地方特考 103 年 四等 政府會計概要 考古題與詳解
本卷共 20 題,其中 20 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1依會計法之規定,下列那些會計事務屬普通公務之會計事務之範圍?①公庫出納之會計事務 ②公務歲 計之會計事務 ③財務經理之會計事務 ④公務財務之會計事務 ⑤公務出納之會計事務 ⑥公務財物 之會計事務
- (A) ①④⑤
- (B) ②④⑤
- (C) ②⑤⑥
- (D) ①③④
正解:(C)
逐題詳解(免費試讀)
✅ (C) 普通公務之會計事務包括②公務歲計、⑤公務出納與⑥公務財物三種會計事務。
❌ (A) ①公庫出納與④公務財務均非普通公務會計事務的法定項目。
❌ (B) ④的用語與條文所定的「公務財物」不同。
❌ (D) ①公庫出納與③財務經理均屬特種公務會計事務。
📚 出處:會計法第 8 條、第 9 條
2依中央政府普通基金普通公務會計制度之規定,甲機關 102 年 9 月 1 日接獲審計機關審核通知,剔除該 年度不當之業務費用,於交易剔除時應如何列帳?
- (A) 借:應收剔除經費; 貸:國庫往來-付項
- (B) 借:應收剔除經費; 貸:一般性收入-其他收入
- (C) 借:應收剔除經費; 貸:其他財務來源-其他來源
- (D) 借:應收剔除經費; 貸:國庫往來-收項
正解:(B)
逐題詳解(免費試讀)
✅ (B) 剔除本年度已列支的業務費用時,應借記應收剔除經費、貸記一般性收入-其他收入,以還原該年度的經費支出。
❌ (A) 貸記國庫往來-付項不能沖回已列支的費用。
❌ (C) 其他財務來源適用於非經常性的資源流入,非剔除經費的科目。
❌ (D) 國庫往來-收項用於款項解繳,與本交易不符。
📚 出處:中央政府普通基金普通公務會計制度
3依據政府會計準則公報之規定,某政事型基金因受贈而取得消防車一輛, 該基金應如何處理?
- (A) 應以取得當時之帳面價值列入其他財務來源
- (B) 應以取得當時之公平價值列入普通資本資產及長期負債帳
- (C) 應以取得當時之公平價值列入其他財務來源
- (D) 應以取得當時之帳面價值列入一般性收入
正解:(B)
逐題詳解(免費試讀)
✅ (B) 政事型基金受贈取得資本資產,應以取得當時的公允(公平)價值列入普通資本資產及長期負債帳。
❌ (A) 受贈資產以公允價值而非原持有人的帳面價值入帳。
❌ (C) 受贈的資本資產不列為當期的其他財務來源。
❌ (D) 亦不列為一般性收入。
📚 出處:政府會計準則公報(資本資產的受贈)
4政府會計報導個體,可依不同資源取得運用之性質與型態,就下列何者予以界定?
- (A) 業務觀點、基金觀點、預算觀點或計畫觀點等
- (B) 組織觀點、基金觀點、預算觀點或財務觀點等
- (C) 組織觀點、基金觀點、預算觀點或計畫觀點等
- (D) 責任觀點、基金觀點、預算觀點或財務觀點等
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
5故宮文物藝術發展基金,係屬何種基金?按預算編製層級分類應為何種預算?
- (A) 特別收入基金;編製附屬單位預算
- (B) 營業基金;編製附屬單位預算
- (C) 作業基金;編製附屬單位預算
- (D) 普通基金;編製單位預算
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
6102 年度中央政府總預算列有移用以前年度歲計賸餘預算數 100 億元,年度結束該預定移用以前年度歲計 賸餘未移用時,依據我國現行總會計制度之規定,其分錄為:
- (A) 借:歲計餘絀; 貸:移用以前年度歲計賸餘預算數
- (B) 借:移用以前年度歲計賸餘預算數; 貸:歲計餘絀
- (C) 借:收支調度數; 貸:移用以前年度歲計賸餘預算數
- (D) 借:累計餘絀; 貸:移用以前年度歲計賸餘預算數
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7依政府會計準則公報規定,現時法定義務因非屬很有可能需要流出資源加以清償,或清償金額無法可靠 衡量而未予認列者,係為:
- (A) 法定義務
- (B) 負債準備
- (C) 其他負債
- (D) 或有負債
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
8某普通公務機關收到納稅義務人抵繳歲入之有價證券,於抵繳時,依現行普通公務單位會計制度之一致 規定如何作分錄?
- (A) 借:歲入納庫數; 貸:歲入實收數
- (B) 借:有價證券; 貸:歲入實收數
- (C) 借:歲入結存; 貸:歲入實收數
- (D) 借:歲入納庫數; 貸:歲入結存
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
9依政府會計準則公報規定,政府會計制度,於政府年度預算執行時,須能提供有效之預算控制功能,下 列敘述何者錯誤?
- (A) 普通基金支出預算執行,應於發生契約責任時,按未來須支付金額,先行作預算保留紀錄
- (B) 有關經核准轉入下年度繼續執行之支出預算保留部分,應列為基金餘額之限制用途處理
- (C) 轉入本年度繼續執行之預算保留數,不必作預算控制
- (D) 會計年度終了時,普通基金之預算控制科目應予結清
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10中央政府 102 年度第二預備金動支數額表,於 103 年度送立法機關審議時,如對動支數額有修正之決議, 則其分錄為:
- (A) 借:歲入應收款; 貸:應納庫款
- (B) 借:應收剔除經費; 貸:應納庫款
- (C) 借:可支庫款; 貸:經費支出
- (D) 借:應收剔除經費; 貸:經費賸餘-待納庫部分
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11依現行普通公務單位會計制度之一致規定,甲機關接代理公庫銀行報告,收到本年度歲入$500,000,以前年度歲入$20,000,並收回本機關以前年度支出$10,000,甲機關歲入類會計之分錄為:借:歲入納庫數$530,000; 貸:歲入實收數$530,000借:歲入納庫數$520,000; 貸:歲入結存$520,000借:歲入納庫數$520,000; 貸:歲入實收數$520,000借:待納庫款$10,000; 貸:經費支出-以前年度$10,000借:歲入納庫數$520,000; 貸:歲入實收數$520,000
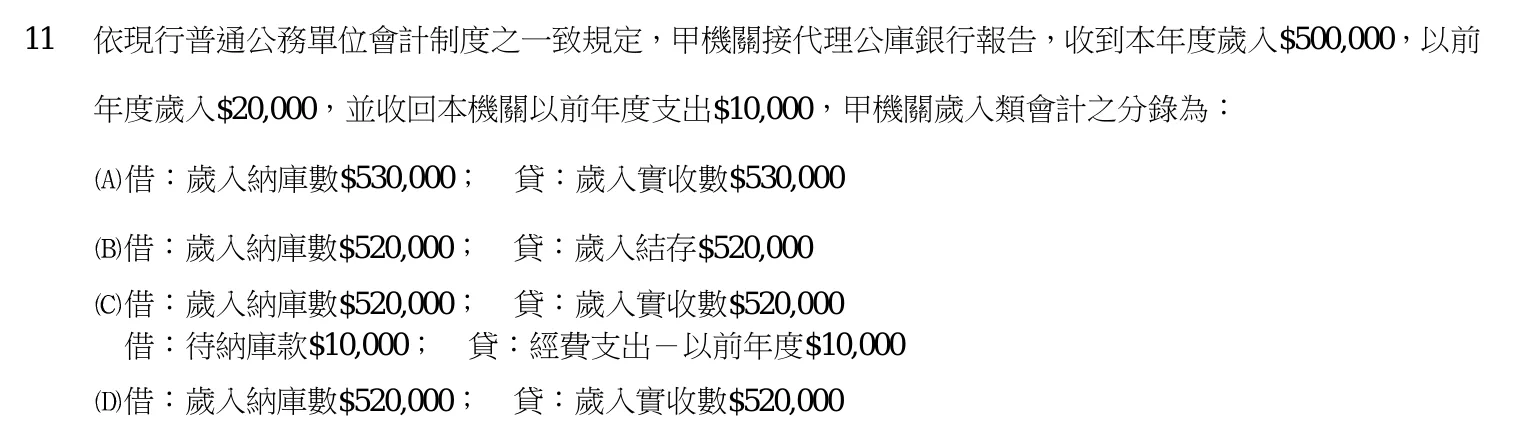
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12某普通基金退還以前年度已收到並已繳庫入帳之收入時,依中央政府普通基金普通公務會計制度規定,其分錄為何?借:一般性收入; 貸:國庫往來-收項 借:累計餘絀; 貸:國庫往來-付項借:前期餘絀調整數; 貸:國庫往來-付項 借:前期餘絀調整數; 貸:國庫往來-收項
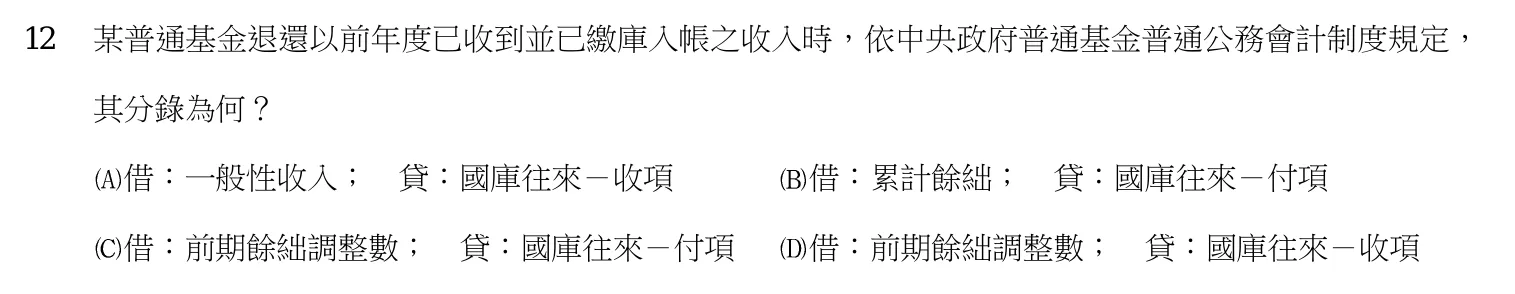
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13依我國政府會計觀念公報,下列何種基金之衡量焦點為財務資源流量?
- (A) 作業基金
- (B) 債務基金
- (C) 信託基金
- (D) 營業基金
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14某作業基金本年度購置卡車乙輛$800,000、電視機乙台$50,000、電冰箱乙台$8,000、文具紙張$10,000, 則依財物標準分類之規定,該基金本年度帳列固定資產增加多少?
- (A) $868,000
- (B) $860,000
- (C) $858,000
- (D) $850,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
15歲入類單位會計中,凡未確定性質之收入,稱為:
- (A) 預收款
- (B) 保管款
- (C) 代收款
- (D) 暫收款
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16新北市地方政府教育發展基金係屬下列何種基金?
- (A) 營業基金
- (B) 信託基金
- (C) 作業基金
- (D) 特別收入基金
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
17下列何者屬歲出類單位會計之資力科目?
- (A) 預計支用數
- (B) 歲出預算數
- (C) 經費賸餘-待納庫部分
- (D) 暫付款
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
18依會計法之規定,徵課會計採行下列何種會計基礎?
- (A) 契約責任制
- (B) 現金制
- (C) 權責發生制
- (D) 聯合制
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
19中央政府總決算應付借款目錄所列借款項目,係屬下列何者?
- (A) 有價證券
- (B) 公債
- (C) 國庫券
- (D) 賒借
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20依會計法之規定,下列何者平衡表之衡量焦點不適用固定項目分開原則?
- (A) 作業基金
- (B) 特別收入基金
- (C) 資本計畫基金
- (D) 債務基金
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
地方特考 政府會計概要 其他年度
- 114 年 四等 政府會計概要(20 題)
- 113 年 四等 政府會計概要(20 題)
- 112 年 四等 政府會計概要(20 題)
- 111 年 四等 政府會計概要(20 題)
- 110 年 四等 政府會計概要(20 題)
- 109 年 四等 政府會計概要(20 題)
- 108 年 四等 政府會計概要(20 題)
- 107 年 四等 政府會計概要(20 題)
- 106 年 四等 政府會計概要(20 題)
- 105 年 四等 政府會計概要(20 題)
- 104 年 四等 政府會計概要(20 題)
- 102 年 四等 政府會計概要(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。