地方特考 114 年 三等 會計學 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1公司 X3 年度淨利為$1,500,000,普通股全年流通在外加權平均股數為 500,000 股。另存在一項或有發行股份協議:若 X3 年度淨利超過$1,200,000,則將額外發行 50,000 股普通股。請問在計算 X3 年度之稀釋每股盈餘時,所用之股數為何?
- (A) 500,000 股
- (B) 525,000 股
- (C) 550,000 股
- (D) 視期末股價而定
正解:(C)
逐題詳解(免費試讀)
✅ (C) 或有發行股份的條件於期末已達成,計算稀釋每股盈餘時應全數計入,500,000 + 50,000 = 550,000 股。
❌ (A) 500,000 股為基本每股盈餘的股數。
❌ (B) 條件已成就者不按期間比例計算。
❌ (D) 股價與或有發行股份的計入無關。
📚 出處:國際會計準則第 33 號。
2乙公司經營乳牛場,X4 年初飼養了 100 頭乳牛,其公允價值減出售成本為$3,000,000。X4 年度內,共生產牛奶(農產品)$800,000,並全數以$850,000 售出。當年支付飼料與人工等飼養成本$200,000。X4 年底,該群乳牛的公允價值減出售成本為$3,150,000。不考慮所得稅,試問乙公司 X4 年度損益表中,因該生物資產及農產品而產生之總利益為何?
- (A) $800,000
- (B) $850,000
- (C) $1,000,000
- (D) $1,150,000
正解:(A)
逐題詳解(免費試讀)
✅ (A) 農產品初始認列利益 800,000、出售毛利 50,000、生物資產公允價值變動 150,000,減飼養成本 200,000,合計 800,000。
❌ (B) 850,000 僅為牛奶的售價。
❌ (C) 1,000,000 未扣除飼養成本。
❌ (D) 1,150,000 重複計入項目。
📚 出處:國際會計準則第 41 號。
3公司銷售一款手機,售價$30,000,並提供客戶一項選擇權,可以$1,000 的優惠價格購買原價$3,000 的無線耳機。公司單獨銷售無線耳機時,約有 60%的客戶會購買。公司評估,該$1,000的優惠價格提供了重大權利。請問在銷售手機時,應認列多少「手機」部分的收入?(假設不考慮稅負)
- (A) $28,845
- (B) $28,500
- (C) $29,000
- (D) $30,000
正解:(A)
逐題詳解(免費試讀)
✅ (A) 選擇權的單獨售價 = (3,000 − 1,000) × 60% = 1,200,手機分攤 30,000 × 30,000 ÷ 31,200 約 28,846 元。
❌ (B) 28,500 未按單獨售價比例分攤。
❌ (C) 29,000 的分攤基礎有誤。
❌ (D) 30,000 未分攤重大權利的價值。
📚 出處:國際財務報導準則第 15 號。
4公司 X4 年度淨利為$1,000,000,相關資料如下:應收帳款增加$80,000、存貨減少$50,000、預付費用減少$30,000、應付帳款增加$40,000、折舊費用$100,000、出售設備損失$20,000。請問 X4 年度來自營業活動淨現金流量為何?
- (A) $1,160,000
- (B) $1,220,000
- (C) $1,240,000
- (D) $1,320,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
5公司有一項不動產、廠房及設備,因公司計畫進行重組,預計 2 年後將其出售。因此,公司決定變更該資產之殘值與耐用年限,將其殘值調整為公允價值減處分成本,並將剩餘耐用年限重估為 2 年。此一會計變動之影響應如何處理?
- (A) 依會計政策變動處理,追溯重編前期報表
- (B) 依會計估計變動處理,於當期及未來適用
- (C) 依錯誤更正處理
- (D) 不得隨意變更殘值與耐用年限之估計
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6甲公司與乙公司各出資 50%成立合資公司丙公司,甲公司對丙公司採權益法處理。X4 年初丙公司淨資產為$2,000,000,X4 年度發生鉅額虧損$5,000,000,致使 X4 年底淨資產為負$3,000,000。甲公司已對丙公司墊款$500,000,並對其提供保證$1,000,000。請問甲公司 X4 年底對丙公司投資之帳面金額應為多少?
- (A) $0
- (B) −$1,000,000
- (C) −$1,500,000
- (D) −$2,500,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
7甲公司為一出版社,於 X3 年初收到一位作家之投稿,並支付$100,000 簽約金。X3 年度,甲公司編輯人員為此稿件投入成本$150,000。X3 年底,該稿件完成並達到可銷售狀態,甲公司預估第 1 年銷售收入可達$500,000,相關行銷成本為$50,000。試問 X3 年底應資本化為存貨之金額為何?
- (A) $150,000
- (B) $250,000
- (C) $300,000
- (D) $350,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
8公司以舊機器(帳面金額$50,000,公允價值$60,000)換入 1 台新機器(公允價值$65,000)並支付現金$5,000。若此交換具有商業實質,則新機器的入帳金額與處分舊機器的損益為何?
- (A) 新機器$55,000,處分損失$5,000
- (B) 新機器$65,000,處分利益$10,000
- (C) 新機器$65,000,處分利益$5,000
- (D) 新機器$55,000,無處分損益
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
9X1 年初,公司以$927,928(約為面額之 93%)購入面額$1,000,000,5 年期,票面利率 3%之公司債,其有效利率為 5%。該投資按攤銷後成本衡量。X1 年底,該公司債之公允價值為$950,000。X2 年初,因發行公司發生嚴重財務困難,公司評估該公司債投資已發生信用減損,預期未來僅能收回本金$800,000,且原訂 X2 年底及 X3 年底之利息各$30,000 僅能收回一半。X2 年底實際收到現金利息$15,000。假設折現率仍為 5%,X2 年初減損後的公司債帳面價值為$777,451。根據上述資訊,請問 X2 年底此債權投資之帳面金額為何?(四捨五入至整數)
- (A) $786,639
- (B) $801,324
- (C) $816,000
- (D) $830,584
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
10下列何種情況最可能導致「或有負債」被認列為「負債準備」?
- (A) 公司因產品瑕疵被客戶控告,律師評估敗訴可能性極高,且賠償金額能可靠估計
- (B) 公司為關係企業的銀行借款提供保證,目前關係企業營運正常,還款無虞
- (C) 公司有極小可能因環境污染而被政府開罰,罰款金額不確定
- (D) 公司計畫於未來進行組織重整,但尚未對外公告詳細計畫
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11甲公司於 X1 年 12 月 31 日以每股$500 購買乙公司股票 1,000 股,甲公司將股票分類為不得重分類之透過其他綜合損益按公允價值衡量之金融資產(FVTOCI-NR)。X2 年 12 月 31 日乙公司股票的市場價格每股為$650,甲公司於 X3 年 2 月 10 日以每股$680 將乙公司股票全數出售(假設沒有交易成本),試問上述交易後甲公司 X3 年 12 月 31 日資產負債表其他權益餘額為多少?
- (A) $0
- (B) 貸餘$30,000
- (C) 貸餘$150,000
- (D) 貸餘$180,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12下列敘述何者正確?①現時價值衡量基礎包括公允價值、資產之使用價值及負債之履約價值、現時成本 ②公允價值係以未來現金流量為基礎,該等價值並不包含取得資產或承擔負債所發生之交易成本 ③資產之歷史成本係約當資產於衡量日之成本,包含於衡量日將支付之對價加上於該日將發生之交易成本 ④公允價值係指於衡量日,市場參與者間在有秩序之交易中出售某一資產所能收取或移轉某一負債所需支付之價格
- (A) 僅有①③
- (B) 僅有②④
- (C) 僅有①④
- (D) 僅有②③
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13甲公司所有收支皆透過銀行支票存款帳戶,X1 年 10 月 31 日之銀行調節表中有在途存款$48,000、未兌現支票$36,000;同年 11 月銀行對帳單中顯示存款紀錄$250,000、支票紀錄$320,000,但公司帳載存款紀錄為$260,000、支票紀錄$320,000。另外,甲公司發現於 11 月10 日銀行兌付之支票款$86,000,公司帳上誤記為$68,000。試問 X1 年 11 月 30 日未兌現支票金額為多少?
- (A) $0
- (B) $18,000
- (C) $35,400
- (D) $54,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
14甲公司於 X1 年 10 月 1 日將其應收帳款$600,000 以有限追索權方式出售給乙銀行,甲公司保證移轉的應收帳款在 1 個月內可收現完畢且至少可收現$500,000,但乙銀行不得轉售應收帳款,且由乙銀行負責向顧客收款,乙銀行並收取應收帳款 5%做為手續費,移轉當日保證負債公允價值為$15,000,之後乙銀行合計收現$489,000,其餘款項確定無法收回。試問甲公司上述交易合計損失為多少?
- (A) $35,000
- (B) $41,000
- (C) $45,000
- (D) $56,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15甲公司採零售價法估計期末存貨,X1 年之存貨相關資訊如下:存貨,1 月 1 日(成本) $ 231,000 淨加價 $22,000存貨,1 月 1 日(零售價) 328,000 淨減價 40,000進貨(成本) 462,000 員工折扣 12,000進貨(零售價) 658,000 非常損耗(成本) 5,000進貨運費 36,000 非常損耗(零售價) 11,000銷貨 700,000假設甲公司採平均成本與淨變現價值孰低法,試問 X1 年之期末存貨成本為多少?(成本比例請四捨五入至小數點後四位,例如:0.6213)
- (A) $177,184
- (B) $177,919
- (C) $185,343
- (D) $187,695
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
16甲公司於 X1 年 12 月 31 日以$2,000(含交易成本)買入信用評等為投資等級之乙公司 10 年期公司債,面額$2,000,票面利率 4%,每年付息 1 次。甲公司對該債券將採取收取利息本金及出售的管理經營模式,買入當時甲公司對該債券之 12 個月預期信用損失估計金額為$150,存續期間預期信用損失估計金額為$200。X2 年底,該公司債公允價值為$1,900,但其信用風險已顯著增加,甲公司對該公司債之 12 個月預期信用損失估計金額為$260,存續期間預期信用損失估計金額為$420。試問甲公司 X2 年綜合損益表之「其他綜合損益」項目金額為多少?
- (A) 貸餘$10
- (B) 貸餘$120
- (C) 貸餘$170
- (D) 貸餘$320
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
17甲公司於 X1 年 1 月 1 日發行面額$10,000,票面利率為 3%可轉換公司債,每年 12 月 31 日付息 1 次,發行期限 4 年,轉換價格$20。該可轉換公司債的公允價值為$10,500,經客觀評價,轉換權之公允價值為$2,800、發行時不含轉換權之公司債公允價值為$8,000。甲公司另外發生$420 直接交易成本(不考慮所得稅利益之效果),試問甲公司非權益組成部分入帳基礎之金額為何?
- (A) $7,392
- (B) $7,680
- (C) $7,700
- (D) $8,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
18甲公司 X1 年度未減除當年員工分紅前之稅前淨利為$270,000。該公司員工紅利計畫要求之紅利金額為當年度稅前淨利之 1/8,且於 X2 年 3 月 31 日發放,若員工於發放前離職,將無法獲得任何分紅。根據員工紅利計畫,離職員工之未獲得紅利將不會分配給其他員工,甲公司 X1 年底估計自當時至 X2 年 3 月底前將共有 10%員工離職。試計算 X1 年底估計人員流動將使實際發放紅利之比例降低至稅前淨利幾分之幾?
- (A) 1/9
- (B) 1/10
- (C) 1/11
- (D) 1/12
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
19甲公司 X1 年底有遞延所得稅資產$25,000,預計其中$15,000 將於 X2 年迴轉,另有遞延所得稅負債$80,000,預計其中$37,000 將於 X2 年迴轉。假設甲公司符合遞延所得稅資產與負債互抵的條件,試問甲公司 X1 年底的資產負債表上,流動負債部分有關遞延所得稅負債的金額應為多少?
- (A) $0
- (B) $22,000
- (C) $37,000
- (D) $55,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
20甲公司有一建築物成本為$300,000,另有重估增值$60,000,報稅上折舊$80,000 已於本期及前期減除,稅法上使用該建築物所產生之收入應課稅,而建築物處分利益亦將予以課稅,但以稅上已提列累計折舊之金額為限,試問甲公司該建築物課稅基礎為何?
- (A) $220,000
- (B) $280,000
- (C) $300,000
- (D) $360,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
21公司簽訂一項不可撤銷的進貨合約,約定於 3 個月後購入原料 10,000 公斤,每公斤$100。在財務報表日該原料之市價為每公斤$85。公司應如何處理?
- (A) 認列存貨$1,000,000 及應付帳款$1,000,000
- (B) 認列預付購料款$1,000,000 及合約負債$1,000,000
- (C) 認列「虧損性合約負債準備」$150,000
- (D) 僅在財務報表附註中揭露此合約,無需作分錄
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
22公司發行一批「強制轉換特別股」,發行條件為 2 年後必須按預設轉換比率轉換為普通股。此金融工具在發行公司之財務報表中應如何分類?
- (A) 金融負債
- (B) 權益
- (C) 複合金融工具,分拆負債與權益組成部分
- (D) 金融資產
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
23甲公司 X5 年初以成本$820,000 購入一部汽車,耐用年限 5 年,殘值$70,000,以直線法提列折舊,後續衡量採重估價模式。該汽車 X7 年底進行重估價時公允價值為$500,000,新估計之殘值為$20,000,剩餘耐用年限修改為 4 年,並改以年數合計法提列折舊,甲公司之會計政策係將重估增值於使用資產時逐步轉出。X9 年底此設備有減損跡象,估計使用價值為$119,000,公允價值減處分成本為$124,000,試問 X9 年底減損損失金額為多少?
- (A) $0
- (B) $1,000
- (C) $6,000
- (D) $40,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
24(本題題幹與選項都在圖上,請見下圖作答)
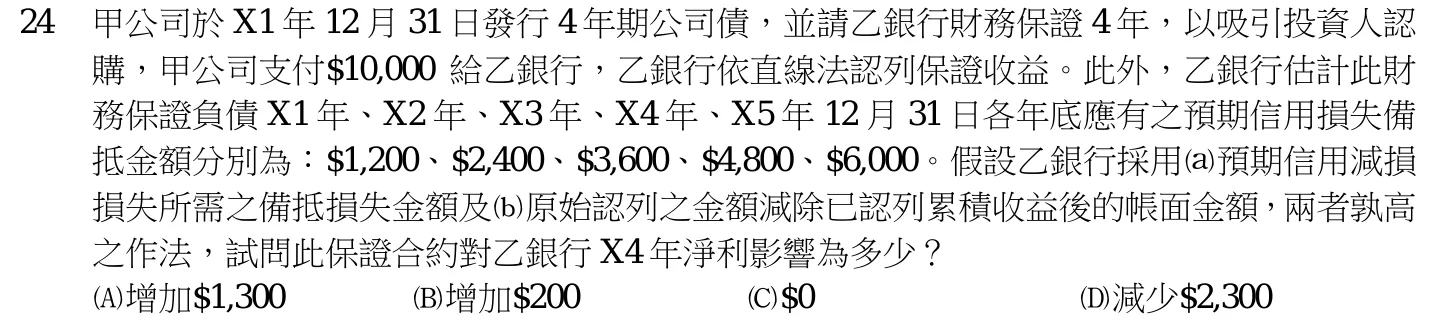
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
25甲公司 X1 年期初應收帳款總額為$350,000、存貨總額為$280,000,期末應收帳款總額為$420,000、存貨總額為$190,000,X1 年認列預期信用減損損失$26,000、存貨跌價損失$13,000、沖銷無法收回之應收帳款$11,000,甲公司本期淨利$730,000,試問在上述條件下甲公司 X1 年營業活動淨現金流量金額為多少?
- (A) $749,000
- (B) $750,000
- (C) $767,000
- (D) $778,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
地方特考 會計學 其他年度
- 113 年 三等 會計學(25 題)
- 112 年 三等 會計學(25 題)
- 111 年 三等 會計學(25 題)
- 110 年 三等 會計學(25 題)
- 109 年 三等 會計學(25 題)
- 108 年 三等 會計學(25 題)
- 107 年 三等 會計學(25 題)
- 106 年 三等 會計學(25 題)
- 105 年 三等 會計學(25 題)
- 104 年 三等 會計學(25 題)
- 103 年 三等 會計學(25 題)
- 102 年 三等 會計學(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。