高普考 103 年 普通考試 成本與管理會計概要 考古題與詳解
本卷共 20 題,其中 20 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1金山公司產銷飲料,採用先進先出分步成本法,該公司之混合部門將飲料混合後轉出至包裝部門封瓶並 裝盒。混合部門原料於製程一開始加入,加工成本在製程中均勻發生。3 月份期初在製品 15,000 瓶(期初 在製品完工程度 30%,直接原料成本$48,000,加工成本$70,000),開始生產 75,000 瓶,完工並轉出至包 裝部門 80,000 瓶,期末在製品為 10,000 瓶(期末在製品完工程度 80%)。3 月份投入原料成本$336,000, 加工成本$556,000。混合部門 3 月份轉出至包裝部門 80,000 瓶之成本最接近下列那一選項?
- (A) $835,550
- (B) $911,930
- (C) $953,520
- (D) $1,010,110
正解:(B)
逐題詳解(免費試讀)
✅ (B) 先進先出法下原料約當產量 75,000、加工 83,500,單位成本 4.48 與 6.66;轉出成本 = 期初 118,000 + 期初完成加工 69,916 + 本期投入完工 65,000 × 11.14 ≈ 911,930。
❌ (A) 835,550 漏計期初在製品成本。
❌ (C) 953,520 為加權平均法方向的結果。
❌ (D) 1,010,110 高估了約當產量對應的成本。
📚 出處:成本會計-先進先出分步成本法。
2仁愛公司於 2014 年 1 月初有A原料存貨 120,000 單位,若該公司欲在 1 月底降低A原料存貨 60%,並且 計畫生產 84,000 單位產品,每單位產品須耗用 2.5 單位 A 原料,試問該公司 1 月份應購進多少單位 A 原 料?
- (A) 162,000 單位
- (B) 138,000 單位
- (C) 135,000 單位
- (D) 90,000 單位
正解:(B)
逐題詳解(免費試讀)
✅ (B) 期末存貨 = 120,000 × 40% = 48,000,生產耗用 84,000 × 2.5 = 210,000,採購 = 210,000 + 48,000 − 120,000 = 138,000。
❌ (A) 162,000 未扣除期初存貨。
❌ (C) 135,000 的期末存貨計算有誤。
❌ (D) 90,000 漏計期末存貨的需求。
📚 出處:管理會計-直接材料採購預算。
3在分步成本制中,以加權平均法計算之約當產量,係為:
- (A) 當期完工的單位減期初在製品原已完工部分的約當產量
- (B) 當期投入開始製造的單位減期末在製品的約當產量
- (C) 當期投入開始製造的單位加期末在製品的約當產量
- (D) 當期完工的單位加期末在製品的約當產量
正解:(D)
逐題詳解(免費試讀)
✅ (D) 加權平均法不區分期初與本期投入,約當產量 = 本期完工量加期末在製品的約當量。
❌ (A) 扣除期初已完工部分是先進先出法的做法。
❌ (B) 該式與約當產量的定義不符。
❌ (C) 應以完工量而非本期開始量為基礎。
📚 出處:成本會計-約當產量的計算。
4甲商店從事蔬果販售,每天清晨自果菜市場購入蔬果,經過整理後於商店販售。商店內販售之蔬果每公斤售價為$30,成本為$22。但若當日未出售之蔬果則以每公斤$10 賣給養豬場做為飼料之用。由去年之統計資料顯示,每天於商店內販賣蔬果的數量資料如下:每天銷售數量(公斤) 機率50 0.2100 0.4150 0.3200 0.1試問甲商店每天應購買多少公斤之蔬果最有利?50 公斤 100 公斤 150 公斤 200 公斤
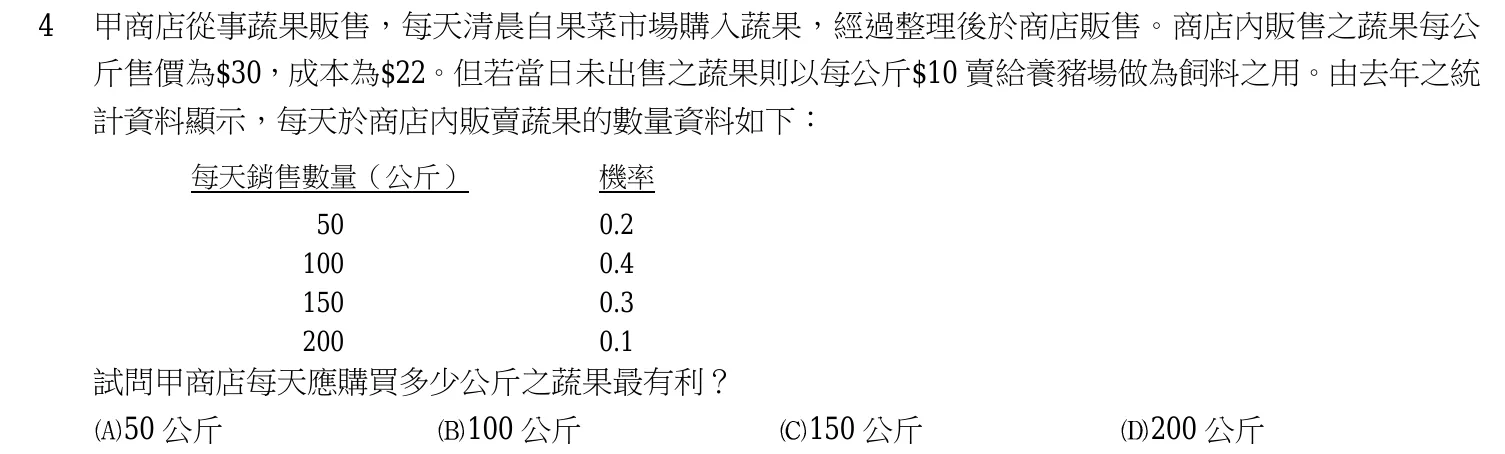
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5甲公司為一製藥廠,設有實驗室以負責藥品研發之實驗工作。由於目前該公司正在進行企業組織之調整, 考慮是否將該實驗室予以裁撤,並將所需進行之實驗以每月$750,000 委由其他機構代為執行。若將該實 驗室裁撤,則將解聘相關之實驗人員,每月薪資$600,000;行政助理則轉調其他部門,其每月薪資為 $50,000;而該實驗室之直接固定成本亦可減少$120,000;此外,原先實驗室每月分攤公司共同成本 $80,000,則需改由其他部門分攤。裁撤實驗室將對甲公司產生何種影響?
- (A) 利潤增加$20,000
- (B) 利潤減少$30,000
- (C) 利潤增加$100,000
- (D) 利潤減少$150,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6長天公司製造二聯合產品:甲及乙,採分離點售價法(Sales Value at Split-off Method)分攤聯合成本$1,000,000,正在考慮是否於分離點後將二產品進一步加工再出售。相關資訊如下:甲 乙產出公斤數 75,000 45,000分離點每公斤售價 $45 $156分離點後進一步加工變動成本 $320,000 $500,000分離點後進一步加工再出售每公斤售價 $57 $167若長天公司以極大化整體公司獲利為目標,其決策應為:於分離點出售甲產品及乙產品於分離點出售甲產品,但將乙產品於分離後進一步加工再出售於分離點出售乙產品,但將甲產品於分離後進一步加工再出售將甲產品及乙產品於分離點後進一步加工再出售
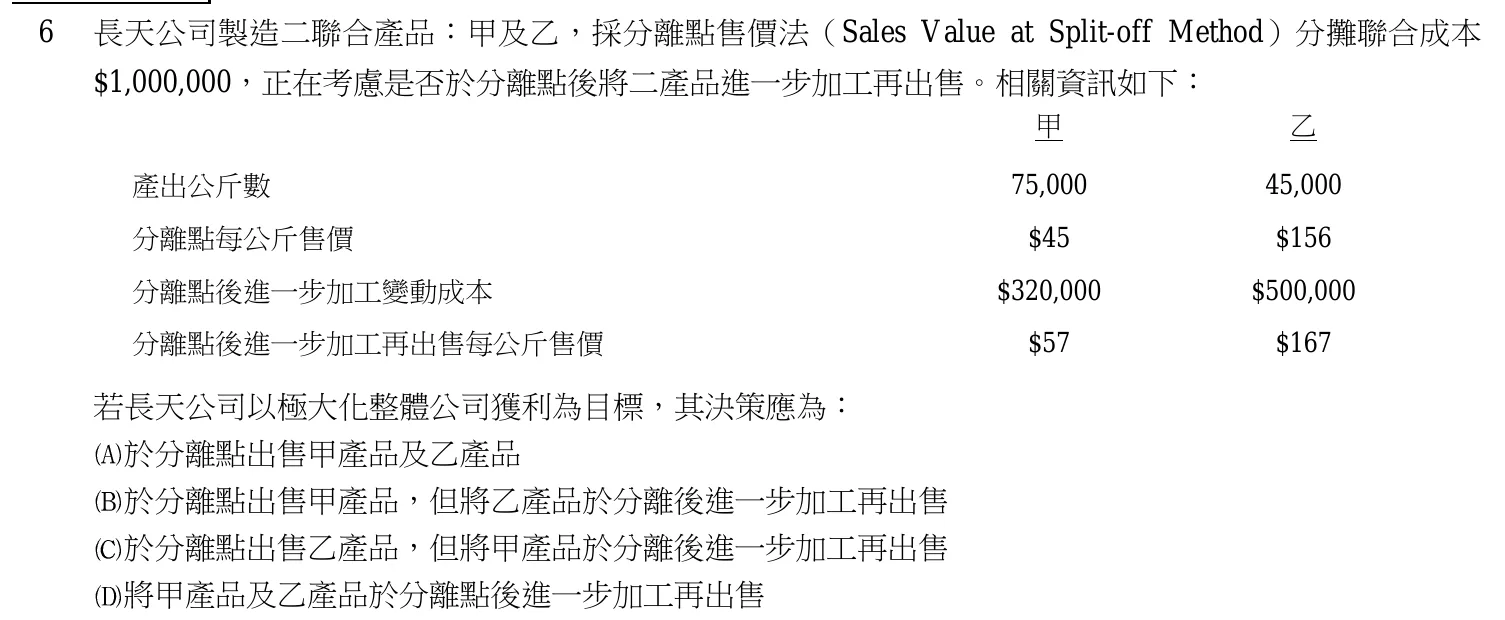
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7某機器之取得成本$37,500,採直線法提列折舊,預期在未來五年每年產生現金收入$12,000 及現金費用 $3,000,無殘值。若要求報酬率為 12%,投資該機器之淨現值最接近下列那一選項:
- (A) $(5,757)
- (B) $(5,057)
- (C) $32,457
- (D) $43,257
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
8甲公司考慮是否將其目前亞洲工廠製造之 Y 零件委外製造,該決策之攸關成本最不可能為:
- (A) Y 零件委外製造後節省之機器維修成本
- (B) 目前由亞洲工廠製造 Y 零件之原料成本
- (C) 目前亞洲工廠專門製造 Y 零件且無處分殘值之機器成本
- (D) Y 零件委外製造後可停止支付亞洲工廠廠長之固定薪資
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
9甲公司生產並銷售 A、B 兩種產品。A 產品之單位售價為$300,單位變動成本為$180;B 產品之單位售價 為$480,單位變動成本為$300;該公司之總固定成本為$939,600。若甲公司原先之產品銷售組合為 A 產 品 60%,B 產品 40%,但最近為因應市場之變化,擬將產品之銷售組合改變為 A 產品 30%,B 產品 70%。 試問銷售組合改變後,甲公司損益兩平點的總銷貨金額將較改變前之損益兩平點增減多少?
- (A) 增加$13,385
- (B) 減少$40,154
- (C) 增加$43,500
- (D) 減少$269,700
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10傳訊公司生產客製化之禮服,以直接人工小時分攤製造費用給每一批次禮服,2013 年預計製造費用為 $187,500,預計直接人工小時 18,750 小時,預計直接人工成本$281,250。2013 年實際製造費用$182,500, 實際直接人工小時 18,125 小時,實際直接人工成本$277,500。下列有關 2013 年傳訊公司已分攤之製造費用, 何者正確?
- (A) 少分攤$1,250
- (B) 多分攤$1,250
- (C) 少分攤$5,000
- (D) 多分攤$5,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11甲公司藉由預計製造費用分攤率(predetermined overhead rate)將製造費用分攤至各批次產品,並以機器 小時數作為製造費用之分攤基礎。若預期製造費用為$12,750,預期機器小時數為 8,500 小時,而當期製 造費用實際發生數為$15,300,實際機器小時數為 9,000 小時。試問下列敘述,何者正確?
- (A) 製造費用少分攤$850
- (B) 製造費用多分攤$1,000
- (C) 製造費用少分攤$1,800
- (D) 製造費用少分攤$2,550
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
12甲公司有 A、B 兩部門,A 部門以往係以每單位$28 向外購買其生產所需之零件,每年採購量為 45,000 單位。今因 B 部門有多餘產能,甲公司為讓產能充分運用,決定讓 A 部門改向 B 部門購買零件,並決定 該零件之移轉價格為$25。B 部門之產能可供生產 500,000 單位,但目前產能利用率僅達 80%,每單位變 動成本為$20,每年固定成本為$150,000。在不考慮所得稅之情況下,若 A 部門轉向 B 部門購買零件,則 對甲公司之整體利潤有何影響?
- (A) 增加$135,000
- (B) 減少$135,000
- (C) 增加$225,000
- (D) 增加$360,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13太陽公司產銷手機,其甲地區分公司生產電池以提供乙地區分公司組裝為手機,近期調高電池之轉移價 格,若不因此影響乙地區分公司選擇使用甲地區分公司或公司以外廠商之電池,此轉移價格調整對獲利 之影響為:
- (A) 甲地區分公司獲利上昇,乙地區分公司獲利下降,太陽公司整體獲利下降
- (B) 甲地區分公司獲利上昇,乙地區分公司獲利下降,太陽公司整體獲利不變
- (C) 甲地區分公司獲利下降,乙地區分公司獲利上昇,太陽公司整體獲利上昇
- (D) 甲地區分公司獲利下降,乙地區分公司獲利上昇,太陽公司整體獲利不變
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14預算編製包含:①生產預算 ②現金預算 ③原料採購預算 ④銷售預算。最符合邏輯的預算編製順序為:
- (A) ①④③②
- (B) ②④①③
- (C) ③①②④
- (D) ④①③②
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
15甲公司使用標準成本法,5 月份直接原料之差異分析結果顯示直接原料彈性預算差異為$4,500 有利差異, 價格差異為$8,250 有利差異,效率差異為$3,750 不利差異。有關此差異分析結果之敘述何者正確?
- (A) 直接原料預算中可彈性使用金額較預期為多
- (B) 直接原料之實際使用量低於標準允許使用量
- (C) 直接原料之實際採購品質高於標準採購品質
- (D) 直接原料之實際採購成本低於標準採購成本
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16下列何種分析方法可用於成本習性之分析?
- (A) 線性規劃
- (B) 迴歸分析
- (C) 差異分析
- (D) 計劃評核術
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17下列敘述,何者正確?
- (A) 在成本-數量-利潤分析中,假設在攸關範圍內,單位變動成本會隨著產量變動而變動
- (B) 對獲利產品而言,其他條件不變下,若產品售價與變動成本各提高 5%,則損益兩平點之銷貨量不變
- (C) 本年與去年之安全邊際相同,若本年度之固定成本提高,則本年度之邊際貢獻降低
- (D) 企業適用之所得稅率雖提高 8%,但企業之損益兩平點不變
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18使用目標成本法時,下列何者最正確?
- (A) 目標成本是為了達成目標獲利之長期成本水準
- (B) 目標售價是為了避免市場競爭之短期售價水準
- (C) 先決定目標成本再加價決定目標售價
- (D) 目標成本一般而言高於目前成本水準
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
19採用責任會計時,下列何項成本最不可能出現在組裝線經理的績效報告(Performance Report)中:
- (A) 組裝線原料使用成本
- (B) 組裝線直接人工成本
- (C) 組裝線設備維修成本
- (D) 組裝線機器折舊成本
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20甲公司為一家速食業者,該公司設有中央廚房,主要之食物均由中央廚房烹製而成,再以專車運送至各 地之門市進行加熱,販售給消費者。甲公司擬採責任中心制,試問該公司之中央廚房應歸屬之類別為:
- (A) 成本中心
- (B) 收入中心
- (C) 利潤中心
- (D) 投資中心
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
高普考 成本與管理會計概要 其他年度
- 112 年 普通考試 成本與管理會計概要(20 題)
- 111 年 普通考試 成本與管理會計概要(20 題)
- 110 年 普通考試 成本與管理會計概要(20 題)
- 109 年 普通考試 成本與管理會計概要(20 題)
- 108 年 普通考試 成本與管理會計概要(20 題)
- 107 年 普通考試 成本與管理會計概要(20 題)
- 106 年 普通考試 成本與管理會計概要(20 題)
- 105 年 普通考試 成本與管理會計概要(20 題)
- 104 年 普通考試 成本與管理會計概要(20 題)
- 102 年 普通考試 成本與管理會計概要(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。