高普考 110 年 高考三級 財政學(財稅行政組) 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1(本題題幹與選項都在圖上,請見下圖作答)
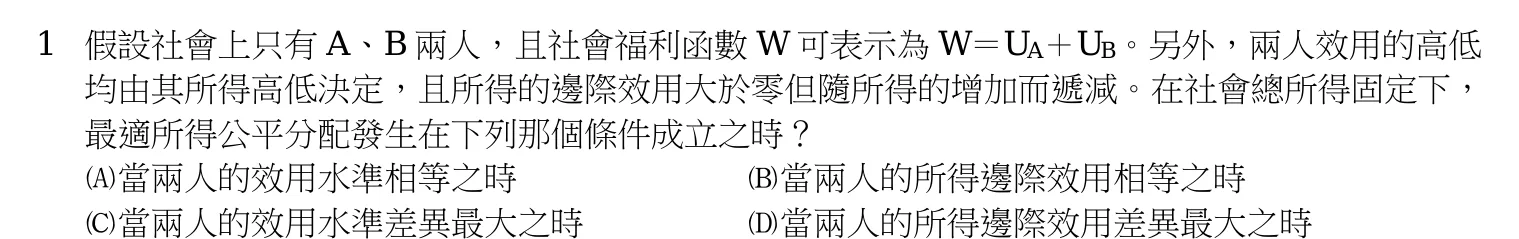
正解:(B)
逐題詳解(免費試讀)
✅ (B) 效益主義社會福利函數 W = U_A + U_B 在總所得固定下極大化,一階條件為兩人所得的邊際效用相等;否則把所得從邊際效用低者移給高者可再提高 W。
❌ (A) 效用水準相等是羅爾斯式(極大化最小值)的結果,不是加總型福利函數的條件。
❌ (C) 效用差異最大反而使加總的社會福利未達極大。
❌ (D) 邊際效用差異最大時,重分配仍可提高 W,尚未達最適。
📚 出處:財政學-社會福利函數與最適所得分配(Bergson-Samuelson、效益主義準則)。
2政府欲達成減少污染的社會目標,除了明確界定財產權之外,亦可利用下列何種方式最為適當?①課稅 ②補貼 ③管制
- (A) 僅①
- (B) 僅①②
- (C) 僅①③
- (D) ①②③
正解:(A)
逐題詳解(免費試讀)
✅ (A) 對污染課徵皮古稅可讓外部成本內部化,且在達成減量目標時成本最低,是最適當的手段。
❌ (B) 補貼減量雖能使既有廠商減污,卻等於提高產業利潤而吸引新廠加入,長期反使污染總量增加。
❌ (C) 數量管制屬命令控制,未考量各廠減量成本差異,達成同一減量的社會成本較高。
❌ (D) 補貼與管制均非「最為適當」的方式。
📚 出處:財政學-外部性矯正工具(皮古稅、補貼、管制之比較)。
3長期平均成本遞減下之國營事業若採邊際成本訂價,下列敘述何者錯誤?
- (A) 有賴政府彌補虧損
- (B) 是兼顧經濟效率與分配公平的收費方式
- (C) 可先利用固定基本費的收取來彌補其虧損
- (D) 可達效率產量且不會導致無謂損失
正解:(B)
逐題詳解(免費試讀)
✅ (B) 錯誤:邊際成本訂價的著眼點是資源配置效率,並未處理誰負擔虧損補貼、誰享受低價的分配問題,談不上兼顧公平。
❌ (A) 正確:平均成本遞減時 MC < AC,依 MC 訂價必然虧損,須由政府補貼。
❌ (C) 正確:兩部訂價法以固定基本費回收固定成本,是常見的彌補方式。
❌ (D) 正確:P = MC 即效率產量,不產生無謂損失。
📚 出處:財政學-自然獨占的公用事業訂價(邊際成本訂價、兩部訂價)。
4假設一自然獨占產業的需求為 Q=100-10P,邊際成本 MC=2,其中 P 為單位價格,Q 為數量。若無政府干預,此業者的獨占價量決策下所導致的社會福利損失為何?
- (A) 20
- (B) 40
- (C) 60
- (D) 80
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
5根據鮑莫(W. Baumol)的不平衡成長模型,下列何者是造成公共支出增加的可能原因?
- (A) 民眾對公部門所提供的服務,其價格彈性小於 1
- (B) 民眾對公部門所提供的服務,其價格彈性大於 1
- (C) 民眾對公部門所提供的服務,其所得彈性小於 0
- (D) 民眾對公部門所提供的服務,其所得彈性大於 0
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
6假設某一國家公共支出的所得彈性=A,而其公共支出的價格需求彈性=B。若根據華格納法則(Wagner's law),下列敘述何者正確?
- (A) A>1
- (B) B>1>A
- (C) 1>A>B
- (D) 1>B>A
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
7以下關於公共支出案評估的淨利益現值法與益本比法兩者關聯的敘述何者錯誤?
- (A) 淨利益現值法評估為可行的計畫案,改以益本比評估應為可行
- (B) 淨利益現值為零的計畫案,其益本比應該為一
- (C) 益本比評估為不可行的計畫案,改以淨現值法評估仍不可行
- (D) 淨利益現值法評估為排序優先的計畫案,改以益本比評估仍為排序優先
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
8其他條件不變,若甲方案的效果高於乙方案,且甲方案的執行成本也高於乙方案,以成本有效性分析評估兩方案時,一般採取何種方式作為比較基礎?
- (A) 每單位效果的成本最低者
- (B) 總效果高者
- (C) 總成本最低者
- (D) 每單位效果的成本最高者
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
9計算跨期公共投資計畫的淨現值需要選擇社會折現率,下列何者不是適當的社會折現率選項?
- (A) 資本邊際生產力
- (B) 勞動邊際生產力
- (C) 社會時間偏好率
- (D) 社會機會成本率
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
10下列何者為林達爾模型(Lindahl model)下公共財的提供條件?
- (A) 每位投票者的邊際願意支付代價的加總,等於公共財的邊際成本
- (B) 每位投票者的邊際願意支付代價,等於公共財的邊際成本
- (C) 每位投票者的邊際願意支付代價,等於公共財的平均成本
- (D) 每位投票者的邊際願意支付代價的加總,等於公共財的平均成本
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11甲、乙、丙三人對教育支出高、中、低三種水準進行投票,其偏好排序分別如下:低>中>高、中>高>低、高>低>中。在兩兩表決的投票方式,最後勝出的議案為何?
- (A) 高教育支出水準
- (B) 中教育支出水準
- (C) 低教育支出水準
- (D) 出現投票矛盾
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
12關於公共選擇的相關理論,下列敘述何者錯誤?
- (A) 選票互助的結果可能提升社會福利
- (B) 尼斯坎南官僚模型的結果顯示政府預算規模偏低
- (C) 林達爾模型的結果可以達到最適公共財數量
- (D) 波文模型的結果可以達到最適公共財數量
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
13社會救助法所定義的低收入戶家庭人口不包括下列何者?
- (A) 配偶
- (B) 一親等之直系血親
- (C) 同一戶籍或共同生活之其他直系血親
- (D) 未共同生活且無扶養能力之已結婚直系血親卑親屬
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
14下列關於勤勞所得稅額扣抵(earned income tax credits)的敘述,何者錯誤?
- (A) 對於所得低於某一標準的人提供補助
- (B) 補助金額隨著其工作所得增加而增加
- (C) 相較於直接補助,透過補助金額的差異來鼓勵低所得者的工作誘因
- (D) 相較於直接補助,較能鼓勵低所得者工作
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15關於我國全民健康保險補充保險費率相關說明,下列何者錯誤?
- (A) 105 年起調整為 1.91%
- (B) 102 年起實施補充保險費,費率為 2%
- (C) 補充保險費率與一般保險費率連動
- (D) 補充保險費率設有上限 3%
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16在其他條件相同下,為降低逃漏稅,稅率(t)、稽查率(d)、罰責(p)三者應如何個別調整?
- (A) 提高 t、提高 d、降低 p
- (B) 降低 t、提高 d、提高 p
- (C) 提高 t、降低 d、提高 p
- (D) 降低 t、降低 d、降低 p
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17在以托賓(J. Tobin)1958 年資產組合模型的分析架構下,假設只有兩個投資項目,一為無報酬且完全無風險;一為有正報酬但也有風險。若所得稅制係對投資報酬課稅,並允許投資損失全額扣除。此稅制對於厭惡風險之投資者的最適總風險承擔數量,有何影響?
- (A) 降低
- (B) 不變
- (C) 提高
- (D) 需視所得效果與替代效果而定
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
18假設每個人效用函數相同且僅受所得影響,效用高低也可以比較。在所得邊際效用遞減的前提下,所得稅制應具有何種特性,才能滿足相等邊際犧牲(equal marginal sacrifice)公平?
- (A) 累退稅率結構
- (B) 比例稅率結構
- (C) 累進稅率結構
- (D) 任何稅率結構皆可達成
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
19對外部成本開徵皮古稅(Pigouvian tax)取得稅收,並用以彌補降低所得稅稅率所造成的稅收損失。這種想法一般稱為:
- (A) 雙重紅利假說(double-dividend hypothesis)
- (B) 寇斯定理(Coase theorem)
- (C) 皮古定理(Pigou theorem)
- (D) 外部性內部化(internalizing)
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
20若所得稅的稅收函數為 T =(Y-F)× t(式中 T 為稅收,Y 為所得,F 為免稅額且 F>0,t 為稅率),則該稅制之平均稅率(At)及邊際稅率(Mt):
- (A) At 是固定的,Mt 是固定的
- (B) At 是固定的,Mt 是遞增的
- (C) At 是遞增的,Mt 是固定的
- (D) At 是遞增的,Mt 是遞增的
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
21政府對奢侈財課稅,符合下列何者?
- (A) 受益原則
- (B) 反需求彈性法則
- (C) 稅制累進性
- (D) 租稅中立性原則
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
22有關丁波(C. M. Tiebout)「以腳投票(voting by feet)」的純地方公共財理論之基礎假設,下列何者錯誤?
- (A) 不須考慮遷徙成本
- (B) 個人的所得會因遷徙而改變
- (C) 個人的偏好不因遷徙而改變
- (D) 各地區所提供的公共財沒有外溢效果
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
23布坎南(J. M. Buchanan)所稱「財政剩餘」(fiscal residuum)是指:
- (A) 居民消費轄區地方公共財的利益扣除其租稅負擔
- (B) 地方政府主動降低租稅收入或增加支出,以刺激經濟活動,促使社會利益提高
- (C) 納稅人低估公共財的成本,極力爭取政府擴大公共支出
- (D) 地方政府歲入與歲出之差額
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
24財產稅轉嫁與歸宿分析的傳統觀點是採部分均衡分析,認為財產稅是對土地和建築物課徵貨物稅。有關傳統觀點超額負擔的說明,下列何者正確?
- (A) 土地稅和房屋稅都會造成超額負擔
- (B) 土地稅和房屋稅都不會造成超額負擔
- (C) 只有土地稅會造成超額負擔,房屋稅則否
- (D) 只有房屋稅會造成超額負擔,土地稅則否
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
25若李嘉圖等值定理(Ricardian equivalence theorem)成立,則採行減稅而改發行公債之後,國民儲蓄會有何變化?
- (A) 上揚
- (B) 不變
- (C) 下降
- (D) 不確定
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
高普考 財政學(財稅行政組) 其他年度
- 115 年 高考三級 財政學(財稅行政組)(25 題)
- 114 年 高考三級 財政學(財稅行政組)(25 題)
- 113 年 高考三級 財政學(財稅行政組)(25 題)
- 112 年 高考三級 財政學(財稅行政組)(25 題)
- 111 年 高考三級 財政學(財稅行政組)(25 題)
- 109 年 高考三級 財政學(財稅行政組)(25 題)
- 108 年 高考三級 財政學(財稅行政組)(25 題)
- 107 年 高考三級 財政學(財稅行政組)(25 題)
- 106 年 高考三級 財政學(財稅行政組)(25 題)
- 105 年 高考三級 財政學(財稅行政組)(25 題)
- 104 年 高考三級 財政學(財稅行政組)(25 題)
- 103 年 高考三級 財政學(財稅行政組)(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。