地方特考 103 年 四等 成本與管理會計概要 考古題與詳解
本卷共 20 題,其中 20 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1甲公司有二部門:瓶子部門及咖啡豆部門。瓶子部門生產出的瓶子可以提供咖啡豆部門使用,也可以$3.0 的價格賣給外部市場。每個瓶子的變動製造成本為$2.0,運送到外部市場的運費為每個瓶子$0.1,如果提 供咖啡豆部門使用,則不需運費。咖啡豆部門可向外部市場以$2.6 的單價取得瓶子。對甲公司而言,若 瓶子部門目前所有生產出的瓶子都已賣到市場,且無剩餘產能,則提供瓶子給咖啡豆部門的機會成本為:
- (A) $0.3
- (B) $0.9
- (C) $2.0
- (D) $3.0
正解:(B)
逐題詳解(免費試讀)
✅ (B) 產能已滿時,內部移轉的機會成本=放棄外部銷售的邊際貢獻=(3.0−0.1 運費)−2.0 變動成本=0.9。
❌ (A) 0.3 僅為外部售價與咖啡豆部門外購價的差額。
❌ (C) 2.0 為變動製造成本本身。
❌ (D) 3.0 為外部售價,未扣除變動成本與運費。
📚 出處:內部移轉計價的機會成本
2甲律師事務所目前的營業地點在市中心,係 10 年前以$140,000 購得,目前市價為$200,000,現考慮是否 遷至郊區。郊區新營業地點目前市價$275,000,且與現有客戶距離很遠。下列何者對甲律師事務所是否搬 遷的決策並不攸關?
- (A) 與現有客戶的距離
- (B) 目前營業地點的取得成本
- (C) 目前營業地點的市價
- (D) 郊區營業地點的目前市價
正解:(B)
逐題詳解(免費試讀)
✅ (B) 十年前購入的取得成本已經發生且無法改變,屬沉沒成本,對是否搬遷的決策不攸關。
❌ (A) 與客戶的距離影響未來的業務量與成本,屬攸關因素。
❌ (C) 目前市價代表繼續使用所放棄的機會成本,屬攸關。
❌ (D) 新地點的市價是未來須支付的成本,屬攸關。
📚 出處:攸關成本與沉沒成本
3甲電子公司專業生產滑鼠,目前每單位滑鼠的成本為$450,訂價$540,乙電子公司為爭取市占率,將功 能相近的滑鼠以非常有競爭力的價格$515 出售。甲公司的行銷部門估計,若甲公司能以同樣的價格出售 滑鼠,則銷售量可以提高 30%。若甲公司之目標淨利率為 20%,且想使滑鼠價格具競爭力,則為達目標 成本,目前的單位成本應降低:
- (A) $18
- (B) $38
- (C) $72
- (D) $135
正解:(B)
逐題詳解(免費試讀)
✅ (B) 目標成本=目標售價 515×(1−20%)=412;目前單位成本 450,須降低 450−412=38。
❌ (A) 18 與目標淨利率的計算不符。
❌ (C) 72 誤以原訂價 540 為基礎計算。
❌ (D) 135 與計算結果相差甚遠。
📚 出處:目標成本法
4甲公司適用所得稅率 30%,目前考慮汰換一部舊機器,則下列成本是否應納入考量?付現成本 折舊費用 可免成本 沈沒成本是 是 否 否是 否 是 否是 是 是 否否 是 是 是
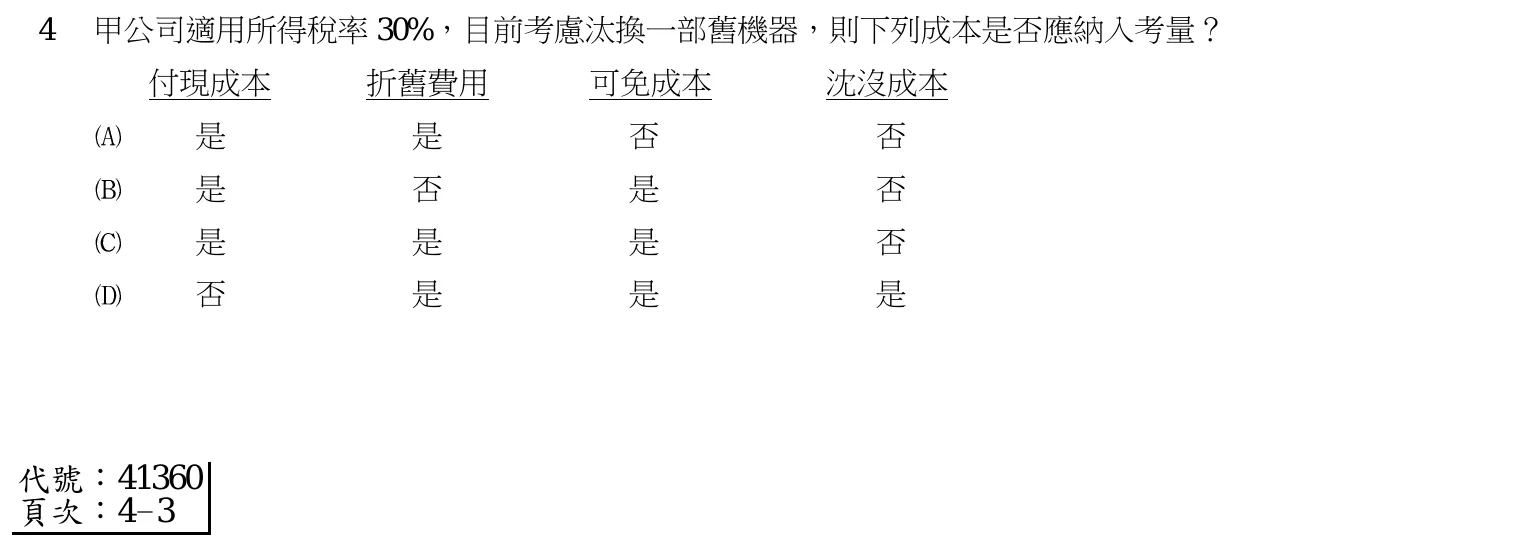
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
5甲公司的平均投資為$1,200,000,每年之目標投資報酬率為 15%,且根據年銷售水準 25,000 單位所計算之 單位成本為$30。若該公司採用成本加成定價法決定其產品售價,則為達成目標投資報酬率,其成本加成 比率應設為多少?
- (A) 62.5%
- (B) 47.5%
- (C) 24.0%
- (D) 15.0%
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
6降低損益兩平點的最好方法是:
- (A) 同時增加固定成本與邊際貢獻
- (B) 同時減少固定成本與邊際貢獻
- (C) 減少固定成本,增加邊際貢獻
- (D) 增加固定成本,減少邊際貢獻
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7下列何者為單位水準(unit-level)成本?
- (A) 間接原料的成本
- (B) 整備員工的薪水
- (C) 產品設計人員與程式工程師薪水
- (D) 廠房折舊與保險
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
8甲醫院今年的電費計$100,000。清潔、會計、採購等三部門提供服務予門診、病房、實驗等三部門。各部門的樓地板面積如下:部門…………………………………………………… 坪數清潔…………………………………………………… 1,000會計…………………………………………………… 2,000採購…………………………………………………… 7,000門診…………………………………………………… 4,000病房…………………………………………………… 30,000實驗…………………………………………………… 6,000合計…………………………………………………… 50,000若採直接分攤法,並按樓地板面積為分攤基礎,則病房部門應分攤多少電費?$10,000 $60,000 $72,000 $75,000
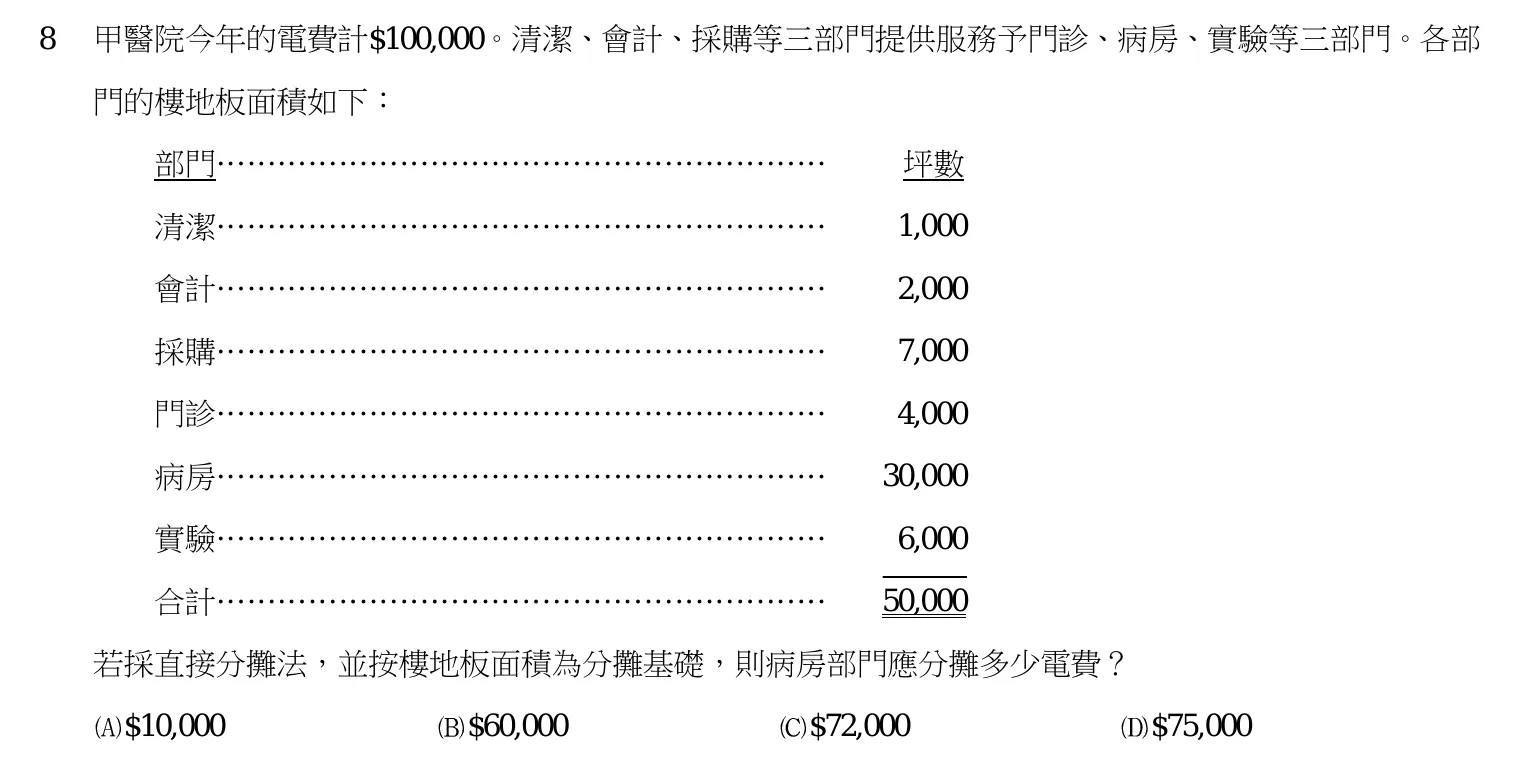
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
9分步成本制下,生產成本報告中「期末在製品加上本期轉出數量」等於:
- (A) 期末在製品加上本期投入生產數量
- (B) 本期完工產品數量
- (C) 本期投入生產且完工之產品數量
- (D) 期初在製品加上本期投入生產數量
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
10甲公司期末有下列餘額: 直接原料存貨 $15,000 在製品存貨 20,000 製成品存貨 30,000 銷貨成本 200,000 若少分攤製造費用為$25,000(金額重大),則分配時應:
- (A) 借記銷貨成本$20,000
- (B) 借記銷貨成本$25,000
- (C) 借記銷貨成本$18,868
- (D) 借記在製品$20,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11下列之薪資項目,何者應歸屬於製造成本?
- (A) 會計人員薪資
- (B) 銷售人員獎金
- (C) 工廠監工薪資
- (D) 高階管理人員之績效獎金
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
12下列何者通常不被視為生產線主管之可控制成本?
- (A) 工廠工資
- (B) 廠房租金費用
- (C) 間接原料
- (D) 維修費用
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
13丁公司 X8 年度有關訂單生產平均值資料如下:加工時間 16 天,製造移動時間 1 天,檢驗時間 1 天,加 工中等候時間 2 天,試計算丁公司之「製造週期效率指標」為何?
- (A) 0.80
- (B) 0.85
- (C) 0.90
- (D) 0.95
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
14下列何者並非企業選擇內部移轉價格時之主要考慮因素?
- (A) 增進部門與公司目標之一致性
- (B) 強制部門間進行內部交易
- (C) 評估部門之績效
- (D) 維持部門之自主性
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
15下列何者為顧客滿意度之財務性衡量指標?
- (A) 售後保證維修成本
- (B) 銷貨運費
- (C) 營運槓桿指數
- (D) 準時交貨次數
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
16下列何者為傳統製造環境的特色?
- (A) 消費者導向
- (B) 存貨管理方式為經濟訂購量法
- (C) 國際性的競爭市場
- (D) 研究發展成本提高
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17下列有關投資中心績效衡量之敘述,正確的有幾項?①投資報酬率可能破壞目標一致性 ②剩餘利潤難 以作為不同規模企業績效之相對衡量 ③投資報酬率的衡量,忽略了公司募集投資資金的成本 ④利潤 率增加,則投資報酬率增加
- (A) 一項
- (B) 二項
- (C) 三項
- (D) 四項
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18下列有關全部成本法轉撥計價的敘述何者錯誤?
- (A) 轉入部門可能吸收轉出部門之無效率成本
- (B) 轉出部門按實際成本轉撥,可達成成本控制之目的
- (C) 全部成本法運用簡單,易於實施
- (D) 全部成本法無法公正衡量各部門績效
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19傑生公司採用分批成本制度,批次 777 包括$2,000 的直接人工成本及$1,500 的間接人工成本。記錄薪資 相關成本的分錄是:
- (A) 借記在製品$3,500;貸記應付薪資$3,500
- (B) 借記薪資費用$3,500;貸記應付薪資$3,500
- (C) 借記在製品$2,000;借記製造費用$1,500;貸記應付薪資$3,500
- (D) 借記在製品$3,500;貸記製造費用$1,500;貸記應付薪資$2,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
20評估自製或外購之決策時,下列何者毋須考慮?
- (A) 自製之增支成本
- (B) 供應商產品之品質
- (C) 目前生產設備之購入成本
- (D) 供應商之信譽
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
地方特考 成本與管理會計概要 其他年度
- 112 年 四等 成本與管理會計概要(20 題)
- 111 年 四等 成本與管理會計概要(20 題)
- 110 年 四等 成本與管理會計概要(20 題)
- 109 年 四等 成本與管理會計概要(20 題)
- 108 年 四等 成本與管理會計概要(20 題)
- 107 年 四等 成本與管理會計概要(20 題)
- 106 年 四等 成本與管理會計概要(20 題)
- 105 年 四等 成本與管理會計概要(20 題)
- 104 年 四等 成本與管理會計概要(20 題)
- 102 年 四等 成本與管理會計概要(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。