地方特考 106 年 四等 成本與管理會計概要 考古題與詳解
本卷共 20 題,其中 20 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1甲公司本年初之原料、在製品及製成品金額分別為$36,000、$18,000 及$54,000;本年底之原料、在製品及製成品之金額分別為$30,000、$12,000 及$72,000。此外,本年度購入$84,000 之原料,投入$60,000 之直接人工成本及$80,000 之製造費用。甲公司本年度之銷貨成本為何?
- (A) $290,000
- (B) $248,000
- (C) $236,000
- (D) $218,000
正解:(D)
逐題詳解(免費試讀)
✅ (D) 直接材料耗用=36,000+84,000-30,000=90,000;製造成本=90,000+60,000+80,000=230,000;製成品=18,000+230,000-12,000=236,000;銷貨成本=54,000+236,000-72,000=218,000。
❌ (A) 290,000 未扣除期末存貨。
❌ (B) 248,000 的存貨調整方向有誤。
❌ (C) 236,000 為製成品成本而非銷貨成本。
📚 出處:製造業的成本流程。
2利用高低點法估計的成本函數為 Y=$10,000+$2X(Y 代表水電費,X 代表生產數量),試問當生產數量每增加 1 單位時,水電費增加的金額為何?
- (A) $0
- (B) $2
- (C) $10,000
- (D) $10,002
正解:(B)
逐題詳解(免費試讀)
✅ (B) 成本函數中 X 的係數 2 即單位變動成本,每增產 1 單位水電費增加 $2。
❌ (A) 該成本含變動部分,不會為零。
❌ (C) 10,000 為固定成本部分。
❌ (D) 10,002 混淆了固定與變動成本。
📚 出處:混合成本與高低點法。
3(本題題幹與選項都在圖上,請見下圖作答)
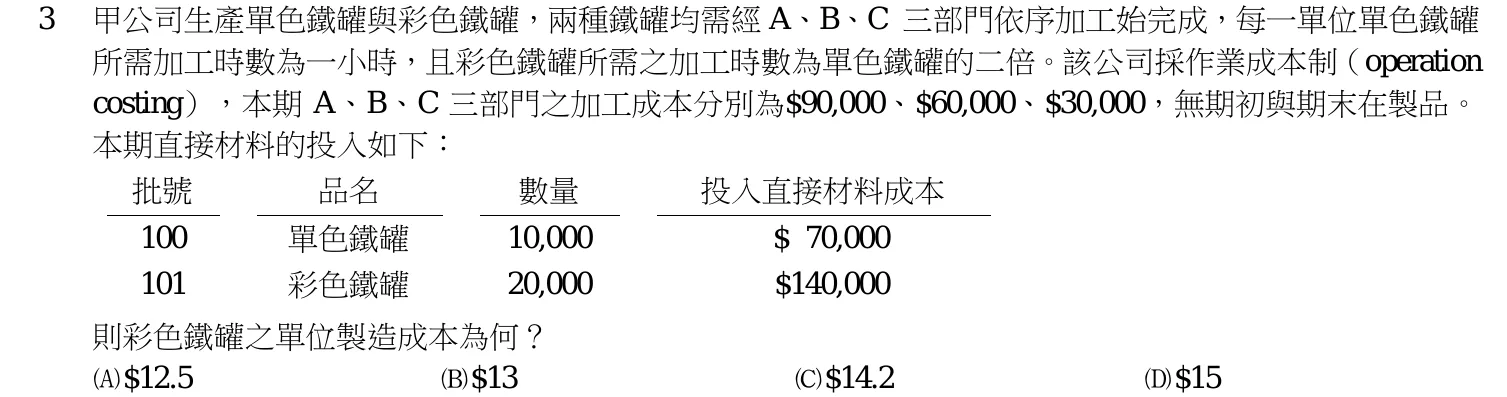
正解:(C)
逐題詳解(免費試讀)
✅ (C) 總加工時數=10,000×1+20,000×2=50,000,每小時加工成本=180,000/50,000=3.6;彩色鐵罐單位成本=材料 140,000/20,000=7 加上加工 3.6×2=7.2,合計 14.2。
❌ (A) 12.5 與計算結果不符。
❌ (B) 13 未按加工時數比例分攤。
❌ (D) 15 高於計算結果。
📚 出處:作業成本制(operation costing)。
4要成功實施作業基礎成本制度,下列敘述何者錯誤?
- (A) 應獲得高階主管的支持
- (B) 應體認作業基礎成本資訊並非完美
- (C) 應營造公司為何需要實施作業基礎成本制度的氛圍
- (D) 應迅速達成重大改變,以快速證明作業基礎成本制度是有效果的
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
5某公司預估全年的產能水準為 20,000 個直接人工小時,製造費用為$250,000。該年度的實際製造費用為$225,000,實際的直接人工小時為 19,000 小時。若多(少)分攤製造費用均調整至銷貨成本,則有關該項調整之記錄,下列何者正確?
- (A) 貸記銷貨成本科目$25,000
- (B) 貸記銷貨成本科目$12,500
- (C) 借記銷貨成本科目$25,000
- (D) 借記銷貨成本科目$12,500
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6某公司生產運動用品器材,該公司的產品皆經過兩個生產部門,分別是裁切部門和完工部門。有關裁切部門今年七月的資料:期初在製品的完工程度分別為:直接材料 100%(直接材料成本$40,000),加工成本 50%(加工成本$60,000);期末在製品的加工成本完工比例為 40%,裁切部門的直接材料在部門製程一開始即全部投入。有關完工部門今年七月的資料:直接材料在製程完工 90%時才投入,期初在製品加工成本完工比例為 80%,加工成本為$28,000,除此之外尚有前部轉入成本$24,000;期末在製品加工成本完工比例為 30%。兩部門其他相關資料如下:裁切部門 完工部門期初在製品單位數 20,000 24,000本期投入生產單位數 60,000 ?本期完工轉出單位數 64,000 68,000期末在製品單位數 ? 20,000直接材料投入 $ 48,000 $34,000加工成本 28,000 68,500轉出成本 128,000 ?假設該公司採用先進先出分步成本制度,有關完工部門七月份生產成本報告單的敘述,下列何者正確(計算至小數點後兩位)?
- (A) 前部轉入成本的約當產量為 88,000 單位
- (B) 本期完工部門轉出成本總額$211,000
- (C) 加工成本的約當單位成本為$1.25
- (D) 前部轉入成本的約當單位成本為$2.38
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7甲公司今年度變動成本率 40%,淨利$150,000,營業槓桿為 3,其安全邊際銷貨金額為何?
- (A) $250,000
- (B) $500,000
- (C) $600,000
- (D) $750,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
8下列關於預算寬列(budgetary slack)之敘述,何者正確?
- (A) 預算寬列是指在編製預算時,同時高估收入與費用之行為
- (B) 若部門過去績效不佳,可藉由寬列預算予以激勵
- (C) 預算參與者擁有較多資訊卻不願與主管分享時,較易寬列預算
- (D) 以預算達成程度評估績效時,較少發生預算寬列
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
9甲公司依據預計生產及銷售 10,000 單位產品所編製之製造費用靜態預算如下:變動製造費用$40,000固定製造費用$30,000若彈性預算下之製造費用總額為$76,000,則實際生產及銷售之單位數為何?
- (A) 10,600
- (B) 10,857
- (C) 11,500
- (D) 12,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10甲公司 7 月份之實際直接人工工資率為每小時$30,標準直接人工工資率為每小時$25,標準直接人工工時為 2,000 小時,直接人工效率差異為$6,000(不利),則該月份實際投入之直接人工小時為何?
- (A) 1,760 小時
- (B) 1,800 小時
- (C) 2,200 小時
- (D) 2,240 小時
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
11某公司經聯產過程產出甲產品與乙產品,聯合成本為$20,000。甲產品與乙產品每年產量各有 1,000 單位,其中甲產品分攤聯合成本計有$2,500。甲產品可在分離點以每單位$3 出售,或可額外耗費$1,000 再加工成更高級品後,將售價提高為每單位$5。若公司決定將甲產品再加工後出售,則下列結果何者正確?
- (A) 可達損益兩平點
- (B) 再加工可增加利潤$1,000
- (C) 再加工會導致損失$1,000
- (D) 再加工可增加利潤$2,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
12公司以每單位售價$900 產銷水壺,而市場價格為每單位$820。目前該公司水壺之相關製造成本為每單位$645,目標銷貨毛利率為 30%。若公司採目標成本制,則為達到目標成本,每單位製造成本需減少多少?
- (A) $15
- (B) $47
- (C) $71
- (D) $80
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13由於原董事長舊車已不堪使用,甲公司正在考量租用或購買一輛新車,以供新就任之董事長使用,在租用或購買新車之決策中,下列項目何者屬於非攸關成本?①舊車之帳面價值$3,800②無論租用或購買,皆需新聘一位司機,月薪$33,000③新車成本$812,000④租車支出每月$22,000
- (A) ①④
- (B) ②③
- (C) ①②
- (D) ③④
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
14有關會計報酬率法之敘述,下列何者正確?
- (A) 會計報酬率法採用應計基礎計算投資報酬率
- (B) 若會計報酬率大於零,則淨現值大於零
- (C) 會計報酬率法係依據現金流量與投資額間之比率決定投資計畫之優劣
- (D) 會計報酬率法因考慮貨幣之時間價值,為較常使用之資本預算評估方法
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
15如果某投資方案因每年所面臨之不確定性與風險不同,每年所要求之投資報酬率也不同,則下列何種方法最適合評估此投資方案是否可行?
- (A) 內部報酬率法
- (B) 淨現值法
- (C) 會計報酬率法
- (D) 收回期限法
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
16甲公司計畫投資$50,000 購置自動化設備。該設備使用年限為 4 年,採年數合計法提列折舊,無殘值。此投資每年可為公司增加稅後淨利$4,000,則此投資的還本期間為何?
- (A) 1.8 年
- (B) 2.5 年
- (C) 4 年
- (D) 5 年
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17甲公司之越南事業部投資報酬率 16%,營業收入$2,040,000,淨利率 8%。甲公司之要求報酬率 13%時,其越南事業部之剩餘利益為何?
- (A) $21,216
- (B) $30,600
- (C) $132,600
- (D) $163,200
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
18某公司專門生產平價洋裝,所有衣服均經過剪裁與縫紉兩部門,縫紉部門完成後即售予批發商。該公司採責任中心制度,兩部門皆為利潤中心,縫紉部門可在市場上向供應商以$40 購買剪裁好的布料。下列是兩個部門的成本資料:剪裁部門 縫紉部門原料 $8 $12直接人工 6 4變動製造費用 4 2固定製造費用 2 14兩部門固定製造費用的攸關區間為 40,000~100,000 件,每件洋裝以$120 出售給批發商。假設剪裁部門以總成本的 180%移轉 40,000 件洋裝給縫紉部門,試問兩部門的利潤各為何?
- (A) 剪裁部門$640,000;縫紉部門$2,080,000
- (B) 剪裁部門$640,000;縫紉部門$2,640,000
- (C) 剪裁部門$576,000;縫紉部門$2,080,000
- (D) 剪裁部門$576,000;縫紉部門$2,224,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
19承上題,假設縫紉部門出售 100,000 件洋裝,試問下列兩種情況對公司利潤有何影響?情況一:剪裁部門以協議價格$30 移轉予縫紉部門情況二:剪裁部門以市價移轉予縫紉部門
- (A) 相較於情況二,情況一之下公司利潤會多出$1,000,000
- (B) 相較於情況二,情況一之下公司利潤會減少$1,000,000
- (C) 相較於情況二,情況一之下公司利潤會多出$200,000
- (D) 兩種情況下公司利潤皆相同
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20相較於以成本為基礎的轉撥計價,下列何者並非以市價為基礎的轉撥計價之優點?
- (A) 市價較能反映機會成本
- (B) 市價較成本容易取得
- (C) 市價較能合理衡量各部門績效
- (D) 市價較有助於達成目標一致性
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
地方特考 成本與管理會計概要 其他年度
- 112 年 四等 成本與管理會計概要(20 題)
- 111 年 四等 成本與管理會計概要(20 題)
- 110 年 四等 成本與管理會計概要(20 題)
- 109 年 四等 成本與管理會計概要(20 題)
- 108 年 四等 成本與管理會計概要(20 題)
- 107 年 四等 成本與管理會計概要(20 題)
- 105 年 四等 成本與管理會計概要(20 題)
- 104 年 四等 成本與管理會計概要(20 題)
- 103 年 四等 成本與管理會計概要(20 題)
- 102 年 四等 成本與管理會計概要(20 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。