初等考試 103 年 初等考試 保險學大意 考古題與詳解
本卷共 50 題,其中 50 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1於人壽保險(life insurance)契約中,要保人在下列何時對被保險人須有保險利益?
- (A) 被保險人死亡時
- (B) 契約生效時
- (C) 受益人請求給付時
- (D) 從契約生效至被保險人死亡時皆須
正解:(B)
逐題詳解(免費試讀)
✅ (B) 人身保險的保險利益只要求在契約訂立(生效)時存在,此時要保人對被保險人須具有保險法第 16 條所列的本人、家屬、生活費扶養、債務或僱用等關係,契約即有效成立。
❌ (A) 被保險人死亡時是否仍有保險利益,不影響契約效力,這是與財產保險最大的差異。
❌ (C) 受益人請求給付時只需契約有效存續,不再回頭檢視保險利益。
❌ (D) 若要求全程存在,離婚、離職、債務清償都會使有效保單失效,不符人身保險長期性的設計。
📚 出處:保險法第 16 條;保險利益存在時點
2下列險種,何者有保單貸款條款?
- (A) 汽車保險
- (B) 工程保險
- (C) 人壽保險
- (D) 海上保險
正解:(C)
逐題詳解(免費試讀)
✅ (C) 人壽保險為長年期契約,保費採平準方式收取而累積保單價值準備金,保險法第 120 條因此規定要保人得以保險契約為質,向保險人借款。
❌ (A) 汽車保險為一年期財產保險,保費全屬危險保費,無現金價值可供質借。
❌ (B) 工程保險同屬財產保險,無保單價值準備金。
❌ (D) 海上保險多為航程或一年期契約,亦不累積現金價值。
📚 出處:保險法第 120 條(保險單借款)
3下列何種保險單通常會有紅利分配之設計?
- (A) 汽車保險單
- (B) 責任保險單
- (C) 人壽保險單
- (D) 健康保險單
正解:(C)
逐題詳解(免費試讀)
✅ (C) 人壽保險為長年期契約,費率以保守的預定死亡率、預定利率與預定費用率計算,實際經營結果優於預期時產生死差益、利差益與費差益,分紅保單即將此盈餘以保單紅利分配給保戶。
❌ (A) 汽車保險為一年期財產保險,費率逐年依經驗調整,無須以紅利回饋。
❌ (B) 責任保險亦為短年期財產保險,優良客戶多以無賠款減費而非紅利處理。
❌ (D) 健康保險多為短年期或附約形式,一般不設紅利分配機制。
📚 出處:保險法第 140 條(分紅保單與保單紅利)
4人身保險業以計算保險契約簽單保險費之利率及危險發生率為基礎,並依主管機關規定方式計算之準備金,稱為:
- (A) 保單價值準備金
- (B) 責任準備金
- (C) 任意準備金
- (D) 解約金
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
5下列有關生命表之敘述,何者正確?
- (A) 終極生命表之死亡率最低,選擇生命表次之,綜合生命表之死亡率最高
- (B) 選擇生命表之死亡率最低,綜合生命表次之,終極生命表之死亡率最高
- (C) 選擇生命表之死亡率最低,終極生命表次之,綜合生命表之死亡率最高
- (D) 綜合生命表之死亡率最低,選擇生命表次之,終極生命表之死亡率最高
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6人壽保險的定價因素包含死亡率、利率、費用率,假設其他條款不變,只將利率調低(例如由 6%降為 4%),則新的費率:
- (A) 比較低
- (B) 比較高
- (C) 不影響
- (D) 不一定比舊費率高
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
7在保險事故發生時,一棟房屋市值一千萬元,保險金額五百萬元,損失金額一百萬元,請問保險公司依損害補償原則應賠付多少?
- (A) 一百萬元
- (B) 五十萬元
- (C) 兩百萬元
- (D) 四十萬元
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
8下列①至④項中,何者是損害補償原則的例外情形?①定值保險 ②複保險 ③重置成本保險 ④不定值保險
- (A) ①③
- (B) ②③
- (C) ③④
- (D) ①④
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
9依據我國保險法之規定,善意的複保險賠款分攤方式為:
- (A) 超額賠償責任制
- (B) 主要賠償責任制
- (C) 比例責任制
- (D) 責任限額制
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10下列那一原則不適用於人壽保險?
- (A) 代位求償原則
- (B) 最大誠信原則
- (C) 保險利益原則
- (D) 近因原則
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11(本題題幹與選項都在圖上,請見下圖作答)
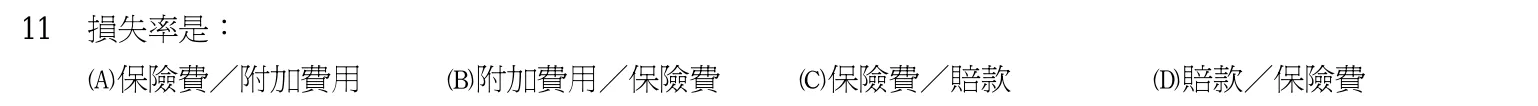
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
12個人壽險保單的淨危險保額(net amount at risk)可以定義為:
- (A) 此保單的保險金額與保單期末準備金的總和
- (B) 此保單的淨保費(net premium)與總保費(gross premium)的總合
- (C) 此保單的保險金額與保單期末準備金之差額
- (D) 此保單的總保費與淨保費的差額
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13總保險費中的純保險費是用來支付:
- (A) 管銷費用
- (B) 保險賠款
- (C) 預期利潤
- (D) 佣金
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14每人平均保費支出稱為:
- (A) 普及率
- (B) 投保率
- (C) 保險密度
- (D) 保險滲透度
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
15有效契約件數對人口數之比率稱為:
- (A) 投保率
- (B) 保險滲透度
- (C) 普及率
- (D) 保險密度
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
16對保險標的具有保險利益,向保險人申請訂立保險契約,並負有交付保險費義務之人係為:
- (A) 被保險人
- (B) 要保人
- (C) 受益人
- (D) 保險人
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17下列有關再保險之敘述,何者錯誤?
- (A) 原保險契約之被保險人,對於再保險人無賠償請求權
- (B) 再保險人得向原保險契約之要保人請求交付保險費
- (C) 再保險以原保險契約之存在為前提
- (D) 原保險人不得以再保險人不履行再保險金額給付為理由,拒絕履行其對於被保險人之義務
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
18下列何種費用與賠償金額合計超過保險金額時,保險人仍應負賠償之責?
- (A) 修理費用
- (B) 施救費用
- (C) 清除費用
- (D) 損害防止費用
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
19人壽保險契約之當事人係指要保人及:
- (A) 被保險人
- (B) 受益人
- (C) 保險人
- (D) 利害關係人
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
20保險人於被保險人在保險契約有效期間內生存時,給付滿期保險金;若死亡時,則給付死亡保險金之保險,稱之為:
- (A) 生存保險
- (B) 死亡保險
- (C) 終身保險
- (D) 生死合險
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
21保險契約有分定額契約(valued contract)和補償契約(contract of indemnity),甲有壽險保單保額 100 萬元及依據實際費用給付之醫療保單,請問下列何者正確?
- (A) 壽險保單是補償契約,醫療保單是定額契約
- (B) 壽險保單是定額契約,醫療保單是補償契約
- (C) 兩種皆為定額契約
- (D) 兩種皆為補償契約
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
22保險的本質是損失分擔,其方法是以確定的小損失取代不確定的大損失,此所謂之確定的小損失是指:
- (A) 佣金支付
- (B) 保險費支付
- (C) 保險金額支付
- (D) 解約金支付
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
23下列何者不是可保危險的要件?
- (A) 損失機會不可預測
- (B) 損失的發生純屬意外或偶然
- (C) 保險成本須合乎經濟可行性
- (D) 大量的同質危險單位
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
24保險經營必須運用大數法則(law of large numbers),此原則係說明危險與不確定性隨著暴露單位(exposureunits)的增加而:
- (A) 減少
- (B) 增加
- (C) 不變
- (D) 不一定
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
25下列何者屬於理財型的風險管理方法?
- (A) 損失抑減
- (B) 損失預防
- (C) 危險自留
- (D) 危險避免
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
26人壽保險每期所繳交的保險費金額,隨著被保險人年齡增加而增加,此種保險費稱為:
- (A) 平準保險費
- (B) 自然保險費
- (C) 賦課保險費
- (D) 分類保險費
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
27下列有關團體保險的敘述,何者正確?
- (A) 沒有投保人數的限制
- (B) 沒有投保人數比例的限制
- (C) 通常不需做體檢
- (D) 被保險人可以自行決定投保金額
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
28下列有關強制汽車責任險的敘述,何者正確?
- (A) 採有過失責任
- (B) 有保障車體損失
- (C) 保險公司不可代位行使被保險人對第三人之損害賠償請求權
- (D) 殘廢給付的受益人,一定是受害人本人
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
29下列相關敘述何者錯誤?
- (A) 損害補償原則係財產保險契約的重要原則
- (B) 損害補償原則係基於保險代位原則而來
- (C) 所謂權利代位,係指保險人於給付保險金以後,被保險人對第三人之損害賠償請求權,就轉移給保險人
- (D) 海上保險有關委付的規定,係屬於殘餘物代位
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
30下列有關保險利益原則的敘述,何者錯誤?
- (A) 保險利益原則同時適用於人壽與財產保險
- (B) 基於有效契約而生之利益,可以作為保險利益
- (C) 財產的保險利益可以是期待的利益
- (D) 人壽保險契約之要保人死亡,即使其繼承人對於被保險人不具有保險利益,保險契約仍然為繼承人的利益而存在
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
31下列有關再保險的敘述,何者錯誤?
- (A) 轉分再保險係指:再保險公司將所承保的再保險業務,向其他保險公司或再保險公司再保
- (B) 保險人向再保險人再保,再保險人提供保險人財務融通,並對於保險人所承擔顯著危險所致之損失,負擔賠償責任,稱為危險再保險(risk reinsurance)
- (C) 預約再保險之性質,介於臨時再保險與合約再保險之間
- (D) 保險公司購買再保險的原因之一,可能是為了增加其承保能量(underwriting capacity)
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
32(本題題幹與選項都在圖上,請見下圖作答)

正解:(C)
本題附有逐題詳解,線上作答後即可看到。
33下列有關保險業不動產投資的規定,何者錯誤?
- (A) 投資總額,除自用不動產外,不得超過其資金百分之四十
- (B) 以即時利用並有收益者為限
- (C) 保險業不動產之取得與處分,應經合法之不動產鑑價機構評價
- (D) 購買自用不動產的總額,不得超過其業主權益之總額
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
34我國採以風險為基礎的監理,下列敘述何者錯誤?
- (A) 其他條件不變的情況下,風險愈大的保險人,應該要準備比較多的資本
- (B) 其他條件不變的情況下,資本愈大的保險人,才可以承擔比較大的風險
- (C) 保險公司資本適足率,係保險公司財務健全與否之唯一指標
- (D) 保險公司因自有資本與風險資本之比率未達法定標準 200%,金融監督管理委員會保險局得命令其增資
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
35依據保險法第 13 條之規定,下列那一種保險屬於財產保險?
- (A) 保證保險
- (B) 人壽保險
- (C) 年金保險
- (D) 傷害保險
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
36下列何者不是個人風險(personal risk)的主要形態?
- (A) 匯率風險
- (B) 醫療費用
- (C) 死亡
- (D) 老年
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
37下列何者為保險契約的關係人?
- (A) 保險人
- (B) 保險受益人
- (C) 保險公證人
- (D) 保險代理人
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
38下列那一個保險名詞,其對於保險契約的法律效果,係指「自始消滅」?
- (A) 無效
- (B) 失效
- (C) 停效
- (D) 終止
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
39下列有關保險契約的敘述,何者錯誤?
- (A) 人壽保險契約屬於定值保險契約
- (B) 財產保險契約多屬不定值保險契約
- (C) 海上貨物保險契約屬於定值保險契約
- (D) 所謂不定值保險契約,係指在保險事故發生時,保險人會再次評估保險標的物的價值
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
40保險人有解除保險契約之權,保險契約解除原因之法定事由,不包括:
- (A) 虛報被保險人年齡
- (B) 違反告知義務
- (C) 違反特約條款
- (D) 未盡到通知義務
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
41已發生賠款就是:
- (A) 未決賠款
- (B) 已付賠款
- (C) 未報未決賠款
- (D) 已付賠款與未決賠款的總和
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
42下列有關保險利益存在的時間點之敘述,何者錯誤?
- (A) 人身保險利益在契約訂立時,一定要存在
- (B) 人身保險利益在保險事故發生時,可以不存在
- (C) 財產保險利益在契約訂立時,不一定要存在
- (D) 財產保險利益在保險事故發生時,不一定要存在
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
43下列有關保險契約告知義務的敘述,何者正確?
- (A) 保險契約的告知義務,係基於最大誠信原則
- (B) 要保人倘若違反告知義務,保險人得終止保險契約
- (C) 要保人如果因過失遺漏告知保險人有關被保險人之危險相關資訊者,即使此資訊會變更保險人對於危險之估計,亦不影響保險契約的成立
- (D) 受益人負有告知義務
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
44下列關於複保險與賠款攤派原則的敘述,何者錯誤?
- (A) 善意之複保險,其保險金額之總額超過保險價額者,除另有約定外,各保險人僅就其所保金額負比例分攤之責,但賠償總金額不得超過保險價額
- (B) 賠款攤派原則均可在人壽與財產保險中,澈底適用
- (C) 善意之複保險,其賠款分擔,如果採所謂的超額賠償責任,係指:其他保險單先理賠,保險單只理賠不足的部分
- (D) 保險契約的始期與迄期不完全一致的複保險,稱為異時複保險
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
45下列敘述何者錯誤?
- (A) 我國保險人多以股份有限公司的形式存在
- (B) 核保循環(underwriting cycle)主要會影響人壽保險公司對於其商品的訂價,對財產保險公司比較不會影響
- (C) 銀行已逐漸成為我國保險商品主要的銷售管道之一
- (D) 保險商品的價格,會受到保單責任準備金利率的影響
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
46下列關於保險受益人的敘述,何者錯誤?
- (A) 胎兒也可以是受益人,但以將來非死產者為限
- (B) 自然人可以作為受益人
- (C) 法人不可以作為受益人
- (D) 已經死亡的人,不可以被指定為受益人
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
47下列那一個風險,不是屬於純粹風險(pure risk)?
- (A) 人身風險
- (B) 財產風險
- (C) 責任風險
- (D) 商品價格變動的風險
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
48下列那一種風險管理的作法,屬於損失理財(loss financing)的方法?
- (A) 更換老舊電線,防止電線走火引起火災
- (B) 教室設置滅火器,防止火災損失擴大
- (C) 自己保險(self insurance)
- (D) 害怕發生空難,不去搭飛機
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
49下列企業實施風險管理,主要係以何種方式提高公司價值?
- (A) 增加現金流出
- (B) 減少現金流出
- (C) 增加現金流入
- (D) 減少現金流入
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
50下列那一種風險管理的作法,通常最適合用來管理損失頻率小且損失幅度大之可保的純粹風險(pure risk)?
- (A) 保險
- (B) 自留
- (C) 損失預防
- (D) 衍生性商品避險
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
初等考試 保險學大意 其他年度
- 110 年 初等考試 保險學大意(50 題)
- 109 年 初等考試 保險學大意(50 題)
- 108 年 初等考試 保險學大意(50 題)
- 107 年 初等考試 保險學大意(50 題)
- 106 年 初等考試 保險學大意(50 題)
- 105 年 初等考試 保險學大意(50 題)
- 104 年 初等考試 保險學大意(50 題)
- 102 年 初等考試 保險學大意(50 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。