高普考 103 年 高考三級 成本與管理會計 考古題與詳解
本卷共 25 題,其中 21 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1甲公司編列下年度之預算,其預估下年度各季之銷貨量如下:第一季 3,500 件第二季 4,000 件第三季 5,000 件第四季 3,000 件甲公司所採行之存貨政策為:製成品之期末存貨量需為下一季銷貨量的 10%,直接材料之期末存貨量則需為下一季用量的 20%。若甲公司每生產一件產品需使用 2.5 公斤之直接材料,試問甲公司在第二季需採購多少直接材料?10,000 公斤 10,250 公斤 10,600 公斤 12,500 公斤
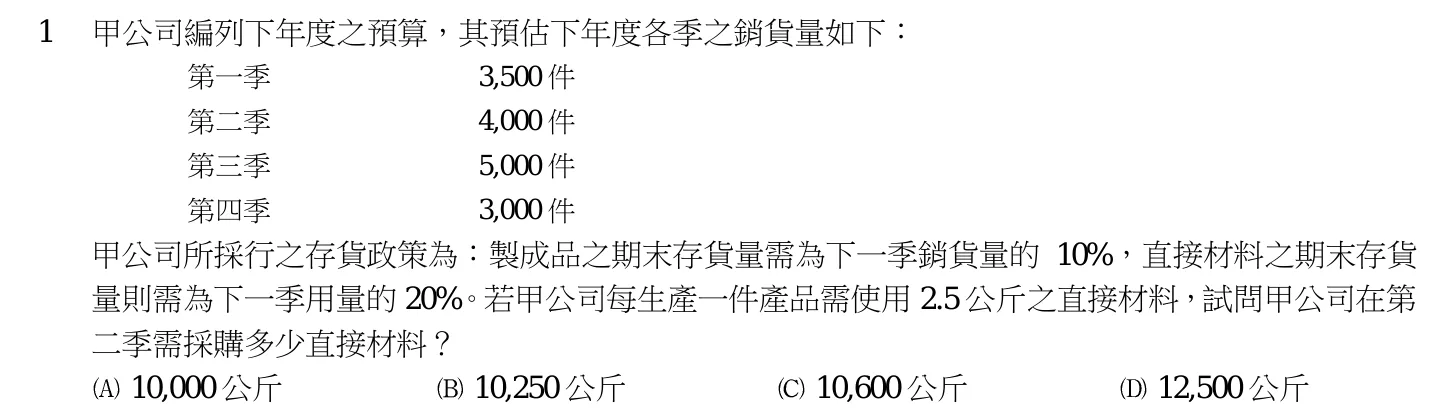
正解:(C)
逐題詳解(免費試讀)
✅ (C) 第二季生產 4,000 + 500 − 400 = 4,100 件,用料 10,250 公斤;第三季生產 4,800 件、用料 12,000 公斤,故採購 = 10,250 + 2,400 − 2,050 = 10,600 公斤。
❌ (A) 10,000 公斤未調整存貨政策。
❌ (B) 10,250 公斤為第二季的用量而非採購量。
❌ (D) 12,500 公斤為第三季相關的數字。
📚 出處:管理會計-直接材料採購預算。
2丁公司 X 事業部生產 Y 事業部組裝所需的零件 A,每單位製造成本為$900,其轉撥給 Y 事業部的價 格為$1,000。Y 事業部組裝每單位須再投入成本$200,並以每單位$1,400 出售。目前 X 事業部接獲 甲公司欲與其簽訂一長期合約,以每單位$1,300 購買其所生產之零件,因此,除非該零件內部移轉 價格為$1,250(內部移轉可節省成本$50),否則 X 事業部不願再移轉該零件給 Y 事業部。Y 事業部向 外購買零件 A,可獲得之最低價格為$1,280,就公司整體利益考量,零件 A 最合宜之轉撥價格為:
- (A) $1,000
- (B) $1,250
- (C) $1,280
- (D) $1,300
正解:(B)
逐題詳解(免費試讀)
✅ (B) X 部門的機會成本 = 對外售價 1,300 − 內部移轉可節省的 50 = 1,250,低於 Y 部門外購價 1,280,故以 1,250 移轉對公司整體最有利。
❌ (A) 1,000 低於機會成本,X 部門不願移轉。
❌ (C) 1,280 為 Y 部門的外購上限。
❌ (D) 1,300 未扣除內部移轉節省的成本。
📚 出處:管理會計-移轉計價。
3乙公司製造產品 S 之每單位直接人工標準成本為$75,每小時標準工資率為$15。該公司於 7 月份生 產 12,000 單位產品 S,共計耗用 64,000 直接人工小時(每小時工資率為$14.50),則當月份直接人 工效率差異為:
- (A) 有利
- (B) 不利
- (C) 有利
- (D) 不利
正解:(D)
4乙公司生產 S、T 二種聯產品,於 6 月份計發生聯合成本$45,000,此二項產品須進一步加工後才可出售,進一步加工之有關資料如下:產品 投入成本 產出單位 單位售價S $15,750 1,375 公升 $250T $30,500 375 公升 $300該公司係採淨變現價值法分攤聯合成本,則 S、T 二項產品應分攤之聯合成本各為多少?;$11,100 ;$9,000 ;$9,650 ;$18,000
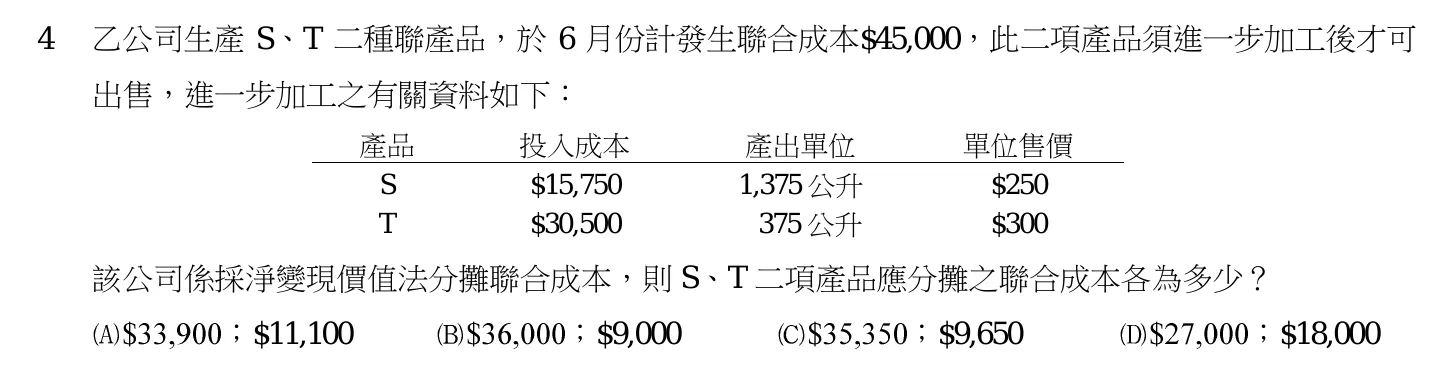
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5甲公司使用相同的機器設備生產 A 及 B 兩種產品。機器設備的產能只有 200,000 小時。相關資料如下:A 產品 B 產品每單位所需機器小時 0.5 1每單位售價 $2.50 $3.00每單位變動成本 $1.50 $2.50若該公司 A 產品只能出售 200,000 單位,B 產品 120,000 單位。則最佳生產組合為每種產品各生產多少單位?A=180,000 單位;B=110,000 單位 A=200,000 單位;B=100,000 單位A=150,000 單位;B=120,000 單位 A=200,000 單位;B=120,000 單位
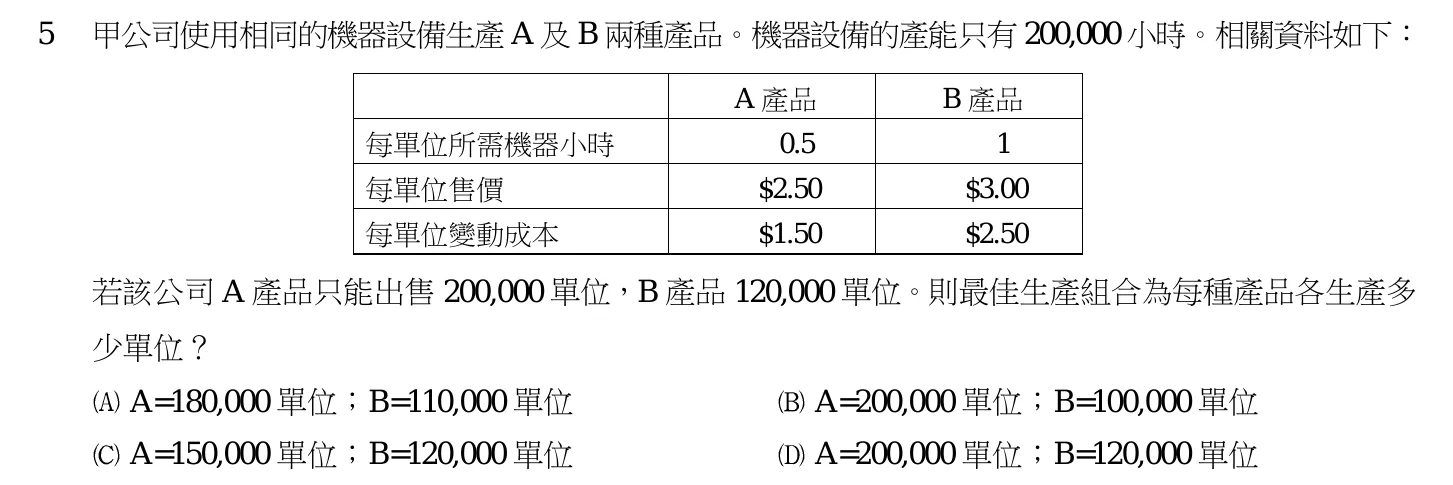
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6甲公司採分步成本制,本期期初在製品有 80 單位,本期開工生產 150 單位,共計完工 200 單位,其餘產品留待下期繼續未完之生產程序。若期初在製品加工成本為$1,590,而其完工程度為 70%,本期共投入加工成本$4,134,另外,期末在製品的完工程度則為 40%。下列敘述,何者正確?$318$5,300$1,494$5,406
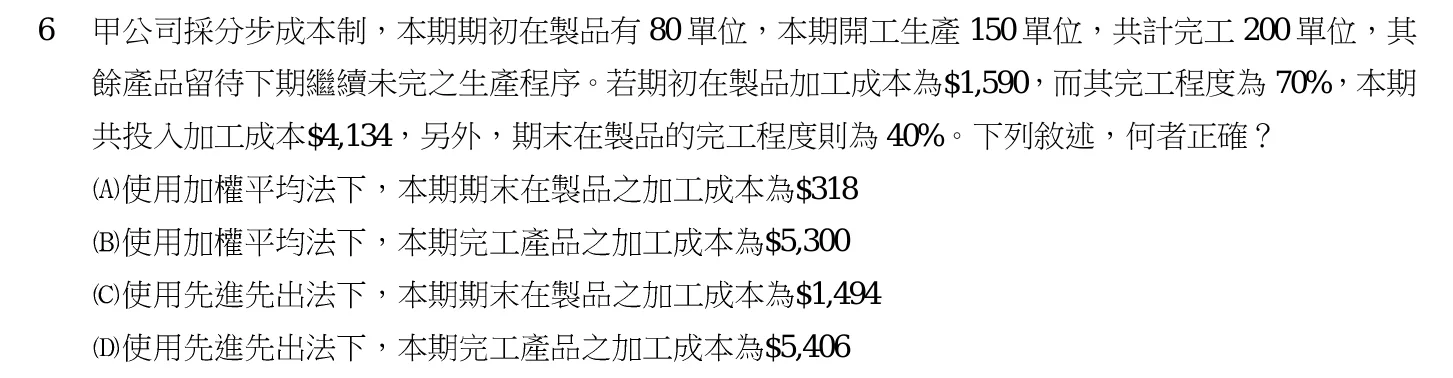
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
7甲公司 103 年 2 月份有如下資料:⑴銷貨成本為$1,500,000;⑵2 月初製成品成本為$400,000;⑶2 月份製成品成本為 $1,300,000;⑷期初在製品成本為期末在製品成本之 120%;⑸該月初及月底之材 料存貨分別為$89,000 及$93,500;⑹該月份加工成本為$700,000;⑺ 2 月份製造成本為$1,200,000。試求 2 月初與 2 月底在製品存貨各為若干?
- (A) 月初=$600,000;2 月底=$500,000
- (B) 月初=$720,000;2 月底=$600,000
- (C) 月初=$480,000;2 月底=$400,000
- (D) 月初=$840,000;2 月底=$700,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
8下列何種成本法最可避免公司管理當局透過生產數量操控,以進行盈餘操弄:
- (A) 變動成本法(variable costing)
- (B) 標準成本法(standard costing)
- (C) 產量成本法(throughput costing)
- (D) 作業基礎成本法(activity-based costing)
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
9下列有關營業槓桿之描述何者錯誤?
- (A) 衡量組織在其成本結構中使用固定成本的程度
- (B) 可用以衡量企業銷貨收入提高時,淨利提高的能力
- (C) 營業槓桿係數為安全邊際率之倒數
- (D) 營業槓桿係數=淨利÷邊際貢獻
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
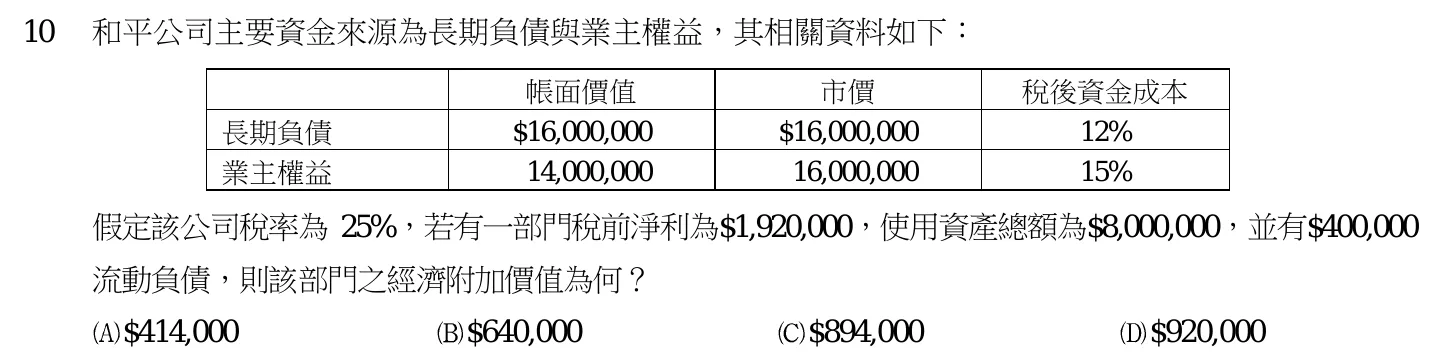
10和平公司主要資金來源為長期負債與業主權益,其相關資料如下:帳面價值 市價 稅後資金成本長期負債 $16,000,000 $16,000,000 12%業主權益 14,000,000 16,000,000 15%假定該公司稅率為 25%,若有一部門稅前淨利為$1,920,000,使用資產總額為$8,000,000,並有$400,000流動負債,則該部門之經濟附加價值為何?$414,000 $640,000 $894,000 $920,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11甲公司生產 101 批號產品 3,000 單位,其單位成本如下:每單位直接材料為$21;每單位直接人工為 $10;每單位製造費用為$5。如生產完成後,發現有 100 單位屬於正常作業下所發生之損壞品(無法 歸咎於 101 批號),且每單位損壞品具有處分價值$8,試問下述對損壞品之會計處理何者正確?
- (A) 借記:製造費用$2,800
- (B) 貸記:在製品$800
- (C) 借記:非常損失$2,800
- (D) 借記:(期間)損失$2,800
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12公司為新產品所支出之行銷成本係屬於何種成本類型?
- (A) 單位水準成本(unit-level costs)
- (B) 批次水準成本(batch-level costs)
- (C) 產品支援成本(production-sustaining costs)
- (D) 設施層級成本(facility-level costs)
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13大新公司乙產品之需求函數為:Q=150-P,其總成本函數為:100+2Q,其中 Q 代表產量,P 代表 單位售價。若該公司欲獲取最大利潤,則該產品之單位售價應訂為多少元?
- (A) 元
- (B) 元
- (C) 元
- (D) 元
正解:(B)
14下列有關作業基礎成本制(activity-based costing)與傳統成本制之比較,何者錯誤?
- (A) 作業基礎成本制係採用兩階段成本分配方式
- (B) 傳統成本制亦可能採用兩階段成本分配方式
- (C) 採用作業基礎成本制可提高產品直接材料成本計算之精確性
- (D) 採用傳統成本制會高估高產量產品之成本
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
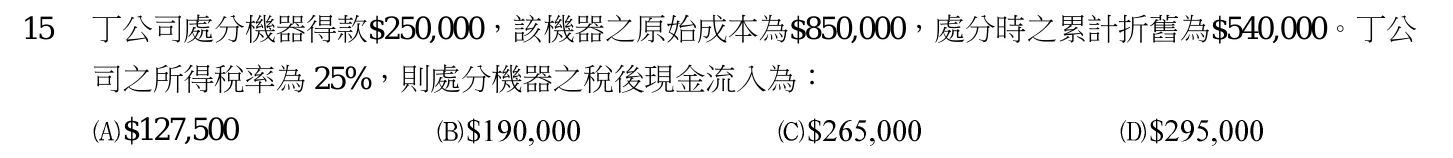
15丁公司處分機器得款$250,000,該機器之原始成本為$850,000,處分時之累計折舊為$540,000。丁公司之所得稅率為 25%,則處分機器之稅後現金流入為:$127,500
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
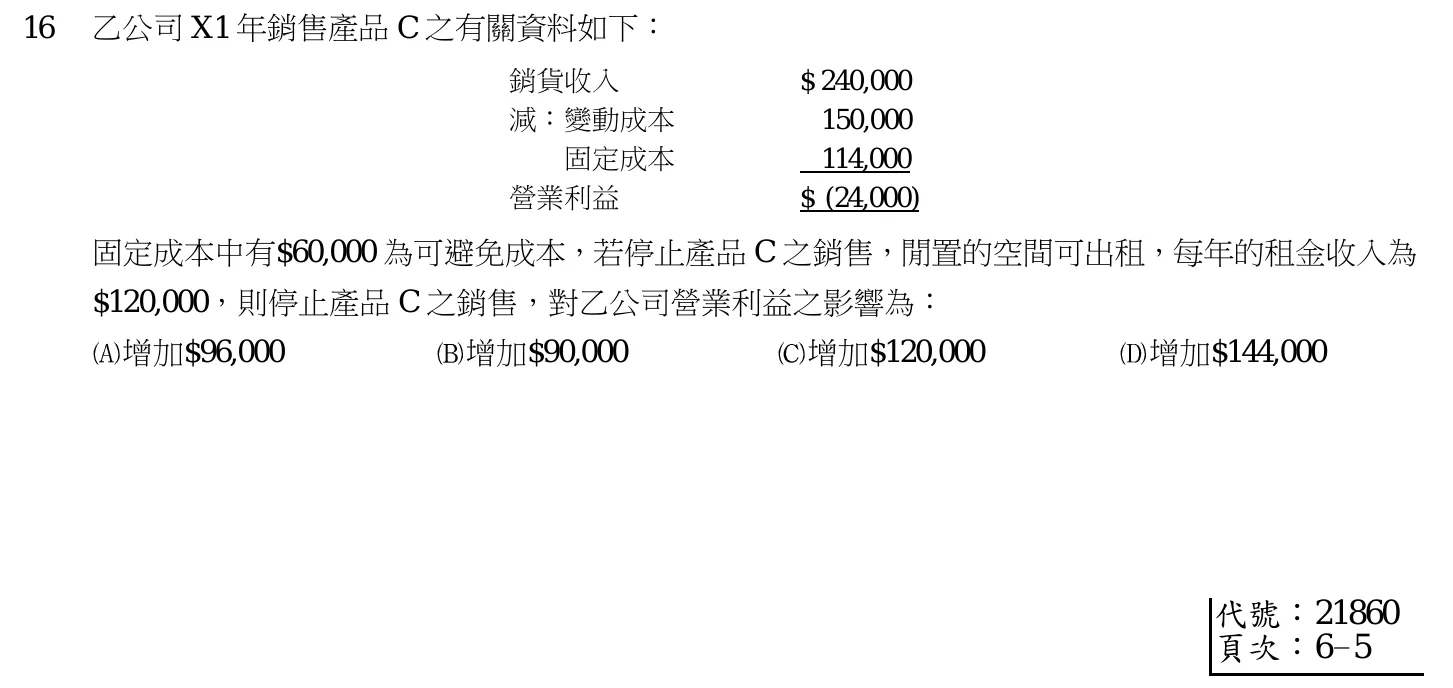
16乙公司 X1 年銷售產品 C 之有關資料如下:銷貨收入 $ 240,000減:變動成本 150,000固定成本 114,000營業利益 $ (24,000)固定成本中有$60,000 為可避免成本,若停止產品 C 之銷售,閒置的空間可出租,每年的租金收入為$120,000,則停止產品 C 之銷售,對乙公司營業利益之影響為:增加$96,000 增加$90,000 增加$120,000 增加$144,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
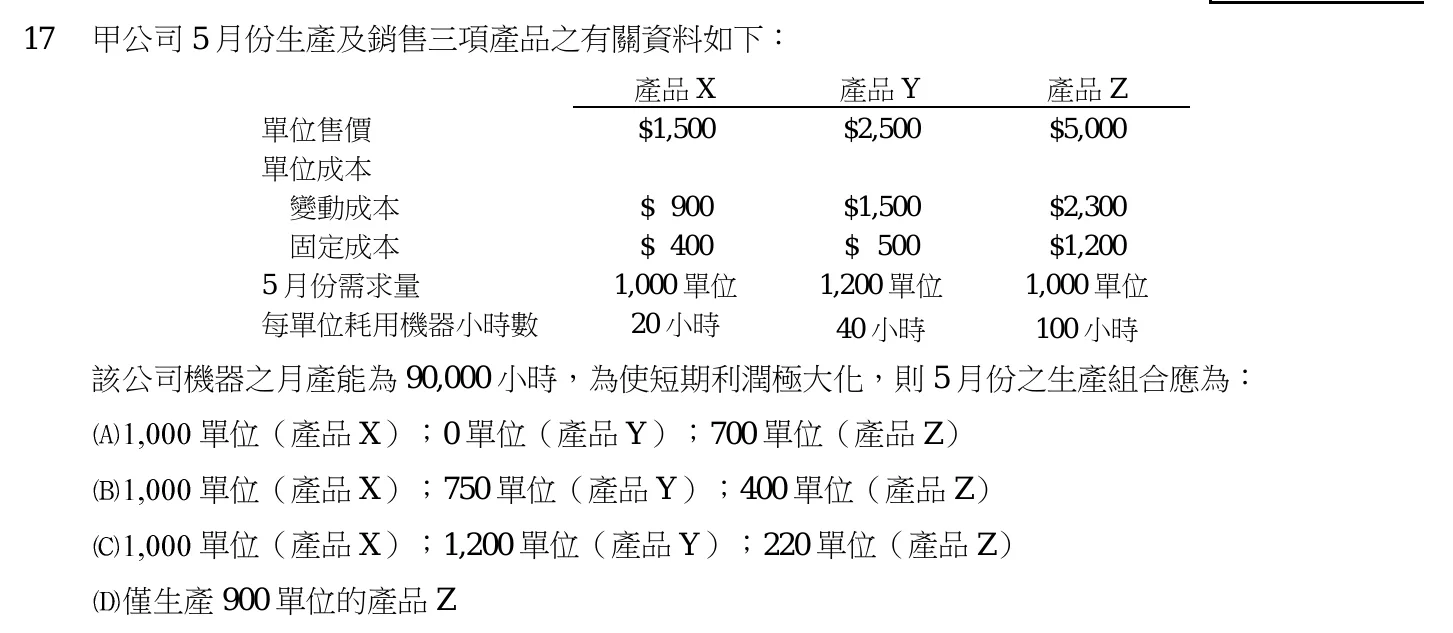
17甲公司 5 月份生產及銷售三項產品之有關資料如下:產品 X 產品 Y 產品 Z單位售價 $1,500 $2,500 $5,000單位成本變動成本 $ 900 $1,500 $2,300固定成本 $ 400 $ 500 $1,2005 月份需求量 1,000 單位 1,200 單位 1,000 單位每單位耗用機器小時數 20 小時 40 小時 100 小時該公司機器之月產能為 90,000 小時,為使短期利潤極大化,則 5 月份之生產組合應為:單位(產品 X);0 單位(產品 Y);700 單位(產品 Z)單位(產品 X);750 單位(產品 Y);400 單位(產品 Z)單位(產品 X);1,200 單位(產品 Y);220 單位(產品 Z)僅生產 900 單位的產品 Z
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
18丙公司銷售商品 S 之每單位購價為$5,年需求量為 134,064 單位,訂購商品 S 時係以盒為基礎,每 盒內裝 12 單位。該公司每次訂購之訂單處理成本為$500,每盒商品 1 年之倉儲成本為$18,若丙公 司之資金成本率為 8%,則商品 S 之經濟訂購量為:
- (A) 盒
- (B) 盒
- (C) 盒
- (D) 盒
正解:(D)
19甲公司製造產品 H 之月產能為 10,000 單位,於 6 月份,計生產 9,600 單位,並以每單位$123 出售 9,400 單位。6 月份之固定製造成本為$600,000,固定行銷費用為$48,000,每單位變動製造成本及變動行銷 費用,分別為$12 及$3。依歸納成本法(absorption costing),甲公司 6 月份達到損益兩平的銷售數 量為:
- (A) 單位
- (B) 單位
- (C) 單位
- (D) 單位
正解:(B)
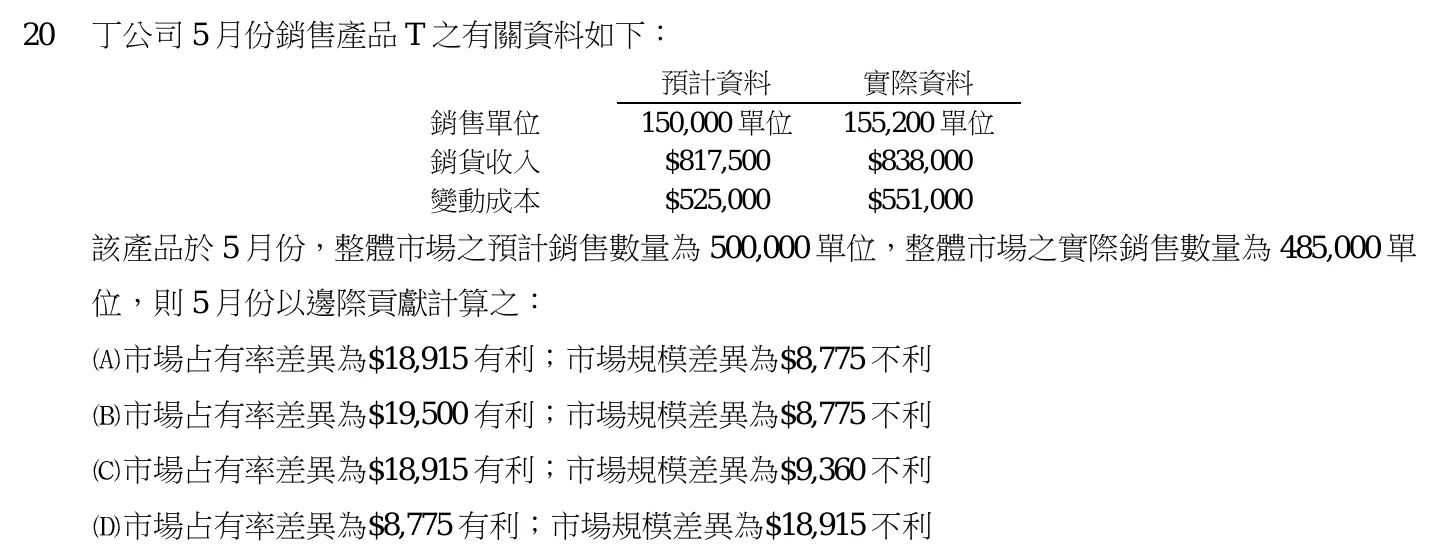
20丁公司 5 月份銷售產品 T 之有關資料如下:預計資料 實際資料銷售單位 150,000 單位 155,200 單位銷貨收入 $817,500 $838,000變動成本 $525,000 $551,000該產品於 5 月份,整體市場之預計銷售數量為 500,000 單位,整體市場之實際銷售數量為 485,000 單位,則 5 月份以邊際貢獻計算之:市場占有率差異為$18,915 有利;市場規模差異為$8,775 不利市場占有率差異為$19,500 有利;市場規模差異為$8,775 不利市場占有率差異為$18,915 有利;市場規模差異為$9,360 不利市場占有率差異為$8,775 有利;市場規模差異為$18,915 不利
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
21丙公司於 8 月份生產 5,000 單位所投入之製造費用總計$120,000,所耗用之機器小時為 15,000 小時, 而標準所允許投入之機器小時為 14,850 小時。當月份固定製造費用之預算為$28,800,固定製造費用支 出差異為$1,575 不利,若變動製造費用每機器小時之預計分攤率為$6,則 8 月份變動製造費用為:
- (A) 少分攤$375
- (B) 多分攤$375
- (C) 少分攤$525
- (D) 多分攤$525
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
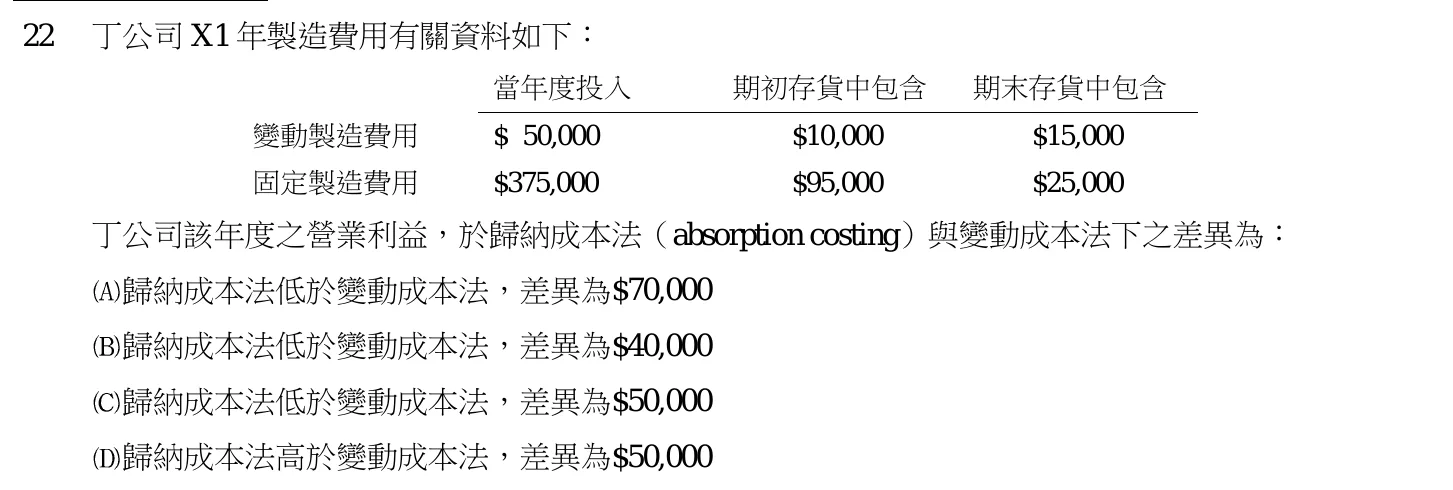
22丁公司 X1 年製造費用有關資料如下:當年度投入 期初存貨中包含 期末存貨中包含變動製造費用 $ 50,000 $10,000 $15,000固定製造費用 $375,000 $95,000 $25,000丁公司該年度之營業利益,於歸納成本法(absorption costing)與變動成本法下之差異為:歸納成本法低於變動成本法,差異為$70,000歸納成本法低於變動成本法,差異為$40,000歸納成本法低於變動成本法,差異為$50,000歸納成本法高於變動成本法,差異為$50,000
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
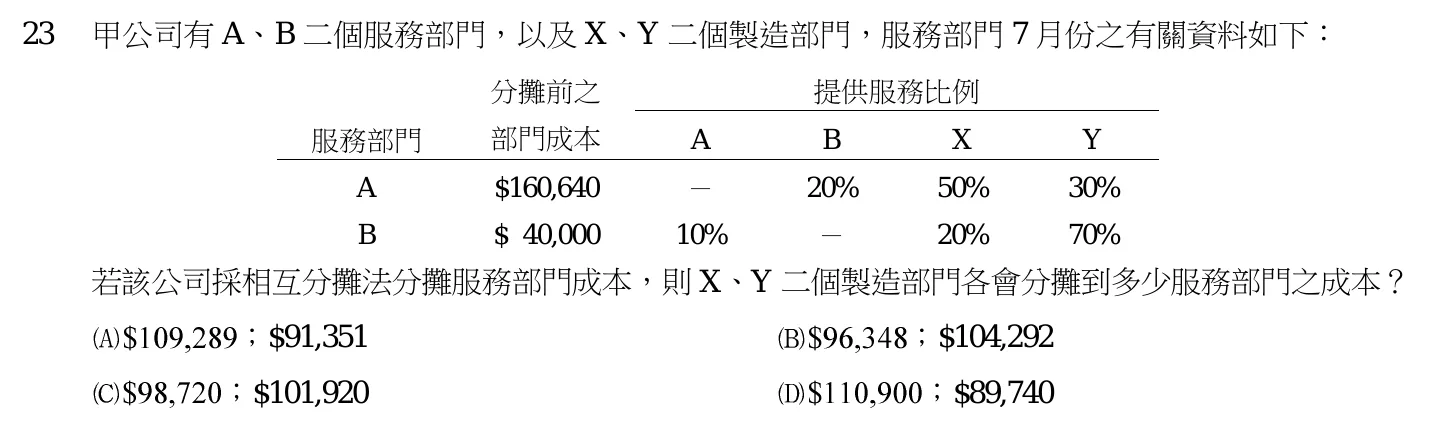
23甲公司有 A、B 二個服務部門,以及 X、Y 二個製造部門,服務部門 7 月份之有關資料如下:分攤前之 提供服務比例服務部門 部門成本 A B X YA $160,640 - 20% 50% 30%B $ 40,000 10% - 20% 70%若該公司採相互分攤法分攤服務部門成本,則 X、Y 二個製造部門各會分攤到多少服務部門之成本?;$91,351 ;$104,292;$101,920 ;$89,740
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
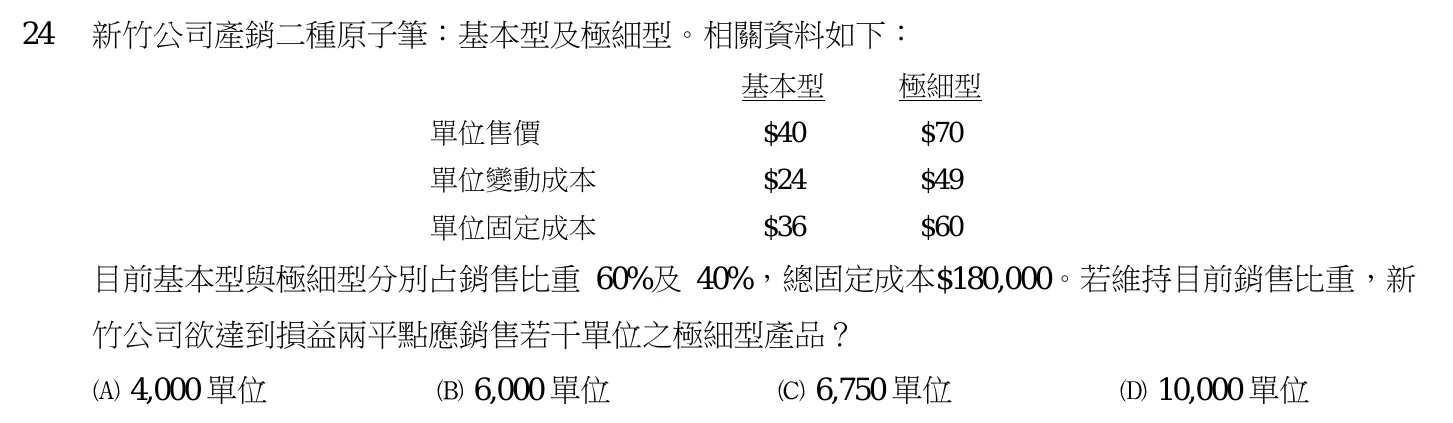
24新竹公司產銷二種原子筆:基本型及極細型。相關資料如下:基本型 極細型單位售價 $40 $70單位變動成本 $24 $49單位固定成本 $36 $60目前基本型與極細型分別占銷售比重 60%及 40%,總固定成本$180,000。若維持目前銷售比重,新竹公司欲達到損益兩平點應銷售若干單位之極細型產品?4,000 單位 6,000 單位 6,750 單位 10,000 單位
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
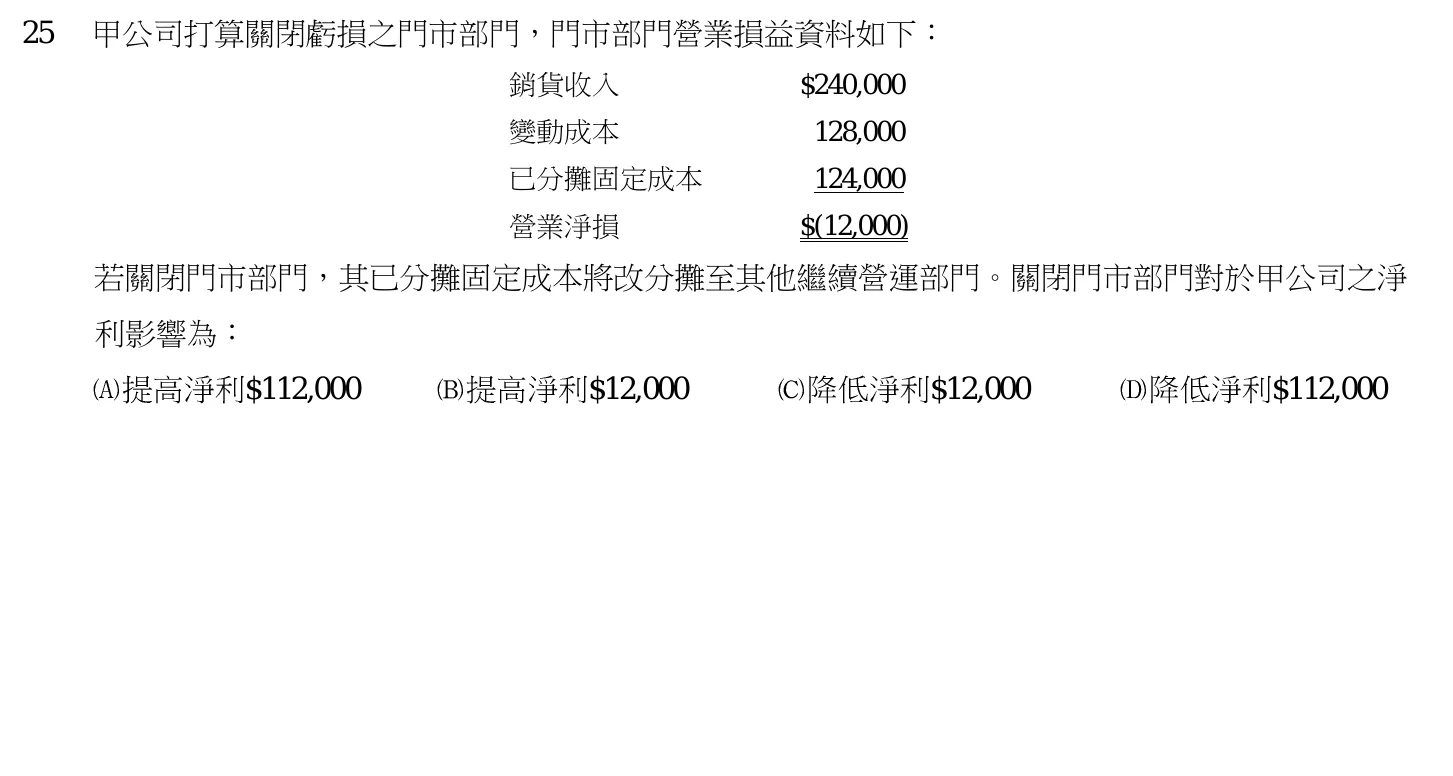
25甲公司打算關閉虧損之門市部門,門市部門營業損益資料如下:銷貨收入 $240,000變動成本 128,000已分攤固定成本 124,000營業淨損 $(12,000)若關閉門市部門,其已分攤固定成本將改分攤至其他繼續營運部門。關閉門市部門對於甲公司之淨利影響為:$112,000 $12,000 $12,000 $112,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
高普考 成本與管理會計 其他年度
- 112 年 高考三級 成本與管理會計(25 題)
- 111 年 高考三級 成本與管理會計(25 題)
- 110 年 高考三級 成本與管理會計(25 題)
- 109 年 高考三級 成本與管理會計(25 題)
- 108 年 高考三級 成本與管理會計(25 題)
- 107 年 高考三級 成本與管理會計(25 題)
- 106 年 高考三級 成本與管理會計(25 題)
- 105 年 高考三級 成本與管理會計(25 題)
- 104 年 高考三級 成本與管理會計(25 題)
- 102 年 高考三級 成本與管理會計(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。