高普考 107 年 高考三級 租稅各論 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1下列何者政府的行為或法規不會造成稅基侵蝕?
- (A) 不對在家工作的設算所得課稅
- (B) 為促進產業升級提供高科技產業 5 年免稅
- (C) 每戶每年 27 萬元的儲蓄投資特別扣除額
- (D) 對高營收的商家規勸或強制開發票
正解:(D)
逐題詳解(免費試讀)
✅ (D) 規勸或強制開立發票係將原本漏報的交易納入課稅,屬擴大而非侵蝕稅基。
❌ (A) 設算所得不予課稅使稅基縮小。
❌ (B) 產業免稅使稅基流失。
❌ (C) 特別扣除額同樣侵蝕稅基。
📚 出處:財政學-稅基侵蝕與稅式支出。
2假定 X、Y 兩財貨為完全互補品(perfect complements),若只針對 X 課徵貨物稅,則:
- (A) 超額負擔(excess burden)和稅率的平方成正比
- (B) 超額負擔和 X 的受補償需求彈性成正比
- (C) 超額負擔和 Y 的受補償需求彈性成正比
- (D) 不會產生超額負擔
本題經考選部公告不計分。
逐題詳解(免費試讀)
✅ (A) 完全互補品下對其中一項課稅,仍改變該組合與其他財貨的相對價格而產生扭曲,超額負擔與稅率的平方成正比。
❌ (B) 完全互補下 X 的自身受補償需求彈性並非決定因素。
❌ (C) Y 的彈性亦非關鍵。
❌ (D) 仍會產生超額負擔。
📚 出處:財政學-超額負擔的決定因素。
3有關雷姆西法則(Ramsey rule)之敘述,下列何者正確?
- (A) 所有的財貨課徵相同的稅率
- (B) 所有財貨的價格變動比例應該相同
- (C) 所有財貨的需求彈性之倒數應該相同
- (D) 所有財貨的受補償需求數量變動比例應該相同
正解:(D)
逐題詳解(免費試讀)
✅ (D) 雷姆西法則要求課稅後各財貨的受補償需求量減少相同的比例。
❌ (A) 一律相同稅率並非最適。
❌ (B) 價格變動比例相同並非該法則的內容。
❌ (C) 彈性倒數相同亦非其結論。
📚 出處:財政學-Ramsey 法則。
4假設平均稅率固定不變,下列敘述何者正確?
- (A) 平均稅率大於邊際稅率
- (B) 平均稅率等於邊際稅率
- (C) 平均稅率小於邊際稅率
- (D) 二者關係不確定
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5在兩部門兩生產要素的 Harberger 一般均衡租稅歸宿模型中,若政府只對使用在其中一部門的勞動課稅,且勞動與資本可以替代,則下列敘述何者正確?
- (A) 資本供給者將負擔全部的租稅
- (B) 若被課稅部門相對另一部門而言較勞動密集,則稅後資本報酬率對工資率的比必定下降
- (C) 若被課稅部門相對另一部門而言較勞動密集,則稅後資本報酬率對工資率的比必定上升
- (D) 若被課稅部門相對另一部門而言較資本密集,則稅後資本報酬率對工資率的比必定上升
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
6假設林先生的邊際稅率為 30%,政府在資本利得實現年度的年底對資本利得課稅。他在今年的第 1 天買入與石油產業相關公司的股票,每年帶給他 10%的報酬率,他最多持有 2 年。他考慮在持有石油股票 1年後賣出,然後買入黃金基金,並且在買入 1 年後賣掉。若石油股票與黃金基金風險相同,且沒有任何交易成本,則黃金基金的報酬率至少為多少,才值得他將石油股票轉換為黃金基金?
- (A) 11%
- (B) 10.48%
- (C) 10.28%
- (D) 10%
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7在個人極大化效用、兩期消費選擇之生命週期模型中,下列有關儲蓄之利息所得計稅的敘述,何者錯誤?
- (A) 若利息費用可於計算所得時扣除,一借款者之替代效果使其減少當期消費,而所得效果則使其增加當期消費
- (B) 若利息費用可於計算所得時扣除,一儲蓄者之替代效果使其增加當期消費,而所得效果則使其減少當期消費
- (C) 若利息費用於計算所得時不可扣除,一借款者之借款並不會發生改變
- (D) 若利息費用於計算所得時不可扣除,一儲蓄者之儲蓄有可能不會發生改變
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
8依現行所得稅法規定,下列何項扣除額度會隨著消費者物價指數調整?
- (A) 租金支出扣除額上限
- (B) 人身保險保費扣除額上限
- (C) 幼兒學前特別扣除額
- (D) 薪資所得特別扣除額
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
9有關所得稅的扣除額與扣抵稅額二者之比較,下列何者錯誤?
- (A) 前者從所得總額中減除
- (B) 後者從應納稅額中減除
- (C) 人身保險保費屬後者
- (D) 前者對高所得者較有利
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10下列何者非屬現行稅法規定之薪資所得?
- (A) 薪金
- (B) 為雇主之目的執行職務而支領的差旅費
- (C) 雇主給付之獎金
- (D) 員工分紅之紅利
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
11委託人為營利事業之信託契約,信託成立時,明定信託利益之全部或一部之受益人為非委託人者,此筆信託利益之權利價值應如何課徵所得稅?
- (A) 依所得稅法規定免徵所得稅
- (B) 併入受託人成立年度之所得額,依所得稅法規定課徵所得稅
- (C) 併入受益人成立年度之所得額,依所得稅法規定課徵所得稅
- (D) 併入委託人成立年度之所得額,依所得稅法規定課徵所得稅
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
12假設下圖的橫軸 Y 與縱軸 T 分別代表所得與稅負,直線 oe、ad、bc 分別表示三種不同線型所得稅制。當所得為 Y*時,下列敘述何者正確?T cdeT*o Ya b Y*
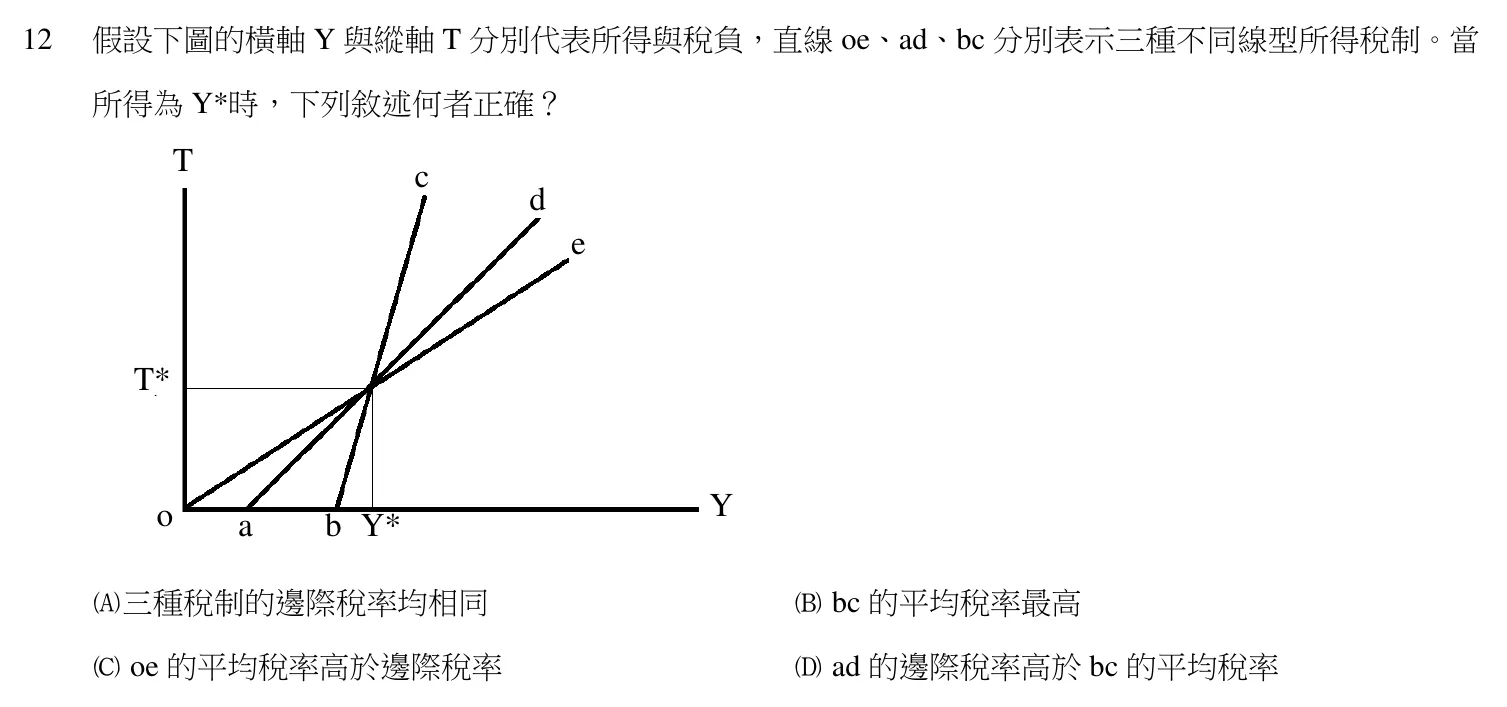
- (A) 三種稅制的邊際稅率均相同
- (B) bc 的平均稅率最高
- (C) oe 的平均稅率高於邊際稅率
- (D) ad 的邊際稅率高於 bc 的平均稅率
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13下列關於國內各消費稅制之敘述,何者錯誤?
- (A) 關稅屬於多階段一般消費稅
- (B) 貨物稅屬於單階段特種消費稅
- (C) 營業稅屬於多階段一般銷售稅
- (D) 奢侈稅屬於單階段特種消費稅
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
14關於一般消費稅之課徵,下列敘述何者正確?
- (A) 無論勞動供給是否可變動,消費稅均不會產生跨期消費的替代效果
- (B) 以現值計算,無論死亡時是否遺有財產,有相同終身所得之個人支付相同的終身稅負
- (C) 有相同終身所得的二個人,如果死亡時遺有不同財產,將支付不同的終身稅負
- (D) 無論按比例稅率或累進稅率課徵,個人終身稅負與儲蓄偏好無關
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
15下列對貨物稅之敘述,何者正確?
- (A) 貨物稅為多階段的毛額稅
- (B) 貨物稅為多階段的加值稅
- (C) 貨物稅可採從量或從價課稅
- (D) 貨物稅為一般的消費稅
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
16關於碳稅(carbon tax)課徵之敘述,下列何者錯誤?
- (A) 對二氧化碳排放課徵的租稅
- (B) 與碳交易制度(carbon trade)同為實現綠色經濟的重要政策工具
- (C) 多針對課稅標的之含碳量徵收
- (D) 與能源稅同樣針對各項能源數量進行徵收
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
17加值型及非加值型營業稅有關免稅及零稅率之規定,下列敘述何者正確?
- (A) 個人肩挑沿街叫賣燒肉粽應課徵營業稅
- (B) 外銷貨物之銷項稅額為零,但進項稅額不可扣抵
- (C) 免稅的銷項稅額為零,且進項稅額可扣抵,故可獲得完全退稅
- (D) 進口飼料應課徵營業稅
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18對進口貨物課徵關稅,下列敘述何者錯誤?
- (A) 具有保護國內相關產業發展的效果
- (B) 鼓勵進口品消費
- (C) 進口品的國內價格上升
- (D) 國內生產量增加
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19下列有關不動產課稅稅率之敘述,何者錯誤?
- (A) 房屋稅依房屋用途訂差別稅率
- (B) 地價稅按累進起點地價倍數超額累進課稅
- (C) 契稅依不動產取得方式訂差別稅率
- (D) 土地增值稅依土地漲價總額累進課稅
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20關於財產稅租稅歸宿分析之傳統觀點,下列敘述何者正確?
- (A) 認為房屋稅完全由租屋者承擔
- (B) 認為土地稅具累退性質
- (C) 租稅歸宿與供需彈性有關
- (D) 採一般均衡分析
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
21下列有關地價稅優惠稅率之敘述,何者錯誤?
- (A) 合於規定之自用住宅用地,按 2‰計徵、有面積限制
- (B) 合於規定之工業用地及礦業用地,按 10‰計徵、無面積限制
- (C) 都市計畫公共設施保留地視情況,或免徵、或按 6‰計徵
- (D) 私立公園用地,按 10‰計徵、無面積限制
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
22下列何者不會擴大法定稅率與有效稅率間之差異?
- (A) 增加扣除額
- (B) 租稅轉嫁
- (C) 增加免稅額
- (D) 擴大稅基
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
23下列有關海格‧西蒙斯之所得稅準則(Haig-Simons criterion)的敘述,何者錯誤?
- (A) 未考慮個人賺取所得能力之不同
- (B) 以所得定義納稅能力,則得以達成相同納稅能力繳納相同稅額之目的
- (C) 所得定義過於廣泛,現實稅制無法完全符合其要求
- (D) 稅率結構根據最適租稅理論決定
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
24有關土地增值稅與地價稅之敘述,下列何者錯誤?
- (A) 兩者皆為倍數超額累進之稅率結構
- (B) 因重新規定地價而增繳之地價稅,得抵繳全額之土地增值稅
- (C) 前者較後者易透過短期土地買賣操弄,規避高累進稅率之適用
- (D) 前者對已實現資本利得課稅,後者對財富之持有課稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
25有關我國遺產及贈與稅現況之敘述,下列何者錯誤?
- (A) 遺產與贈與稅採單一稅率
- (B) 取自營利事業贈與之財產非屬贈與稅課稅範圍
- (C) 遺產與贈與稅採總遺產及一定期間之總贈與計稅
- (D) 屬合併立法,即遺產及贈與稅法,但以分章方式各有獨立之稅目
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
高普考 租稅各論 其他年度
- 112 年 高考三級 租稅各論(25 題)
- 111 年 高考三級 租稅各論(25 題)
- 110 年 高考三級 租稅各論(25 題)
- 109 年 高考三級 租稅各論(25 題)
- 108 年 高考三級 租稅各論(25 題)
- 106 年 高考三級 租稅各論(25 題)
- 105 年 高考三級 租稅各論(25 題)
- 104 年 高考三級 租稅各論(25 題)
- 103 年 高考三級 租稅各論(25 題)
- 102 年 高考三級 租稅各論(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。