高普考 108 年 高考三級 租稅各論 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1有關租稅的超額負擔之敘述,下列何者正確?
- (A) 受補償需求彈性愈大,超額負擔愈小
- (B) 受補償供給彈性愈大,超額負擔愈大
- (C) 銷售金額愈低,超額負擔愈大
- (D) 稅率愈高,超額負擔愈小
正解:(B)
逐題詳解(免費試讀)
✅ (B) 超額負擔與受補償供給彈性正相關,彈性愈大,數量扭曲愈大。
❌ (A) 受補償需求彈性愈大,超額負擔愈大。
❌ (C) 銷售金額(稅基規模)愈大,超額負擔愈大。
❌ (D) 超額負擔與稅率的平方成正比,稅率愈高愈大。
📚 出處:財政學-租稅超額負擔。
2已知一完全競爭市場,供給曲線水平,受補償需求曲線為一直線,稅前每單位財貨的價格為 $10。若政府對該財貨課徵 $1 的從量稅,其受補償需求量由 500 下降為 400。課稅的超額負擔為何?
- (A) $50
- (B) $100
- (C) $200
- (D) $250
正解:(A)
逐題詳解(免費試讀)
✅ (A) 供給水平時超額負擔 = ½×稅額×數量減少量 = ½×1×(500-400) = 50 元。
❌ (B) 100 元漏乘二分之一。
❌ (C) 200 元計算基礎有誤。
❌ (D) 250 元誤以稅前數量計算。
📚 出處:財政學-哈柏格三角形。
3關於累進稅之敘述,下列何者正確?
- (A) 租稅的所得彈性大於零
- (B) 稅負隨著所得的減少而增加
- (C) 平均稅率隨著所得的增加而上升
- (D) 平均稅率大於邊際稅率
正解:(C)
逐題詳解(免費試讀)
✅ (C) 累進稅的定義即平均稅率隨所得增加而上升。
❌ (A) 所得彈性大於零僅表示稅收隨所得增加,比例稅亦然。
❌ (B) 稅負應隨所得增加而增加。
❌ (D) 累進稅的邊際稅率大於平均稅率。
📚 出處:財政學-租稅的累進性。
4高所得者納稅能力較佳,所以應該繳納較多的稅額,係基於下列何種課徵原則?
- (A) 效率原則
- (B) 受益原則
- (C) 水平公平
- (D) 垂直公平
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
5哈柏格(Harberger)之租稅歸宿的分析係採下列那種分析方式?
- (A) 絕對租稅歸宿
- (B) 相對租稅歸宿
- (C) 差異租稅歸宿
- (D) 平衡預算歸宿
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
6在兩部門兩生產要素的 Harberger 一般均衡租稅歸宿模型中,若政府對所有所得來源課徵相同稅率的租稅,則:
- (A) 資本所有者負擔所有的租稅
- (B) 勞工負擔所有的租稅
- (C) 每人的租稅負擔和原所得成比例
- (D) 每人的租稅負擔和原有的資本利得成比例
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7若政府對獨占市場的產出課稅,則:
- (A) 獨占者可能自行負擔一部分租稅,且稅後利潤減少
- (B) 因為獨占者有訂價能力,獨占者必定會把所有租稅轉嫁給消費者負擔,但稅後利潤減少
- (C) 雖然獨占者有訂價能力,獨占者仍然可能負擔一部分租稅,但稅後利潤必定增加
- (D) 因為獨占者有訂價能力,獨占者必定會把所有租稅轉嫁給消費者負擔,且稅後利潤不變
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
8下列有關個人極大化效用、所得與休閒選擇模型的討論,何者錯誤?
- (A) 所得稅課徵之所得效果將對工作誘因帶來正面影響,增加工作、減少休閒
- (B) 在勞動供給曲線為正斜率的情形下,不會造成稅率下跌、稅收卻增加的情形
- (C) 所得稅課徵之替代效果將對工作誘因帶來負面影響,減少工作、增加休閒
- (D) 所得稅之課徵可能使極大化效用之個人增加工作、減少休閒
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
9有關個人資本利得(capital gains)課稅之相關敘述何者錯誤?
- (A) 根據海格‧西蒙斯所得之定義(Haig-Simons definition of income),資本利得不論實現與否皆應課稅
- (B) 於計算所得時,資本減損(capital losses)應自資本利得中減除
- (C) 未實現之資本利得不課稅可減輕對資本利得課稅所產生之閉鎖效果
- (D) 未實現之資本利得不課稅的做法相當於政府就未實現資本利得之稅額提供無息貸款
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10政府對公司部門使用的資本課稅,引起資本的移動,造成要素價格的變化,而有了轉嫁的行為,這種轉嫁的現象,哈柏格(A. C. Harberger, 1962)認為是由下列那兩個效果引起?
- (A) 產出效果與價格效果
- (B) 所得效果與替代效果
- (C) 產出效果與所得效果
- (D) 要素替代效果與產出效果
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
11下列那一個模型並非探討公司部門的稅負對公司實質投資(physical investment)的影響?
- (A) 資本資產訂價模型(Capital Asset Pricing Model)
- (B) 加速原理模型(Accelerator Model)
- (C) Jorgenson 的新古典模型(Neoclassical Model)
- (D) 現金流量模型(Cash Flow Model)
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
12有關租稅歸宿一般均衡分析之敘述,下列何者正確?
- (A) 較部分均衡分析簡單
- (B) 僅分析單一市場
- (C) 適合用於租稅影響範圍大,且對其他市場的間接影響效果大
- (D) 適合用於租稅影響範圍大,但對其他市場的間接影響效果小
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13假設消費者的效用函數為 U(X,Y) = X1/3Y2/3,所得 I = 90 元,X、Y 兩財貨的價格均為 1 元。若政府課徵稅率 30% 的所得稅,下列敘述何者正確?
- (A) X、Y 兩財貨消費均減少 30%
- (B) X 財貨減少 10%,Y 財貨減少 20%
- (C) X 財貨減少 20%,Y 財貨減少 10%
- (D) X、Y 兩財貨消費均減少 15%
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
14(本題題幹與選項都在圖上,請見下圖作答)
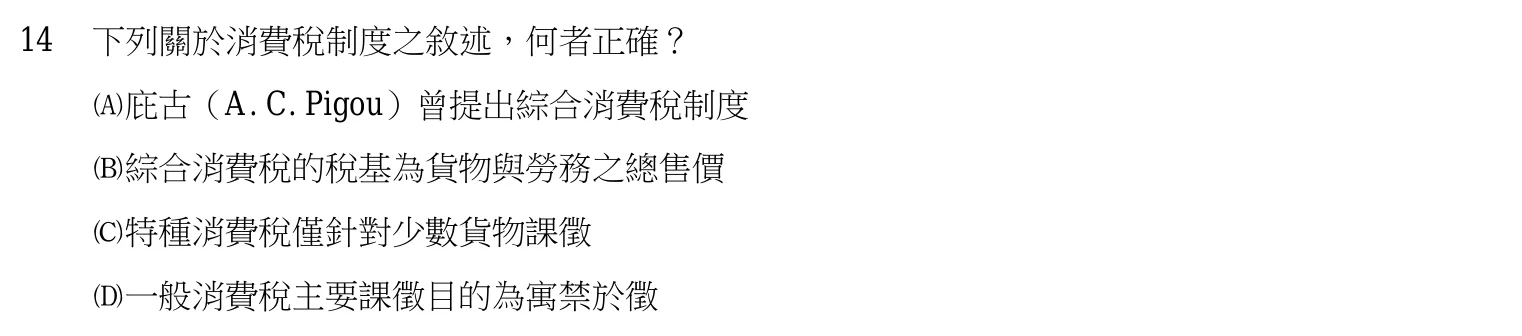
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
15為達成寓禁於徵之目的,若提高對菸酒等需求價格彈性低的「成癮性」商品課稅,在其他條件不變下,有關課稅效果之敘述,下列何者正確?
- (A) 稅收增加
- (B) 稅收減少
- (C) 消費價格大幅下降
- (D) 消費數量大幅增加
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
16為符合租稅效率原則,關於消費稅課徵之敘述,下列何者錯誤?
- (A) 應針對所有商品(包括休閒)採單一稅率課徵
- (B) 應對需求彈性較大的商品課徵較重的租稅
- (C) 應對消耗能源較大的產品課徵較重的租稅
- (D) 應對劣價財(demerit goods)課徵較重的租稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17(本題題幹與選項都在圖上,請見下圖作答)
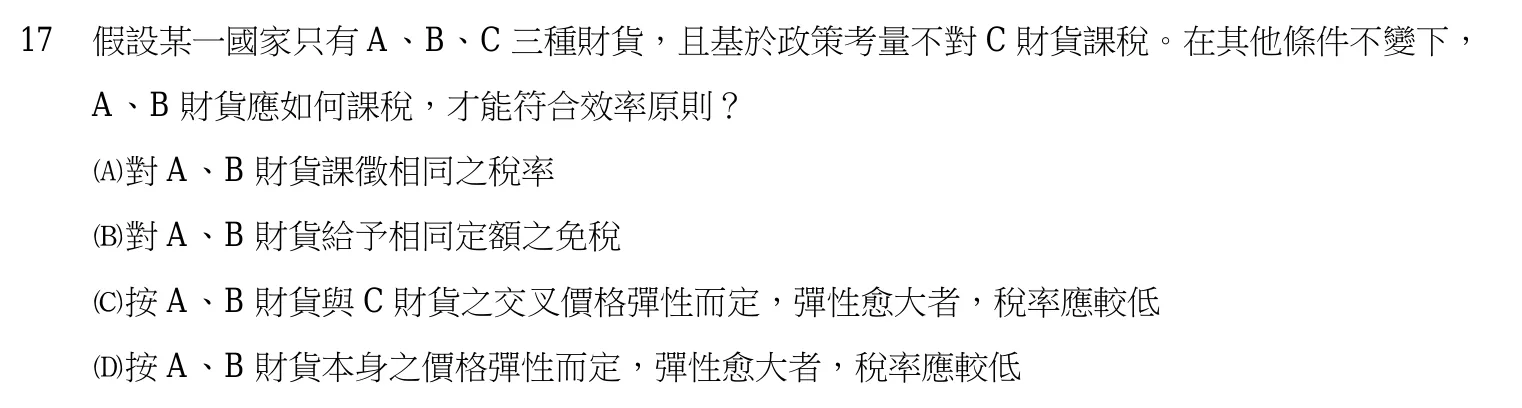
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18因為轉手稅的課徵而產生的金字塔效果(pyramiding effect),主要指下列何種現象?
- (A) 對高單價商品多課稅而產生的稅負累積現象
- (B) 對高額消費者多課稅而產生的稅負累積現象
- (C) 因為商品交易次數增多而產生的稅負累積現象
- (D) 因為商品持有年數增長而產生的稅負累積現象
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
19基於下列何種主要原因,不採單一稅率而採差別稅率的方式,以達消費稅的課稅效率?
- (A) 無法只針對高價品課稅
- (B) 無法對民眾在國外的消費行為課稅
- (C) 無法對所有商品勞務的消費行為課稅
- (D) 無法對非居住者在國內的消費行為課稅
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
20假設對某一財貨課徵特種銷售稅後,消費者的需求數量不受影響。下列敘述何者正確?
- (A) 符合中立性的效率原則
- (B) 造成閉鎖效果
- (C) 消費者的總效用水準不受影響
- (D) 無謂損失仍有可能發生
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
21對於沒有儲蓄的人而言,卡多爾(N. Kaldor)提出之綜合消費稅之稅基與下列何者相同?
- (A) 所得稅
- (B) 加值稅
- (C) 轉手稅
- (D) 財富稅
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
22在開放經濟體系中,如果大國(國際市場中的價格主導者)對進口貨物課徵關稅,下列敘述何者正確?
- (A) 不利國內相關產業發展
- (B) 國內消費者福利增加,生產者福利減少
- (C) 社會整體福利水準上升
- (D) 國內供給量增加
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
23財產稅為地方政府的重要稅源,其主要原因為何?
- (A) 稅收富有彈性
- (B) 符合量能原則
- (C) 符合受益原則
- (D) 稅源具流動性
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
24財產稅歸宿分析的新觀點,將對建築物課徵財產稅視為:
- (A) 定額稅
- (B) 貨物稅
- (C) 資本稅
- (D) 規費
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
25財產稅歸宿分析的利益觀點,將財產稅視為:
- (A) 使用者付費
- (B) 貨物稅
- (C) 資本稅
- (D) 定額稅
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
高普考 租稅各論 其他年度
- 112 年 高考三級 租稅各論(25 題)
- 111 年 高考三級 租稅各論(25 題)
- 110 年 高考三級 租稅各論(25 題)
- 109 年 高考三級 租稅各論(25 題)
- 107 年 高考三級 租稅各論(25 題)
- 106 年 高考三級 租稅各論(25 題)
- 105 年 高考三級 租稅各論(25 題)
- 104 年 高考三級 租稅各論(25 題)
- 103 年 高考三級 租稅各論(25 題)
- 102 年 高考三級 租稅各論(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。