地方特考 110 年 三等 租稅各論 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1人頭稅式的定額稅,違反下列那一項租稅課徵的原則?
- (A) 效率性原則
- (B) 垂直公平原則
- (C) 中立性原則
- (D) 確實原則
正解:(B)
逐題詳解(免費試讀)
✅ (B) 人頭稅不論所得高低一律課相同金額,完全不考慮納稅能力的差異,違反垂直公平原則。
❌ (A) 定額稅不扭曲相對價格,效率性最高。
❌ (C) 定額稅不影響經濟決策,具高度中立性。
❌ (D) 其稅額明確可預期,符合確實原則。
📚 出處:財政學;租稅原則。
2關於租稅歸宿之敘述,下列何者錯誤?
- (A) 其他條件不變下,在完全競爭市場中,需求愈有彈性,生產者租稅負擔愈大
- (B) 其他條件不變下,在完全競爭市場中,供給愈有彈性,消費者租稅負擔愈大
- (C) 對追求利潤極大的獨占廠商課徵利潤稅,不會影響其商品的價格
- (D) 獨占廠商必可將租稅完全轉嫁
正解:(D)
逐題詳解(免費試讀)
✅ (D) 此項錯誤:獨占廠商仍受需求曲線限制,轉嫁程度取決於需求彈性與成本結構,未必能完全轉嫁。
❌ (A) 敘述正確,需求愈有彈性,稅負愈偏向生產者。
❌ (B) 敘述正確,供給愈有彈性,稅負愈偏向消費者。
❌ (C) 敘述正確,利潤稅不改變邊際條件,不影響價格與產量。
📚 出處:財政學;租稅歸宿。
3在一小型開放的經濟體系,若資本可自由流通,對資本課稅的租稅歸宿為何?
- (A) 資本使用者負擔較多租稅
- (B) 資本所有者負擔較多租稅
- (C) 完全由資本所有者負擔
- (D) 完全由資本使用者負擔
正解:(D)
逐題詳解(免費試讀)
✅ (D) 小型開放經濟下資本可自由移動,稅後報酬率須與世界水準一致,故稅負完全由不能移動的資本使用者(國內生產要素)承擔。
❌ (A) 資本使用者負擔的是「全部」而非「較多」。
❌ (B) 資本所有者可藉外移而完全避稅。
❌ (C) 資本所有者不承擔任何稅負。
📚 出處:財政學;開放經濟的資本稅歸宿。
4財貨 x 為完全競爭市場且邊際成本固定不變,受補償需求的價格彈性為-0.55,政府對財貨 x 課徵稅率 8%的從價稅,課稅前財貨 x 的價格為$10,需求量為 25,000 單位。因為課稅引起的超額負擔為多少?
- (A) $1,760
- (B) $880
- (C) $440
- (D) $220
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
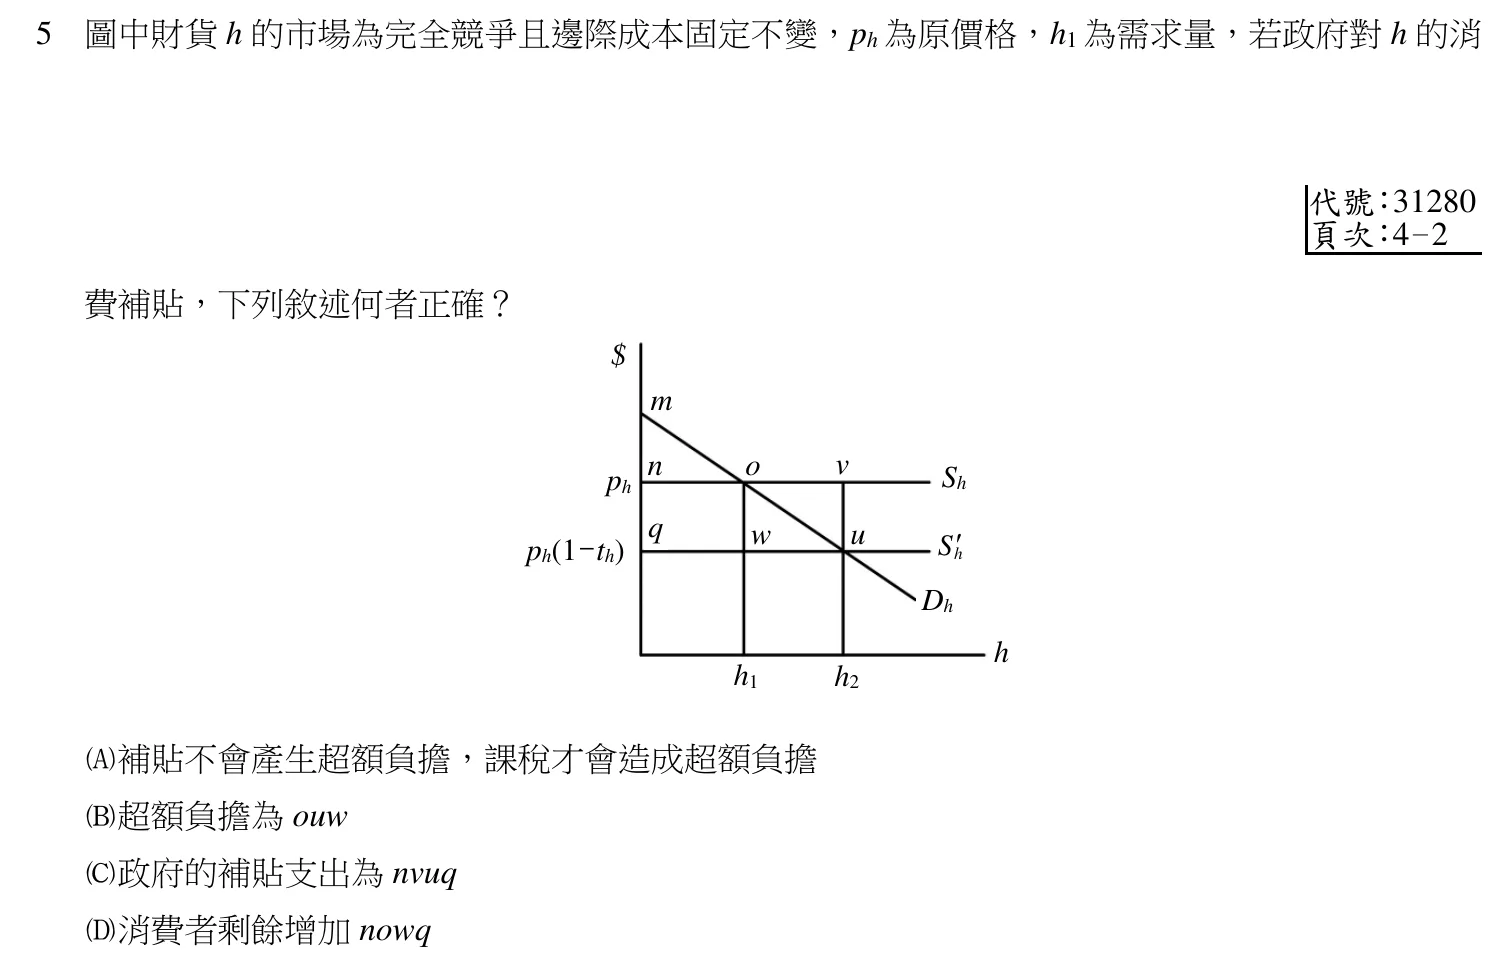
5圖中財貨 h 的市場為完全競爭且邊際成本固定不變,ph 為原價格,h1 為需求量,若政府對 h 的消費補貼,下列敘述何者正確?$mn o v Shphq w uph(1-th) S h′Dhhh1 h2
- (A) 補貼不會產生超額負擔,課稅才會造成超額負擔
- (B) 超額負擔為 ouw
- (C) 政府的補貼支出為 nvuq
- (D) 消費者剩餘增加 nowq
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
6假設兩人經濟體系有邊沁(Bentham)的社會福利函數,每人有相同的偏好,但所得不同,偏好只和所得有關,總所得固定不變。關於最適租稅的設計,下列何者正確?
- (A) 應採用較累進的所得稅制進行所得重分配
- (B) 應只對其中一人課稅,把所得全部移轉給另一人
- (C) 應採對任何所得水準皆課單一稅率的所得稅制
- (D) 應對兩人沒有消費的商品課稅
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
7承上題,假設只有兩人,高所得者的邊際稅率為多少?
- (A) 0%
- (B) 50%
- (C) 100%
- (D) 20%
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8利息收入須納入所得申報所得稅,但利息費用不可列為扣除項。在此一稅制下,調高所得稅率對儲蓄具有何種影響?
- (A) 若原為儲蓄者,其儲蓄將減少
- (B) 若原為借貸者,其借貸將減少
- (C) 若原為借貸者,其借貸將增加
- (D) 若原為儲蓄者,需視替代效果與所得效果而定
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
9在小型開放的經濟體系下,若對國內儲蓄的利息所得課稅,則對投資的資金成本及儲蓄者的稅後利息所得有何影響?
- (A) 資金成本不變,稅後利息所得減少
- (B) 資金成本上升,稅後利息所得減少
- (C) 資金成本上升,稅後利息所得不變
- (D) 資金成本不變,稅後利息所得不變
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
10在 Ti = -a + tYi 的單一稅率所得稅(flat rate income tax)下(其中 Ti 為個人 i 的所得稅稅額,a 為定額補貼,t 為單一所得稅稅率,Yi 為個人 i 的所得額),下列敘述何者正確?
- (A) 此制度下,所有納稅人適用之平均稅率相同
- (B) 此制度下,所有納稅人適用之邊際稅率相同
- (C) 此制度不具備累進性
- (D) 一般認為此制度較符合人們要求公平的概念,且對工作誘因沒有影響
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
11根據加速模型(accelerator model),公司所得稅若影響下列何者,將使實體投資改變?
- (A) 工資水準
- (B) 產出水準
- (C) 消費水準
- (D) 資本價格
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
12在其他條件不變下,證券交易所得免課個人所得稅,公司股東保留盈餘的誘因會傾向於:
- (A) 減少
- (B) 無關
- (C) 增加
- (D) 不變
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
13根據新古典模型,若資本財供給曲線分別為正斜率與水平,下列對租稅扣抵之投資增加效果的敘述,何者正確?
- (A) 正斜率供給曲線之效果大於水平供給曲線之效果
- (B) 正斜率供給曲線之效果小於水平供給曲線之效果
- (C) 兩者效果相同
- (D) 兩者無法比較
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14在兩期生命循環週期模型中,甲與乙在第一期皆有勞動所得$1,000,第二期則無所得,利率(折現率)為 10%,兩期的所得稅稅率皆為 50%。甲在第一期消費所有的稅後所得,乙則全部存入銀行以供第二期消費。若和兩期稅率皆為 50%的消費稅比較,下列何者錯誤?
- (A) 若課徵所得稅,則甲與乙第一期繳納的所得稅一樣多
- (B) 若課徵消費稅,則甲第一期繳納的消費稅較乙為多
- (C) 若課徵所得稅,則甲與乙負擔相同的終身所得稅稅負
- (D) 若課徵消費稅,則甲與乙負擔相同的終身消費稅稅負
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
15假設二種貨物其他條件皆相同,維持課稅收入一致,對二種貨物課較低的稅率與對單一貨物課較高稅率,何者超額負擔較小?
- (A) 兩者相同
- (B) 無法判斷
- (C) 對單一貨物課高稅率之超額負擔較低
- (D) 對兩種貨物課低稅率之超額負擔較低
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16某財產的評定價值(assessed value)為 84 萬元、市價為 120 萬元,則其有效稅率與法定稅率間之關係為何?
- (A) 有效稅率大於法定稅率
- (B) 有效稅率小於法定稅率
- (C) 有效稅率等於法定稅率
- (D) 有效稅率與法定稅率無關
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17拉法曲線(Laffer curve)的意義為何?
- (A) 說明所得分配與稅收的關係,並指出所得分配越平均,總稅收越低
- (B) 說明所得分配與稅收的關係,並指出所得分配越平均,總稅收越高
- (C) 說明稅率與稅收的關係,並指出在稅率逐漸上升的過程中,稅收可能出現先遞減再遞增的情況
- (D) 說明稅率與稅收的關係,並指出在稅率逐漸上升的過程中,稅收可能出現先遞增再遞減的現象
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18下列何種租稅的收入係作為特定支出用途?
- (A) 一般稅
- (B) 指定用途稅
- (C) 選擇稅
- (D) 直接稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19關於個人所得稅制之敘述,下列何者錯誤?
- (A) 允許免稅額的所得稅制,若採單一邊際稅率,平均稅率不會隨所得增加而改變
- (B) 單一邊際稅率下,免稅額愈高,稅制的累進性愈高
- (C) 列舉扣除可以降低納稅人扣除項目支出的成本
- (D) 允許免稅額的作用之一,是會減少課稅的執行成本
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
20個人經營補習班之所得,申報所得稅時應列為下列何種所得?
- (A) 其他所得
- (B) 執行業務所得
- (C) 薪資所得
- (D) 營利所得
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
21依我國相關法令規定,下列敘述何者錯誤?
- (A) 境外營利事業在我國境內有專為採購貨品用之倉棧,且未用以加工製造貨物,應視為在我國無固定營業場所
- (B) 我國營利事業之國外分公司之營利所得,應待分公司進行盈餘分配後,總公司才應將該筆盈餘納入所得中繳納我國之所得稅
- (C) 我國營利事業之境外所得,若符合租稅協定中有關視同已納稅額扣抵(tax sparing)之規定,則可將其在所得來源國未繳之稅額,自我國應納稅額中扣抵
- (D) 總機構在境外但在境內有固定營業場所之營利事業,應以結算申報方式報繳所得稅
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
22對「維持人性尊嚴之基本生活所需費用」不得課稅的規定,係出自下列何項法律?
- (A) 所得稅法
- (B) 稅捐稽徵法
- (C) 加值型及非加值型營業稅法
- (D) 納稅者權利保護法
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
23依據現行遺產及贈與稅法規定,信託財產於信託關係人間移轉或為其他處分,下列何者應課徵贈與稅?
- (A) 因信託關係消滅,受託人與受益人間
- (B) 信託關係存續中受託人變更時,原受託人與新受託人間
- (C) 信託關係存續中,受託人依信託本旨交付信託財產與受益人
- (D) 信託契約明定信託利益之受益人為委託人,於信託關係存續中,變更為非委託人
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
24勞動供給的稅率彈性若小於-1,工資所得稅收會隨稅率調高而:
- (A) 增加
- (B) 減少
- (C) 不變
- (D) 無法確定
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
25甲將名下一筆房地信託與乙,約定全部信託利益之權利歸屬甲之子丙,依土地稅法及房屋稅條例規定,本筆房地在信託關係存續中,房屋稅及地價稅之納稅義務人分別為:
- (A) 房屋稅、地價稅均為丙
- (B) 房屋稅、地價稅均為乙
- (C) 房屋稅為丙、地價稅為乙
- (D) 房屋稅為乙、地價稅為丙
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
地方特考 租稅各論 其他年度
- 112 年 三等 租稅各論(25 題)
- 111 年 三等 租稅各論(25 題)
- 109 年 三等 租稅各論(25 題)
- 108 年 三等 租稅各論(25 題)
- 107 年 三等 租稅各論(25 題)
- 106 年 三等 租稅各論(25 題)
- 105 年 三等 租稅各論(25 題)
- 104 年 三等 租稅各論(25 題)
- 103 年 三等 租稅各論(25 題)
- 102 年 三等 租稅各論(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。