地方特考 111 年 三等 成本與管理會計 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1公司分攤服務部門的成本到營業部門時,雙重費率法相較於單一費率法,下列敘述何者正確?①雙重費率法會引導營業部門經理高估預計的使用量 ②雙重費率法需要花費較高成本計算③雙重費率法以預計使用量計算固定成本會幫助短期及長期的規劃 ④雙重費率法需要區分固定及變動成本
- (A) 僅①②③
- (B) 僅①②④
- (C) 僅①③④
- (D) 僅②③④
正解:(D)
逐題詳解(免費試讀)
✅ (D) 雙重費率法②須分別計算固定與變動部分而成本較高、③以預計使用量分攤固定成本有助於長短期產能規劃、④須先區分固定與變動成本。
❌ (A) ①錯誤:以預計使用量作為分攤固定成本的基礎,反而引導部門經理「低估」預計使用量以減少分攤。
❌ (B) 同樣誤含①。
❌ (C) 亦誤含①。
📚 出處:成本會計;服務部門成本分攤。
2甲公司年度會計帳冊資料摘要如下:變動成本: 固定成本:直接材料耗用 $56,000 製造費用 $267,000直接人工 179,100 銷售費用 121,000製造費用 154,000 管理費用 235,900銷管費用 108,400此外,該公司還有一筆未投保的廠房火災損失$27,700。下列何者正確?
- (A) 產品成本$235,100、期間成本$914,000
- (B) 產品成本$656,100、期間成本$465,300
- (C) 產品成本$656,100、期間成本$493,000
- (D) 產品成本$683,800、期間成本$465,300
正解:(C)
逐題詳解(免費試讀)
✅ (C) 產品成本=56,000+179,100+154,000+267,000=656,100;期間成本=變動銷管 108,400+固定銷售 121,000+固定管理 235,900+未投保火災損失 27,700=493,000。
❌ (A) 產品成本僅計固定製造費用,漏列變動製造成本。
❌ (B) 期間成本漏計火災損失。
❌ (D) 誤將火災損失計入產品成本。
📚 出處:成本會計;產品成本與期間成本。
3甲公司為咖啡壺製造商,員工使用 5 小時生產第一個咖啡壺,生產第二個咖啡壺則使用 4 小時,生產行為符合累積平均時間學習模型。若直接人工的工資率為每小時$200,下列何者為生產 8 個咖啡壺的直接人工總成本?
- (A) $4,096
- (B) $5,832
- (C) $6,400
- (D) $7,200
正解:(B)
逐題詳解(免費試讀)
✅ (B) 第 2 個花 4 小時,累積平均=(5+4)÷2=4.5,學習率=4.5÷5=90%;8 個的累積平均=5×0.9³=3.645,總工時=8×3.645=29.16 小時,成本=29.16×200=5,832。
❌ (A) 4,096 係誤以 80% 學習率計算。
❌ (C) 6,400 未套用學習曲線。
❌ (D) 7,200 的工時計算有誤。
📚 出處:成本會計;累積平均時間學習模型。
4(本題題幹與選項都在圖上,請見下圖作答)
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
5甲公司採分步成本制,在估計期末在製品存貨完工比例時高估完工比例。此錯誤將影響①約當單位數的計算、②約當單位成本的計算、③分配至當期完工轉出產品的成本。下列敘述何者正確?
- (A) 低估①、低估②、及高估③
- (B) 高估①、低估②、及低估③
- (C) 低估①、高估②、及高估③
- (D) 高估①、高估②、及低估③
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
6甲工廠採分步成本會計制度,材料與加工成本皆於製程中均勻發生。如該廠 X1 年 4 月底有在製品存貨 5,000 單位(加工程度 10%),5 月份生產完成 15,000 單位,5 月底有期末在製品存貨 2,000 單位(加工程度 50%)。在先進先出法下,下列何者為 5 月份之加工約當產量?
- (A) 13,500 單位
- (B) 14,500 單位
- (C) 15,500 單位
- (D) 16,000 單位
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
7甲公司生產面板,目前採用全部成本法,各年度成本結構及售價皆一致,其他相關資料如下:X2 年 X3 年生產單位 60,000 55,000銷售單位 56,000 57,000淨利 $68,000 $76,000若甲公司改採變動成本法,X2 年淨利為$56,000,下列何者為 X3 年變動成本法下之淨利?
- (A) $70,000
- (B) $72,000
- (C) $82,000
- (D) $88,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8瑕疵品在正常製造程序下發生且每批發生率明顯不同時,有關修補瑕疵品之會計處理,下列敘述何者正確?
- (A) 列入批次產品成本
- (B) 列入當期製造費用
- (C) 列入當期非常損失
- (D) 列入當期其他損失
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
9甲公司採用分批成本制度,其多(少)分攤製造費用均於年底依比例分配於在製品存貨、製成品存貨與銷貨成本。該公司本年度少分攤製造費用有$45,000,調整前之相關項目餘額如下:銷貨為$720,000,銷貨成本為$500,000;原料存貨為$60,000,在製品存貨為$40,000,製成品存貨為$60,000。下列何者為調整後之製成品存貨?
- (A) $55,500
- (B) $55,909
- (C) $60,491
- (D) $64,500
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
10甲公司生產 11,000 單位,每單位標準人工為 4 小時,每小時標準工資為$3,實際工時 46,000小時,每小時實際工資$3.2,下列何者為直接人工之效率差異?
- (A) 不利差異$6,000
- (B) 不利差異$6,400
- (C) 有利差異$6,000
- (D) 有利差異$6,400
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
11甲公司為一通路買賣公司,1 月與 2 月份的銷貨與進貨資料如下:1 月份 2 月份預計銷貨金額 $90,000 $75,000預計進貨金額 $60,000 $50,000每月的銷貨金額有 60%在當月收現,40%在次月收現;每月的進貨金額,一半款項在當月支付,其餘款項則在次月支付。每月的營業費用,除了非現金支出的折舊之外,皆在發生當月以現金支付。2 月份營業費用為$20,000,其中包含每月的折舊費用$5,000。下列何者為甲公司 2 月份收現金額與付現金額?
- (A) 收現金額:$45,000;付現金額:$40,000
- (B) 收現金額:$75,000;付現金額:$70,000
- (C) 收現金額:$81,000;付現金額:$55,000
- (D) 收現金額:$81,000;付現金額:$70,000
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
12甲工廠採用標準成本制度與差異先記法,如期末差異使用比例分攤法處理,下列何者為進料價格差異應結轉之帳戶?
- (A) 製成品存貨及銷貨成本
- (B) 在製品存貨及製成品存貨
- (C) 在製品存貨、製成品存貨及銷貨成本
- (D) 原料存貨、在製品存貨、製成品存貨及銷貨成本
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
13甲公司的營業槓桿係數為 2.0,當該公司銷售數量增加 30%,下列敘述何者正確?
- (A) 營業利益增加 15%
- (B) 營業利益增加 60%
- (C) 變動成本總額不變
- (D) 變動成本總額增加 60%
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
14有關預算之敘述,下列何者錯誤?
- (A) 設立具有挑戰性的目標預算,有機會激發員工更多的努力
- (B) 預算鬆弛(budgetary slack)係指設定預算時設定較為寬鬆的標準
- (C) 當環境快速變動時,績效評估將更加依賴將實際績效與預算相比較
- (D) 改善預算制度(Kaizen budgeting)通常透過持續小幅的進步達到降低成本目標
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
15甲公司生產汽車剎車零件,其會計經理發現公司的產品責任理賠款不斷提高,因此與資料分析顧問建立決策樹模型,以判斷剎車零件製成品是否存在安全問題。在進行決策樹模型的交叉驗證(cross-validation)時,可使用下列何種樣本比對不同決策樹模型的預測結果?
- (A) 僅使用已知性能安全之新製成品樣本
- (B) 僅使用已知性能不安全之新製成品樣本
- (C) 使用未知性能安全與不安全之新製成品樣本
- (D) 使用已知性能安全與不安全之新製成品樣本
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16甲公司採用目標成本制,為因應市場之競爭,擬將產品之售價降為$100,合理之利潤為售價之 20%,固定成本為$40,000 元。下列敘述何者錯誤?
- (A) 長期而言,企業必須要回收其全部的成本
- (B) 當競爭環境激烈時,目標成本制較少被使用
- (C) 若甲公司之銷售量為 2,000 單位,則目標單位變動成本為$60
- (D) 若甲公司之銷售量為 4,000 單位,則目標單位變動成本為$70
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
17甲公司目前生產 30,000 單位,占可用產能的 2/3,產品價格為$14,單位固定成本為$2,變動成本為每單位$6。今有乙公司對甲公司下一次性訂單 8,000 單位,每單位購價$8,甲公司須負擔$2,000 之產品運費,市場價格不受乙公司訂單及其他因素之影響。有關甲公司接受乙公司訂單之敘述,下列何者正確?
- (A) 不影響利潤
- (B) 減少利潤$2,000
- (C) 增加利潤$14,000
- (D) 增加利潤$16,000
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
18甲公司以還本期間法(回收期間法)評估一投資案,其投資金額與相關現金流量如下表:期初投資 $900,000第 1 年稅後淨現金流量 $300,000第 2 年稅後淨現金流量 $400,000第 3 年稅後淨現金流量 $500,000第 4 年稅後淨現金流量 $600,000有關投資案之回收年數,下列何者正確?
- (A) 2.0
- (B) 2.4
- (C) 2.8
- (D) 3.2
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19甲公司面對市場競爭考慮從
- (A) B 兩種產品中選擇一種推出。A 產品營收$100 億,變動成本$30 億;B 產品營收及變動成本皆為 A 產品的 1.5 倍。下列何者為甲公司選擇推出 A 產品之機會成本?A.$35 億
- (B) $70 億
- (C) $105 億
- (D) $150 億
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
20(本題題幹與選項都在圖上,請見下圖作答)
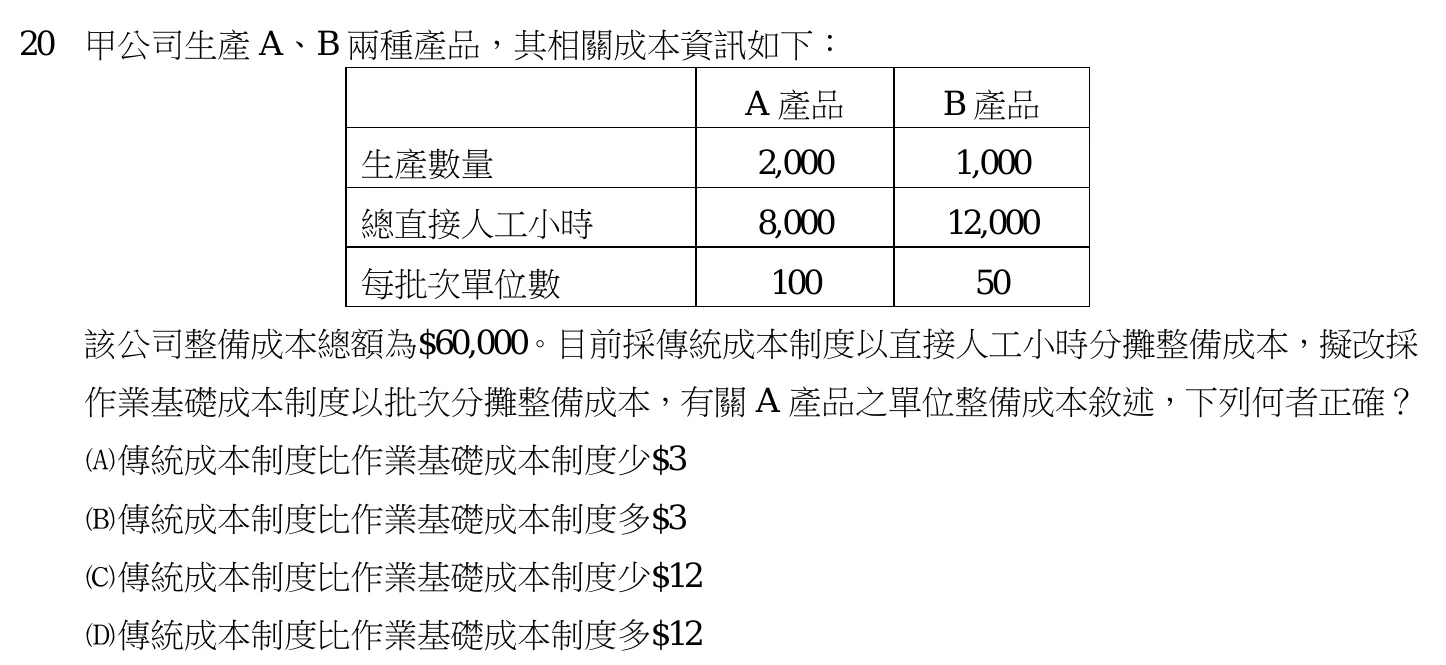
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
21甲公司每年顧客之需求量為 720 單位,每年訂購 24 次,訂購前置時間為 10 天,每次訂購成本為$25。若公司每次皆依照經濟訂購量訂購,下列何者為每年存貨的總攸關成本?
- (A) $600
- (B) $1,200
- (C) $1,800
- (D) $2,400
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
22有關轉撥計價之敘述,下列敘述何者正確?
- (A) 轉出部門有閒置產能時,按市價轉撥可能導致反功能決策
- (B) 轉出部門有閒置產能時,以全部成本為轉撥價格較不易導致反功能決策
- (C) 轉出部門無閒置產能時,應以轉出部門移轉之機會成本為最低移轉價格
- (D) 轉出部門無閒置產能時,以實際成本為轉撥價格會使轉出部門致力於成本控制
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
23甲公司計畫購買線性滑軌工具機,成本$210,000,估計耐用年限 8 年,無殘值,採直線法折舊。預期每年可產生稅前現金流入$50,000,所得稅率為 20%,下列何者為此工具機購買之回收期限?(四捨五入取至小數點後第 2 位)
- (A) 3.44 年
- (B) 3.80 年
- (C) 4.64 年
- (D) 5.25 年
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
24居家檢疫住房客人因新型冠狀病毒前後交叉感染而確診,甲防疫旅館為解決室內交叉感染問題導入平衡計分卡,要求「有效縮短清潔時間並提升清潔服務品質」並以其為重要績效指標,此指標應歸類為何種構面?
- (A) 財務構面
- (B) 顧客構面
- (C) 內部流程構面
- (D) 學習與成長構面
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
25甲公司為輪胎製造商,價值鏈中依序發生下列成本:品管訓練$5,500,採購零件檢查$2,800,產品試製$2,500,設計階段產品耐用度測試$6,000,產品成分檢查$5,200,生產階段產品耐用度測試$5,000,瑕疵產品廢棄$12,000,瑕疵品重製$8,000,顧客抱怨處理$3,600,產品維修運費$2,600,產品傷害賠償$18,500。下列何者為甲公司的預防成本?
- (A) $11,500
- (B) $14,000
- (C) $16,800
- (D) $19,000
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
地方特考 成本與管理會計 其他年度
- 112 年 三等 成本與管理會計(25 題)
- 110 年 三等 成本與管理會計(25 題)
- 109 年 三等 成本與管理會計(25 題)
- 108 年 三等 成本與管理會計(25 題)
- 107 年 三等 成本與管理會計(25 題)
- 106 年 三等 成本與管理會計(25 題)
- 105 年 三等 成本與管理會計(25 題)
- 104 年 三等 成本與管理會計(25 題)
- 103 年 三等 成本與管理會計(25 題)
- 102 年 三等 成本與管理會計(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。