地方特考 109 年 四等 稅務法規概要 考古題與詳解
本卷共 25 題,其中 25 題附有本站自撰的逐題詳解。題目與標準答案取自考選部「考畢試題查詢平臺」的公開資料;詳解由本站撰寫並標註出處。本頁列出全部題目與標準答案,並免費試讀前 3 題的詳解;其餘詳解在線上作答時逐題顯示。
1我國國民張先生民國109年度的薪資收入為100萬元,設張先生可提供其職業專用服裝費6萬元,進修訓練費8萬元,及職業上工具支出10萬元等證明文件,上述三筆支出皆為與其薪資勞務直接相關且由張先生自行負擔之必要費用,試問最有利於張先生的薪資所得申報金額為多少?
- (A) 76萬元
- (B) 80萬元
- (C) 87萬2千元
- (D) 100萬元
正解:(B)
逐題詳解(免費試讀)
✅ (B) 核實減除的三項必要費用各以薪資收入的 3% 為限,即各 3 萬元、合計 9 萬元,低於薪資所得特別扣除額 20 萬元;擇有利者以定額扣除,薪資所得=100-20=80 萬元。
❌ (A) 76 萬元係誤以三項費用全額(24 萬)減除。
❌ (C) 87 萬 2 千元與兩種方式的計算都不符。
❌ (D) 100 萬元未減除任何費用或扣除額。
📚 出處:所得稅法第 14 條第 1 項第 3 類、第 17 條。
2甲公司民國109年度的全年課稅所得額為150,000元,試問其當年度營利事業所得稅應納稅額為多少?
- (A) 15,000元
- (B) 25,500元
- (C) 27,000元
- (D) 30,000元
正解:(A)
逐題詳解(免費試讀)
✅ (A) 課稅所得額超過 12 萬元者,應納稅額不得超過超過部分的半數:150,000×20%=30,000,但 (150,000-120,000)÷2=15,000 為上限,故應納 15,000 元。
❌ (B) 25,500 元與兩種計算都不符。
❌ (C) 27,000 元與計算結果不符。
❌ (D) 30,000 元未適用半數上限的減徵規定。
📚 出處:所得稅法第 5 條第 5 項。
3依我國加值型及非加值型營業稅法規定,下列貨物何項於進口時及我國境內銷售時均免徵營業稅?
- (A) 肥料
- (B) 本國古物
- (C) 玉米及黃豆
- (D) 水果
正解:(A)
逐題詳解(免費試讀)
✅ (A) 肥料在國內銷售與進口階段均列為免徵營業稅的項目。
❌ (B) 本國古物僅進口免稅,境內銷售仍應課稅。
❌ (C) 玉米、黃豆進口時仍應課徵營業稅。
❌ (D) 水果境內銷售因屬未加工生鮮農產物而免稅,進口時仍應課稅。
📚 出處:加值型及非加值型營業稅法第 8 條、第 9 條。
4陳先生於108年6月5日申報其民國107年度之綜合所得稅,試問該次稅捐之核課期間為幾年?
- (A) 5年
- (B) 3年
- (C) 4年
- (D) 7年
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
5我國土地稅法規定,下列何項非地價稅之納稅義務人?
- (A) 設有典權土地之出典人
- (B) 承領土地之承領人
- (C) 承墾土地之耕作權人
- (D) 土地信託關係存續中之受託人
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
6依娛樂稅法規定,娛樂稅代徵人依法代徵並如期繳納稅款者,主管稽徵機關應按其代徵稅款額給予多少百分比之獎勵金?
- (A) 1%
- (B) 2%
- (C) 3%
- (D) 5%
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
7依現行遺產及贈與稅法規定,贈與人每年贈與淨額在多少金額以下者,依10%課徵贈與稅?
- (A) 220萬元
- (B) 1,200萬元
- (C) 2,500萬元
- (D) 5,000萬元
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
8依貨物稅條例規定,為防制老舊大型柴油車污染,改善空氣品質,現行報廢符合規定之大客車、大貨車等,並購買上開車輛新車且完成新領牌照登記者,該等新車應徵之貨物稅每輛減徵新臺幣多少元?
- (A) 20萬元
- (B) 25萬元
- (C) 30萬元
- (D) 40萬元
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
9依契稅條例規定,下列何項不動產之移轉情形免徵契稅?
- (A) 不動產之承典
- (B) 不動產之贈與
- (C) 不動產之交換
- (D) 不動產之繼承
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
10依我國加值型及非加值型營業稅法規定,金融業下列何項不適用5%稅率課徵營業稅?
- (A) 銀行業本業的銷售額
- (B) 銀行業非專屬本業的銷售額
- (C) 證券業本業的銷售額
- (D) 票券業非專屬本業的銷售額
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
11下列各項土地之移轉情形,何項應課徵土地增值稅?
- (A) 因繼承而移轉之土地
- (B) 私人捐贈供設立私立學校使用之土地
- (C) 信託行為成立,委託人與受託人間土地所有權之移轉
- (D) 土地設定典權時
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
12依據與所得稅課徵相關之法律規定,我國國民取得下列地區或國家的來源所得,何者應計入綜合所得總額課稅?
- (A) 新加坡來源所得
- (B) 大陸地區來源所得
- (C) 香港來源所得
- (D) 美國來源所得
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
13我國營利事業業務上直接支付的交際應酬費用,經取得確實單據者,得依其業務目的之限度列為交際費用,試問在其他條件相同下,下列各項業務目的及申報書類別,何項的交際費列支限額比率最低?
- (A) 以銷貨為目的之普通申報書
- (B) 以銷貨為目的之藍色申報書
- (C) 以進貨為目的之普通申報書
- (D) 以進貨為目的之藍色申報書
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
14所得稅法第17條規定,自中華民國108年1月1日起,納稅義務人、配偶或受扶養親屬為符合中央衛生福利主管機關公告須長期照顧之身心失能者,每人每年得扣除的長期照顧特別扣除額為多少?
- (A) 12萬元
- (B) 12萬8千元
- (C) 18萬元
- (D) 20萬元
正解:(A)
本題附有逐題詳解,線上作答後即可看到。
15稅捐稽徵法第1條之1第4項: 「財政部發布之稅務違章案件裁罰金額或倍數參考表變更時,有利於納稅義務人者,對於尚未核課確定之案件適用之。」,上述條文最符合下列何項原則?
- (A) 不利益變更禁止原則
- (B) 程序優先實體原則
- (C) 一行為不二罰原則
- (D) 從新從輕原則
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
16依稅捐稽徵法規定,經法院、行政執行處執行拍賣或交債權人承受之土地、房屋及貨物,依法由執行法院或行政執行處代為扣繳,應依法核課之稅捐,不包括下列那一項?
- (A) 土地增值稅
- (B) 地價稅
- (C) 房屋稅
- (D) 貨物稅
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
17土地稅法所稱之自用住宅用地,以土地上建築改良物與土地所有權人為同一人,或建築改良物之所有權人與土地所有權人具備一定「親屬關係」者為限。此「親屬關係」不包含下列何者?
- (A) 土地所有權人之父母
- (B) 土地所有權人之岳父母
- (C) 土地所有權人之已成年子女
- (D) 土地所有權人之同胞兄弟姐妹
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
18依土地稅法有關地價稅之課徵規定,下列何者錯誤?
- (A) 地價稅係按每一土地所有權人在每一直轄市或縣(市)轄區內之地價總額計徵之
- (B) 地價稅之基本稅率為千分之十,超過累進起點地價者累進課徵,最高稅率為千分之六十
- (C) 公有土地非供公共使用按基本稅率徵收地價稅
- (D) 地價稅自用住宅用地優惠稅率於每年開徵40日前提出申請
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
19依現行遺產及贈與稅法之規定,遺產稅及贈與稅之稅率各為多少?
- (A) 單一稅率10%
- (B) 單一稅率20%
- (C) 累進稅率10%、15%
- (D) 累進稅率10%、15%、20%
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
20下列何項遺產及贈與稅的金額,不會隨消費者物價指數上漲而調整?
- (A) 課稅級距
- (B) 免稅額
- (C) 父母於子女婚嫁時所贈與之財物不計入贈與總額之金額
- (D) 喪葬費扣除額
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
21依營業稅法規定,下列敘述何者錯誤?
- (A) 營業人以其產製之貨物轉供自用,視為銷售貨物
- (B) 在臺無固定營業場所之境外電商,銷售電子勞務予境內營利事業,應向主管稽徵機關申請稅籍登記
- (C) 營業人委託他人代銷貨物,視為銷售貨物
- (D) 捐贈給政府之貨物,其進項稅額得用以扣抵銷項稅額
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
22依所得稅法第61條規定,營利事業之固定資產遇物價上漲達多少時,得實施資產重估價?
- (A) 10%
- (B) 15%
- (C) 20%
- (D) 25%
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
23稅捐之徵收期間為5年,自繳納期間屆滿之翌日起算;應徵之稅捐未於徵收期間徵起者,不得再行徵收。但於徵收期間屆滿前,符合下列何種情形,仍可徵收?①有隱匿或移轉財產之跡象者 ②已依強制執行法規定聲明參與分配者 ③已依破產法規定申報債權尚未結案者 ④已移送執行者
- (A) ①②③
- (B) ②③④
- (C) ①②④
- (D) ①③④
正解:(B)
本題附有逐題詳解,線上作答後即可看到。
24(本題題幹與選項都在圖上,請見下圖作答)
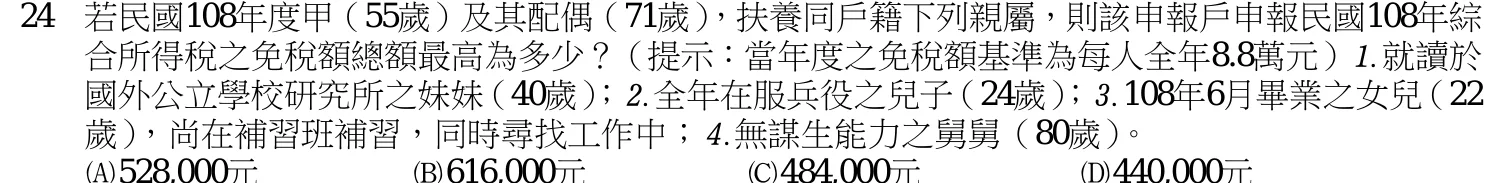
正解:(C)
本題附有逐題詳解,線上作答後即可看到。
25我國營利事業甲公司贈與財產給居住在我國境內的自然人 B,應如何課稅?
- (A) 甲公司課徵營利事業所得稅
- (B) 自然人 B 免稅
- (C) 自然人 B 繳納贈與稅
- (D) 自然人 B 繳納綜合所得稅
正解:(D)
本題附有逐題詳解,線上作答後即可看到。
地方特考 稅務法規概要 其他年度
- 114 年 四等 稅務法規概要(25 題)
- 113 年 四等 稅務法規概要(25 題)
- 112 年 四等 稅務法規概要(25 題)
- 111 年 四等 稅務法規概要(25 題)
- 110 年 四等 稅務法規概要(25 題)
- 108 年 四等 稅務法規概要(25 題)
- 107 年 四等 稅務法規概要(25 題)
- 106 年 四等 稅務法規概要(25 題)
- 105 年 四等 稅務法規概要(25 題)
- 104 年 四等 稅務法規概要(25 題)
- 103 年 四等 稅務法規概要(25 題)
- 102 年 四等 稅務法規概要(25 題)
題目與標準答案來源:考選部考畢試題查詢平臺(政府資訊公開資料)。最後更新:。